Paysafecard-Casinos ohne Limit: 10 internationale Anbieter im ehrlichen Test 2026
 Verfügbar in DE
Inhaltsverzeichnis
Die Prepaid-Guthabenkarte aus dem Kiosk verspricht anonyme Einzahlungen ohne Bankkonto. Gleichzeitig suchen viele Spieler internationale Casinos, die nicht an das deutsche LUGAS-System mit seinem 1.000-EUR-Monatslimit gebunden sind. Wo sich diese beiden Anliegen treffen, entsteht eine Nische: Paysafecard-Casinos ohne die Beschränkungen der GGL-Lizenz. Dieser Artikel zeigt, welche Anbieter die Guthabenkarte 2026 akzeptieren, wie die Einzahlung konkret funktioniert und welche rechtlichen Kompromisse deutsche Spieler eingehen.
Dass die Recherche Diskrepanzen offenlegt, sei vorweggeschickt. Affiliate-Listen zeigen PSC-Logos, während die tatsächlichen Casino-Sites häufig geo-blockiert sind oder Zahlungsmethoden nicht öffentlich auflisten. Die folgende Übersicht entstand durch Abgleich mehrerer Quellen, liefert aber keine Garantie für aktuelle Verfügbarkeit. Wer sich registriert, sollte PSC-Akzeptanz vorab beim Kundendienst bestätigen lassen.
Was "ohne Limit" bei Paysafecard-Casinos bedeutet
Der Suchbegriff "Casino ohne Limit" zielt selten auf unbegrenzte Einsätze. Gemeint ist das Umgehen dreier Beschränkungen, die der deutsche Glücksspielstaatsvertrag 2021 eingeführt hat und die zusammen das Spielerlebnis stark reglementieren.
LUGAS-Einzahlungslimit: 1.000 EUR pro Monat, anbieterübergreifend. Wer bei bwin 400 EUR einzahlt, kann bei Löwen Play im selben Monat nur noch 600 EUR nachlegen. Das LUGAS-System (länderübergreifende Aufsicht) überwacht jeden Cent, der bei einem GGL-lizenzierten Anbieter landet. Prepaid-Karten ändern daran nichts. Auch wer mit Paysafecard einzahlt, läuft gegen die 1.000-EUR-Grenze.
Slot-Einsatzlimit: Maximal 1 EUR pro Spin. Für Spieler, die gelegentlich höhere Einsätze testen wollen, ist diese Obergrenze frustrierend. Sie gilt nicht nur für einzelne Automaten, sondern für den gesamten GGL-Markt.
Spielgeschwindigkeit: Mindestens 5 Sekunden Pause zwischen Runden, kein Autoplay, kein Turbo-Modus. Diese Vorgabe soll problematisches Spielverhalten bremsen, macht aber auch entspanntes Durchklicken unmöglich.
Internationale Casinos mit Curacao- oder MGA-Lizenz unterliegen diesen Regeln nicht. Sie setzen eigene Limits, oft deutlich höher (5.000–10.000 EUR/Monat für Standardspieler, mehr für VIPs), und erlauben freie Einsatzwahl sowie Autoplay. Das ist gemeint, wenn von "ohne Limit" die Rede ist.
Hinzu kommt: Offshore-Anbieter sind nicht an die OASIS-Sperrdatei angebunden. Wer sich bei einem GGL-Casino selbst ausschließt, bleibt bei internationalen Sites spielbar. Diese Flexibilität ist für manche Nutzer Freiheit, für andere ein Risiko.
Was ist der Unterschied zwischen Curacao- und MGA-Lizenz bei internationalen Casinos?
Curacao gilt als Einstiegslizenz im iGaming-Markt: niedrige Gebühren, schlanke Auflagen, schnelle Vergabe. Viele neue Casinos starten dort. Die Regulierung ist weniger streng als in der EU, Dispute-Resolution läuft über Curacao-Recht, was für europäische Spieler Klagewege erschwert. Dennoch ist eine Curacao-Lizenz kein Freibrief für Betrug – seriöse Betreiber halten sich an Fair-Play-Standards, auch wenn die Aufsicht weniger engmaschig ist.
Die MGA (Malta Gaming Authority) ist EU-basiert, fordert höhere Sicherheitsstandards, strengere KYC-Prozesse und bietet institutionalisierte Beschwerdewege. MGA-lizenzierte Casinos gelten als vertrauenswürdiger. Der Kompromiss: Etwas mehr Bürokratie bei der Verifizierung, dafür besserer Spielerschutz bei Streitfällen. Für Paysafecard-Nutzer ändert die Lizenzart wenig am Einzahlungsablauf, sehr wohl aber an der Seriosität des Betreibers.
Empfohlene Online Casinos
- DrakarisLizenz: Tobique Gaming Commission, licence No. 0000002 · Bonus: 100% up to 1000 EUR + 100 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- JokerTippBonus: 100 % bis zu 5.000 € + 100 Freispiele · Auszahlungsgeschwindigkeit: 1-3 business days
- LuckygemBonus: €700 Bonus or 50 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- WinSharkBonus: 240% Bis zu €2500 + 300 Gratis Spins · Auszahlungsgeschwindigkeit: 1-3 business days
- SkyCrownBonus: Einzahlung 120% bis zu €500 + 125 Freispiele · Auszahlungsgeschwindigkeit: 1-3 business days
- CrownslotsLizenz: Tobique Gaming Commission, licence No. 0000064 · Bonus: Willkommenspaket 390% bis zu €3.700 + 175 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- RedRacerBonus: Welcome Casino Bonus 300% up to 10,000€ + 400 FS · Auszahlungsgeschwindigkeit: 1-3 business days
Paysafecard im Casino: Wie die Guthabenkarte funktioniert
Paysafecard ist ein Prepaid-Zahlungsmittel der Paysafe Prepaid Services Limited, einer Tochter der Wiener Paysafe Group. Die Karte existiert seit über 20 Jahren und ist europaweit an mehr als 650.000 Verkaufsstellen erhältlich: Tankstellen, Supermärkte, Kioske. Wer Bargeld hat, bekommt einen 16-stelligen PIN-Code, ohne Bankkonto oder Kreditkarte.
Stückelung: 10, 25, 50, 100 EUR, je nach Verkaufsstelle. Manche Shops bieten nur die kleinen Werte, andere das volle Sortiment. Wer online bei Paysafecard direkt kauft (über my paysafecard-Konto), kann höhere Beträge laden, aber das setzt ein Konto voraus und hebt die Anonymität auf.
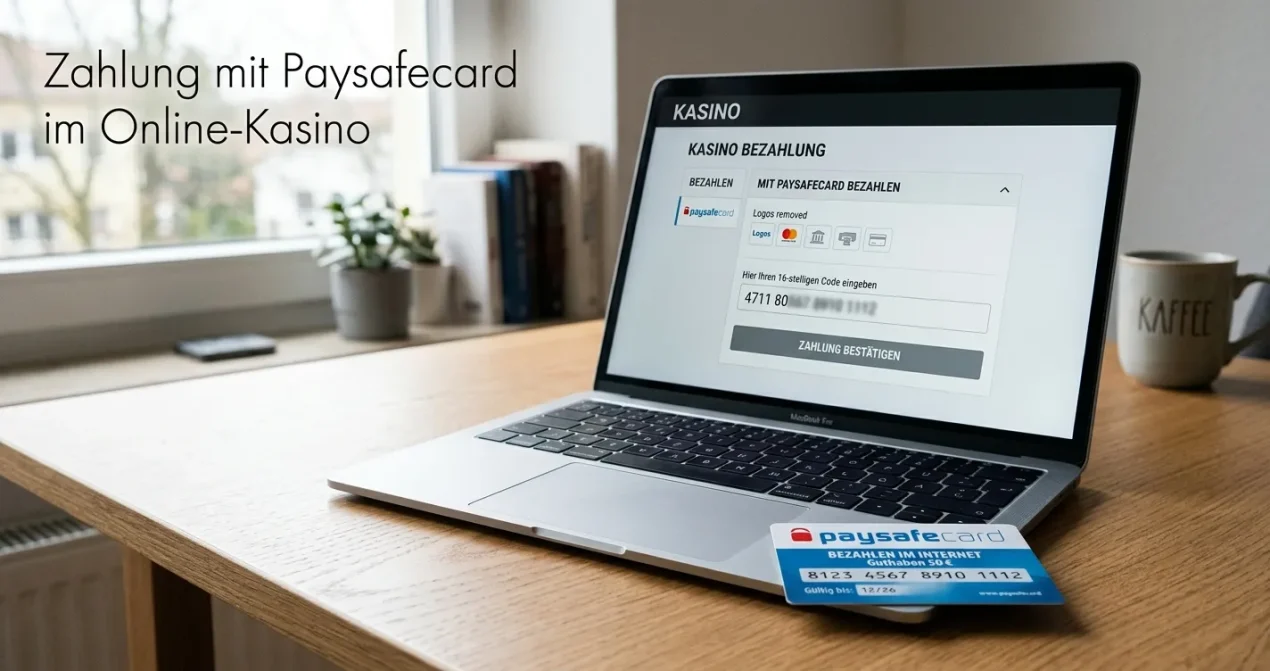
Einzahlung: An der Kasse des Online-Casinos die Zahlungsmethode "Prepaid" oder "Voucher" wählen, den 16-stelligen Code eingeben, fertig. Das Guthaben landet sofort auf dem Spielerkonto. Kein Name, keine IBAN, keine Adresse. Für Nutzer, die ihre Bankdaten nicht preisgeben wollen, ist das der Hauptvorteil.
Kombinierbarkeit: Die meisten Casinos erlauben, mehrere Codes nacheinander einzugeben. Wer zwei 100-EUR-Karten hat, gibt den ersten Code ein, dann den zweiten, und erzielt eine 200-EUR-Einzahlung. Manche Anbieter setzen jedoch ein Transaktionslimit (z. B. maximal 500 EUR pro Vorgang), sodass größere Summen in Tranchen eingezahlt werden müssen.
Limits ohne Konto: Wer Paysafecard ohne Registrierung nutzt (nur den Code aus dem Kiosk), kann maximal 50 EUR pro Transaktion einsetzen. Das ist eine Sicherheitsbeschränkung von Paysafecard selbst, nicht des Casinos.
Limits mit my paysafecard-Konto: Wer ein kostenloses Konto anlegt, kann bis zu 1.500 EUR pro Transaktion überweisen. Das Konto erlaubt auch, Restguthaben zu speichern (statt eine 100-EUR-Karte in einer 30-EUR-Einzahlung aufzubrauchen und 70 EUR verfallen zu lassen).
Wartungsgebühr: Paysafecard erhebt ab dem zweiten Monat eine monatliche Gebühr von ca. 3 EUR auf ungenutzte Codes. Wer die Karte kauft und sofort einlöst, zahlt nichts extra. Wer sie liegen lässt, verliert schleichend Guthaben. Bei Konto-Nutzern beginnt die Gebühr erst ab dem 13. Monat.
Wie hoch ist das Einzahlungslimit bei Paysafecard in internationalen Casinos?
Das hängt von zwei Faktoren ab: dem Paysafecard-Limit (kartenseitig) und dem Casino-Limit (anbieterseitig). Kartenseitig gilt: ohne Konto maximal 50 EUR pro Transaktion, mit my paysafecard-Konto bis 1.500 EUR. Anbieterseitig setzen die meisten internationalen Casinos eine Mindesteinzahlung von 10–20 EUR und eine Obergrenze von 500–1.000 EUR pro Transaktion. Wer mehr einzahlen will, muss mehrere Transaktionen durchführen oder eine andere Methode wählen.
Wichtig: Diese Grenzen haben nichts mit LUGAS zu tun. LUGAS greift nur bei GGL-lizenzierten deutschen Anbietern. Bei Curacao- oder MGA-Sites gibt es keine anbieterübergreifende Monatsobergrenze.
Kann ich Gewinne auf meine Paysafecard auszahlen lassen?
Nein, in der Regel nicht. Paysafecard ist eine Einzahlungsmethode, keine Auszahlungsoption. Das Casino kann Gewinne nicht zurück auf einen 16-stelligen Code überweisen, weil das System technisch nicht dafür ausgelegt ist.
Der Workaround: Wer mit Paysafecard einzahlt, muss für Auszahlungen eine alternative Methode wählen. Üblich sind Banküberweisung, E-Wallets (Skrill, Neteller) oder Kryptowährungen. Die meisten Casinos verlangen, dass die Auszahlungsmethode auf den Namen des Spielers läuft – das bedeutet, spätestens bei der ersten Auszahlung wird eine Verifizierung (KYC: Ausweis, Adressnachweis) fällig. Die Anonymität der Paysafecard endet also mit dem ersten Gewinn, den man abheben will.
Ausnahme my paysafecard mit Mastercard: Wer ein my paysafecard-Konto mit der optionalen Debit-Mastercard verknüpft, kann theoretisch Guthaben auf diese Karte laden. Einige wenige Casinos unterstützen Auszahlungen auf diese Mastercard-Option, aber das ist selten und erfordert ebenfalls volle Verifizierung. Der Aufwand macht den Anonymitätsvorteil zunichte.
Praktische Folge: Paysafecard eignet sich für Spieler, die anonym einzahlen, aber ohnehin eine Bankverbindung oder ein E-Wallet für Auszahlungen nutzen. Wer komplett anonym bleiben will, muss auf Kryptowährungen ausweichen – die bieten Einzahlung und Auszahlung ohne KYC (bei manchen Casinos zumindest bis zu bestimmten Schwellenwerten).
10 internationale Casinos mit Paysafecard 2026
Die folgende Übersicht zeigt zehn Anbieter, die laut Affiliate-Quellen und Marktrecherche Paysafecard akzeptieren und außerhalb der GGL-Regulierung operieren. Sortierung nach Marktpräsenz und Lizenzstatus (MGA vor Curacao, etablierte Brands vor neuen). Ein Hinweis vorab: Viele Sites nutzen Domain-Rotationen und Geo-Blocking, um Sperrmaßnahmen zu umgehen. Die hier genannten Domains waren zum Recherchezeitpunkt (August 2026) aktiv oder über Weiterleitungen erreichbar. Änderungen passieren häufig.
Wichtige Einschränkung: Die Recherche stieß auf Diskrepanzen zwischen Affiliate-Angaben (PSC-Logo gezeigt) und tatsächlicher Site-Verfügbarkeit. Bei einigen Anbietern war Paysafecard auf der Website nicht sichtbar oder die Domain war geo-blockiert. Wer sich registriert, sollte die PSC-Akzeptanz vorab beim Kundendienst bestätigen lassen. Zahlungsmethoden ändern sich 2026 häufig, und nicht jede Affiliate-Seite pflegt ihre Listen zeitnah.
Kann ich bei Casinos ohne Limit mit Paysafecard einzahlen, und wenn ja, wie?
Ja, viele internationale Casinos akzeptieren Paysafecard. Die Einzahlung läuft überall gleich: Nach der Registrierung (meist nur E-Mail und Passwort, ohne KYC vorab) die Kasse aufrufen, "Prepaid" oder "Voucher" wählen, den 16-stelligen Code eingeben, Betrag bestätigen. Das Guthaben erscheint sofort. Wie erwähnt, sollte man vor der Registrierung per Live-Chat prüfen, ob PSC akzeptiert wird – manche Anbieter listen es nicht öffentlich, bieten es aber auf Anfrage an.
| Anbieter | Lizenz | Min. Einzahlung PSC | Auszahlungs-Workaround | Bonus-Angebot |
|---|---|---|---|---|
| Bitkingz | MGA | 10 EUR (gesch.) | Banküberweisung, E-Wallet | bis 5.000 EUR + 500 FS |
| Planbet | MGA | 10 EUR (gesch.) | Banküberweisung, E-Wallet | 100 % bis 100 EUR (Sport) |
| CrownPlay | Curacao | 10 EUR (gesch.) | Banküberweisung, Krypto | 250 % bis 3.000 EUR + 350 FS + 1 Bonus Crab |
| Platin Casino | Curacao | 10 EUR | Banküberweisung, E-Wallet | 100 % bis 500 EUR + 200 FS |
| Spin Samurai | Tobique | 10 EUR | Skrill, Neteller, Krypto | bis 5.000 CAD + 150 FS |
| Boomerang Bet | Curacao (gesch.) | 10 EUR (gesch.) | Banküberweisung, Krypto | 100 % bis 500 EUR + 200 FS |
| Spinsbro | Curacao | 10 EUR (gesch.) | Banküberweisung, Krypto (gesch.) | 520 % bis 2.120 EUR + 1.000 FS |
| Winshark | Curacao | 10 EUR (gesch.) | Banküberweisung, Krypto (gesch.) | 240 % bis 2.500 EUR + 300 FS |
| Gamblezen | Curacao | 10 EUR (gesch.) | Banküberweisung, Krypto (gesch.) | 500 % bis 3.625 EUR + 350 FS |
| Tomb Riches | Curacao | 10 EUR (gesch.) | Banküberweisung, Krypto (gesch.) | 2.000 EUR + 200 FS |
(gesch.) = geschätzt, nicht direkt verifizierbar wegen Geo-Blocking oder fehlender öffentlicher Angaben.
Legende Auszahlungs-Workaround: Alle Anbieter in der Tabelle akzeptieren Paysafecard nur für Einzahlungen. Auszahlungen erfolgen über die genannten Alternativen.
Bitkingz
MGA-lizenziert, damit EU-basiert und unter strengerer Aufsicht als Curacao-Pendants. Bitkingz positioniert sich als seriöser internationaler Anbieter mit hohem Willkommenspaket (bis 5.000 EUR + 500 Free Spins). Die MGA-Lizenz bedeutet institutionalisierte Beschwerdewege bei Streitfällen und transparentere Geschäftsbedingungen. Für Spieler, die außerhalb der GGL-Regulierung spielen wollen, aber nicht auf jeden Verbraucherschutz verzichten möchten, ist MGA der Kompromiss.
Paysafecard wird laut Affiliate-Quellen akzeptiert, auf der Website selbst war die Methode zum Recherchezeitpunkt wegen Geo-Blocking nicht direkt einsehbar. Die Domain bitkingz.com leitet deutsche IPs häufig auf Sperrseiten um. Wer Zugriff hat (VPN oder direkte Registrierung über Affiliate-Links), findet ein breites Slot-Angebot und Live-Casino. Auszahlungen laufen über Banküberweisung oder E-Wallets, KYC-Prüfung ist bei MGA-Anbietern Standard und wird spätestens bei der ersten Auszahlung verlangt.
Planbet
Ebenfalls MGA-lizenziert, aber mit starkem Fokus auf Sportwetten. Das Willkommensangebot (100 % bis 100 EUR) richtet sich an Sporttipper, nicht an Slot-Spieler. Wer Paysafecard primär für Fußball-, Tennis- oder E-Sports-Wetten nutzen will, findet hier eine der wenigen MGA-Optionen mit PSC-Akzeptanz. Die Domain planbet.com leitet 2026 auf planbetgo4.com weiter – ein typisches Muster bei internationalen Anbietern, die Geo-Blocking umgehen.
Die Zahlungsmethoden sind auf der Website nicht detailliert aufgelistet, Affiliate-Quellen nennen PSC konsistent. Vor der Registrierung sollte man den Live-Chat kontaktieren und Verfügbarkeit bestätigen lassen. Auszahlungen erfolgen über Bank oder E-Wallet, Verifizierung obligatorisch. Für Nutzer, die den rechtlichen Kompromiss internationaler Casinos eingehen, aber eine EU-Lizenz bevorzugen, ist Planbet eine der wenigen Sport-Optionen.
CrownPlay
Curacao-lizenziert, mit einem der umfangreichsten Willkommenspakete auf dieser Liste: 250 % bis 3.000 EUR + 350 Free Spins + 1 Bonus Crab (ein site-eigenes Feature, das zusätzliche Belohnungen freischaltet). Das klingt nach Marketingübertreibung, und teilweise ist es das auch. Wer die Bonusbedingungen liest, findet Umsatzanforderungen im üblichen Rahmen (35–50× Bonusbetrag), aber das schiere Volumen des Angebots zeigt: CrownPlay zielt auf Spieler, die hohe Einzahlungen planen.
Die Site bietet Slots, Tischspiele, Live-Casino und Sportwetten – ein Vollsortiment. Zahlungsmethoden laut Website: Visa, Mastercard, Banküberweisung, Krypto (Ethereum, Tether, Bitcoin). Paysafecard wird auf der Hauptseite nicht prominent gezeigt, Affiliate-Quellen listen es jedoch konsistent. Das VIP-Programm mit privatem Manager richtet sich an Highroller. 24/7-Chat-Support ist verfügbar. Auszahlungen über Bank oder Krypto, Bearbeitungszeit laut Nutzerfeedback 24–72 Stunden nach KYC-Abschluss.
Platin Casino
Ein älterer Brand im Curacao-Markt, seit mehreren Jahren aktiv. Das Willkommenspaket (100 % bis 500 EUR + 200 Free Spins) ist moderater als bei neueren Casinos, was teils auf konservativere Bonuspolitik, teils auf etablierte Marktstellung hindeutet. Platin Casino wirbt nicht mit dreistelligen Prozentsätzen, sondern mit Bestandskundenprogrammen und regelmäßigen Reload-Boni.
Die Domain platin-casino.com war zum Recherchezeitpunkt technisch nicht erreichbar (Connection refused), was auf Serverprobleme oder temporäre Sperren hindeutet. Affiliate-Quellen nennen die Site weiterhin als aktiv, möglicherweise über alternative Domains oder Mirrors. PSC-Akzeptanz wird mehrfach bestätigt. Für Spieler, die einen etablierten Namen einem neuen Casino vorziehen, bleibt Platin eine Option – sofern die technische Erreichbarkeit geklärt ist.
Spin Samurai
Betrieben von Novatrix SRL (Costa Rica), lizenziert von der Tobique Gaming Commission (eine kanadische First-Nation-Jurisdiktion, nicht Curacao). Diese Lizenzwahl ist ungewöhnlich und deutet auf Nischenstrategie hin. Die Domain spinsamurai.com leitet 2026 auf spinsamurai8.com weiter – Domain-Rotation im aktiven Einsatz.
Das Spielangebot umfasst bekannte Slots (Book of Dead, Gates of Olympus, Big Bass Bonanza) und einen Jackpot-Pool von 20,6 Millionen EUR (Stand Recherche). Provider: BGaming, Pragmatic Play, BetSoft, Gamzix, NetGame. Willkommenspaket bis 5.000 CAD + 150 Free Spins, Umsatzanforderung 40×, 7 Tage Gültigkeit. VIP-Mitglieder erhalten schnellere Auszahlungen (innerhalb 24 Stunden statt 2–3 Tage Standard).
Diskrepanz bei Zahlungsmethoden: Die Website listet Visa, Mastercard, Skrill, Neteller, Krypto, Banküberweisung. Paysafecard ist nicht aufgeführt, obwohl Affiliate-Quellen PSC-Logos zeigen. Das ist einer der Fälle, wo öffentliche Angaben und Affiliate-Darstellung auseinanderklaffen. Wer PSC nutzen will, muss vorab den Support kontaktieren und klären, ob die Methode verfügbar ist (möglicherweise nur für bestimmte Regionen oder auf Anfrage).
Boomerang Bet
Curacao-lizenziert laut Affiliate-Angaben, wobei die Site selbst keine Lizenzinformationen prominent zeigt. Breites Provider-Portfolio: Evolution, Play'n GO, Pragmatic Play, NetEnt, Microgaming, Yggdrasil – die üblichen Verdächtigen der iGaming-Szene. Bonus: 100 % bis 500 EUR + 200 Free Spins (Casino), 100 % bis 100 EUR (Sport). Zusätzlich Turniere, VIP-Shop und eine WM-Quest-Promotion mit 900.000 EUR Preispool (vermutlich zeitlich begrenzt auf Fußball-Großereignisse).
Zahlungsmethoden laut Website: Visa, Mastercard, Bank, Bitcoin, Ethereum, Tether. Paysafecard nicht explizit genannt. Wieder die gleiche Diskrepanz: Affiliate-Seiten zeigen PSC-Logos, die offizielle Site nicht. Das kann bedeuten, dass PSC per Chat-Anfrage freigeschaltet wird, oder dass die Affiliate-Angaben veraltet sind. Vor der Registrierung sollte man Klarheit schaffen. Auszahlungen über Bank oder Krypto, Verifizierung Standard.
Spinsbro
Curacao-lizenziert, mit einem extrem hohen Willkommenspaket: 520 % bis 2.120 EUR + 1.000 Free Spins. Solche Zahlen wirken unseriös, sind aber im Offshore-Markt nicht unüblich – das Paket erstreckt sich über mehrere Einzahlungen, und die Umsatzbedingungen liegen vermutlich im Bereich 40–50× Bonus. Dennoch: Top-Platzierung in Affiliate-Rankings, was auf aggressive Marketingausgaben oder hohe Provisionen hindeutet.
Die Domain spinsbro.com war zum Recherchezeitpunkt wegen Geo-Blocking nicht direkt erreichbar (403 Forbidden für deutsche IPs). Das heißt nicht, dass die Site nicht existiert, sondern dass sie deutsche Spieler gezielt aussperrt oder nur über VPN/Affiliate-Links zugänglich ist. Genaue Spielauswahl und Zahlungsmethoden nicht verifizierbar. PSC-Akzeptanz laut mehreren Quellen konsistent genannt. Wer sich für Spinsbro interessiert, sollte über einen Affiliate-Link registrieren (die meist Geo-Blocks umgehen) und vorab PSC-Verfügbarkeit im Chat klären.
Winshark
Curacao-Lizenz, Willkommenspaket 240 % bis 2.500 EUR + 300 Free Spins – im mittleren Feld der Offshore-Casinos angesiedelt. Die Domain winshark.com war zum Recherchezeitpunkt geo-blockiert (403 Forbidden). PSC-Akzeptanz durch mehrere Quellen bestätigt, aber ohne direkten Site-Zugriff nicht verifizierbar. Vermutlich ähnliches Setup wie die anderen Curacao-Anbieter auf dieser Liste: Slots, Live-Casino, Sportwetten, Auszahlung über Bank oder Krypto.
Die Besonderheit bei Winshark liegt nicht im Angebot, sondern in der Tatsache, dass es überhaupt auf Affiliate-Listen erscheint – viele kleinere Curacao-Casinos bleiben unter dem Radar. Wer einen Anbieter außerhalb der Top-10-Mainstream-Sites sucht, findet hier eine Option. Risiko wie bei allen Curacao-Lizenzen: Dispute-Resolution nach karibischem Recht, keine EU-Standards.
Gamblezen
Curacao-Lizenz, extrem hohes Bonuspaket (500 % bis 3.625 EUR + 350 Free Spins). Die Domain gamblezen.com leitet 2026 über mehrere Stufen weiter: gamblezen777.com → gamblezen1111.com. Das ist aggressive Domain-Rotation, ein Indikator dafür, dass der Anbieter aktiv Geo-Blocking und Sperrlisten umgeht. Solche Weiterleitungen sind im Offshore-Markt üblich, werfen aber Fragen zur Langzeitstabilität auf. Wer heute registriert, muss morgen möglicherweise eine neue Domain suchen.
Spielauswahl und Zahlungsmethoden waren wegen der Weiterleitungskette nicht direkt verifizierbar. PSC-Akzeptanz laut Affiliate-Quellen. Bonusangebot konsistent über mehrere Listen hinweg genannt. Für Spieler, die hohe Willkommensboni priorisieren und Domain-Rotation als akzeptablen Aufwand sehen, ist Gamblezen eine Option. Für Nutzer, die Wert auf stabile Erreichbarkeit legen, eher nicht.
Tomb Riches
Curacao-Lizenz laut Affiliate-Angaben, Bonuspaket 2.000 EUR + 200 Free Spins. Die Domain tombriches.com existiert, lieferte zum Recherchezeitpunkt aber keinen Inhalt (leere Seite). Das kann temporäre Serverprobleme bedeuten, Wartungsarbeiten oder dass die Site inaktiv ist. Affiliate-Listen führen Tomb Riches weiterhin, was darauf hindeutet, dass die Site irgendwo erreichbar ist – möglicherweise über alternative Domains oder Mirrors.
Ohne Site-Zugriff lässt sich nichts über Spielauswahl, Provider oder Zahlungsmethoden sagen. PSC-Akzeptanz nur über Affiliate-Seiten referenziert. Tomb Riches ist der schwächste Kandidat auf dieser Liste in Bezug auf Verifizierbarkeit. Wer sich dennoch interessiert, sollte über Affiliate-Links navigieren und erwarten, dass technische Hürden auftauchen.
Rechtliche Lage für deutsche Spieler
Offshore-Casinos ohne GGL-Lizenz operieren in einer rechtlichen Grauzone. Das klingt dramatischer, als es für Spieler faktisch ist. Die rechtliche Situation lässt sich in drei Ebenen aufteilen: strafrechtlich, zivilrechtlich, steuerrechtlich.
Strafrechtlich: Der Glücksspielstaatsvertrag 2021 richtet sich an Anbieter, nicht an Spieler. Es gibt historisch keine bekannten Fälle, in denen deutsche Spieler strafrechtlich verfolgt wurden, weil sie bei einem Curacao- oder MGA-Casino gespielt haben. Die GGL (Gemeinsame Glücksspielbehörde der Länder) fokussiert ihre Durchsetzungsmaßnahmen auf Anbieter: Domain-Sperren, Zahlungsdienstleister-Blockaden, Werbeverbotsverfahren. Spielerkonten werden nicht beschlagnahmt, Gewinne nicht eingezogen. Stand August 2026 bleibt das Risiko für Spieler strafrechtlich nahe null.
Das heißt nicht, dass die Nutzung legal ist – sie verstößt formal gegen den GlüStV, weil Anbieter ohne deutsche Konzession den Markt nicht bedienen dürfen. Aber die Strafnorm trifft den Anbieter, nicht den Nutzer. Zivilrechtlich sieht es anders aus.
Zivilrechtlich: Wer bei einem Offshore-Casino spielt, verzichtet auf die Schutzmechanismen des deutschen Rechts. Bei Streitfällen – Gewinnverweigerung, ungerechtfertigte Kontosperrung, Bonusbedingungen im Kleingedruckten – greift das Recht der Lizenzjurisdiktion. Curacao-Recht oder maltesisches Recht. Klagewege in Deutschland sind möglich (man kann theoretisch vor einem deutschen Gericht gegen einen Curacao-Betreiber vorgehen), aber teuer und aufwendig. Die Vollstreckung eines deutschen Urteils in der Karibik ist praktisch aussichtslos.
MGA-lizenzierte Casinos bieten hier einen Vorteil: Malta ist EU-Mitglied, es gibt institutionalisierte Beschwerdewege (Malta Gaming Authority selbst, unabhängige ADR-Stellen), und EU-Urteile sind vollstreckbar. Dennoch: Auch MGA-Casinos unterliegen nicht deutschem Verbraucherschutzrecht. Wer auf GGL-Niveau geschützt sein will, muss bei GGL-lizenzierten Anbietern bleiben – mit allen Limits, die das mit sich bringt.
Ein weiterer zivilrechtlicher Punkt: Selbstsperren. Wer sich bei einem GGL-Casino über OASIS sperrt, ist bei allen GGL-Anbietern gesperrt. Diese Sperre gilt nicht für Offshore-Casinos. Wer bewusst OASIS umgehen will, findet bei internationalen Anbietern offene Türen. Wer sich selbst schützen will, findet dort keine Barriere. Das ist Fluch und Segen zugleich.
Steuerrechtlich: Gewinne aus Glücksspiel sind in Deutschland steuerfrei, unabhängig davon, ob das Casino GGL-lizenziert ist oder in Curacao sitzt. § 4 Nr. 9b UStG befreit Glücksspielgewinne von der Einkommenssteuer. Wer bei einem Offshore-Casino 50.000 EUR gewinnt und auszahlt, muss darauf keine deutsche Steuer zahlen. Die 5,3-%-Wettsteuer, die GGL-Anbieter auf jeden Einsatz abführen, entfällt bei Offshore-Anbietern – sie zahlen keine Steuer an den deutschen Fiskus, weil sie keine deutsche Lizenz haben. Für den Spieler ändert das nichts am steuerfreien Status der Gewinne, sehr wohl aber an der Frage, ob der Anbieter legal im deutschen Markt operiert (tut er nicht).
Welche rechtlichen Risiken habe ich als deutscher Spieler bei Casinos ohne GGL-Lizenz?
Das größte Risiko liegt nicht im Strafrecht, sondern im fehlenden Rechtsschutz. Wenn ein Offshore-Casino Gewinne einbehält oder das Konto sperrt, hat der Spieler kaum durchsetzbare Ansprüche. Seriöse MGA- oder Curacao-Betreiber haben Reputationsanreize, Fair-Play-Standards einzuhalten, aber rechtlich durchsetzen lässt sich das von Deutschland aus schwer. Wer hohe Summen einzahlt oder gewinnt, trägt dieses Risiko selbst. Strafrechtlich droht Spielern keine Verfolgung, aber zivilrechtlich steht man ohne das Sicherheitsnetz des GGL-Marktes da.
GGL-lizenzierte Alternativen mit Paysafecard
Für Spieler, die im legalen Rahmen bleiben wollen, gibt es eine Handvoll GGL-lizenzierter Anbieter, die Paysafecard akzeptieren. Diese Casinos unterliegen dem LUGAS-Monatslimit von 1.000 EUR, der 1-EUR-Slot-Einsatzgrenze, der 5-Sekunden-Pause und der OASIS-Anbindung. Sie bieten dafür Verbraucherschutz nach deutschem Recht, transparente Beschwerdewege und die Gewissheit, dass Gewinne ausgezahlt werden.
Laut GGL-Whitelist (Stand August 2026) sind folgende Anbieter mit virtuellen Automatenspielen lizenziert und akzeptieren laut Marktrecherche Paysafecard: bwin, Löwen Play, bet-at-home. Diese Liste ist nicht vollständig – die Whitelist enthält keine Angaben zu Zahlungsmethoden, und nicht jeder GGL-Anbieter listet PSC prominent. Wer im legalen Rahmen mit Paysafecard spielen will, sollte direkt bei den genannten Anbietern nachfragen oder deren Zahlungsseiten prüfen.
Der Kompromiss ist klar: Voller Verbraucherschutz, aber strikte Limits. Für manche Spieler ist das akzeptabel, für andere frustrierend. Wer gelegentlich 50 EUR einzahlt und bei 50-Cent-Spins bleibt, merkt die GGL-Beschränkungen kaum. Wer regelmäßig über 1.000 EUR/Monat einzahlt oder 5-EUR-Spins gewohnt ist, stößt sofort an die Grenzen.
Gibt es auch GGL-lizenzierte Casinos, die Paysafecard akzeptieren?
Ja, aber die Auswahl ist klein. bwin, Löwen Play und bet-at-home sind die bekanntesten Namen. Alle drei unterliegen den GGL-Limits (1.000 EUR/Monat anbieterübergreifend, 1 EUR/Spin, 5-Sekunden-Pause). Paysafecard funktioniert dort genauso wie bei internationalen Anbietern: 16-stelligen Code eingeben, Guthaben landet sofort. Auszahlungen über Banküberweisung oder E-Wallet, KYC-Prüfung Standard. Der Unterschied liegt nicht in der Zahlungsmethode, sondern im rechtlichen Rahmen: GGL-Anbieter sind an deutsches Recht gebunden, Offshore-Anbieter nicht.
Alternativen zu Paysafecard bei internationalen Anbietern
Wer bei internationalen Casinos spielt und feststellt, dass Paysafecard nicht verfügbar ist oder die Auszahlungs-Einschränkung stört, hat mehrere Alternativen. Diese Methoden bieten ähnliche Vorteile (Anonymität, keine Bankverbindung nötig) oder bessere Auszahlungsoptionen.
Kryptowährungen (Bitcoin, Ethereum, Tether, Litecoin): Die anonymste Option. Viele Offshore-Casinos akzeptieren Krypto für Ein- und Auszahlung, oft ohne KYC bis zu bestimmten Schwellenwerten (z. B. 2.000 EUR). Wer eine Wallet besitzt, kann ohne Namen, Adresse oder Ausweis spielen. Nachteil: Krypto-Kursschwankungen, Transaktionsgebühren bei manchen Blockchains, technische Hürde für Einsteiger. Vorteil: Vollständige Anonymität und Auszahlungen auf dieselbe Methode.
Neosurf: Ein Prepaid-Voucher ähnlich Paysafecard, aber weniger verbreitet. Funktioniert nach dem gleichen Prinzip (Code kaufen, eingeben), ist aber nicht bei allen Casinos verfügbar. Auszahlungsproblem bleibt das gleiche wie bei PSC.
Jeton und MuchBetter: E-Wallets, die auf Prepaid-Basis funktionieren. Man lädt Guthaben auf (per Banküberweisung oder Voucher), nutzt die App zur Einzahlung. Vorteil gegenüber PSC: Auszahlungen sind möglich (auf das Jeton/MuchBetter-Konto, von dort weiter auf Bankkonto). Nachteil: Weniger anonym als Paysafecard, da die Wallets auf einen Namen laufen.
Skrill und Neteller: Die etablierten E-Wallets der iGaming-Szene. Nicht anonym (volle KYC-Prüfung nötig), aber schnell und bei fast allen Casinos akzeptiert. Wer ohnehin eine Auszahlungsmethode braucht, kann direkt mit Skrill/Neteller einzahlen und den PSC-Umweg sparen.
Die Wahl hängt davon ab, was man priorisiert: Anonymität (Krypto), Komfort (E-Wallets) oder Verfügbarkeit ohne technisches Wissen (Paysafecard bleibt hier führend, wenn auch mit Auszahlungseinschränkung).
Bonusangebote und Paysafecard
Die Tabelle oben zeigt teils dreistellige Bonusprozentsätze und vierstellige Euro-Beträge. Solche Angebote klingen verlockend, bergen aber Fallstricke – besonders für Paysafecard-Nutzer.
Das Problem: Paysafecard ist typischerweise keine Auszahlungsoption. Wer einen Bonus annimmt (z. B. 100 % auf 500 EUR Einzahlung = 1.000 EUR Spielguthaben), muss Umsatzbedingungen erfüllen (meist 35–50× Bonusbetrag). Nach Erfüllung der Bedingungen will man auszahlen – und stößt auf die Tatsache, dass PSC nicht zur Auszahlung taugt. Man braucht eine alternative Methode: Banküberweisung (volle KYC-Prüfung nötig), E-Wallet (muss angelegt und verifiziert werden) oder Krypto (technische Hürde).
Manche Casinos verlangen zusätzlich, dass die Auszahlungsmethode vorab per Test-Einzahlung verifiziert wurde. Das heißt: Wer mit Paysafecard 500 EUR einzahlt und den Bonus nutzt, muss nach Umsatzerfüllung erst eine kleine Einzahlung (z. B. 20 EUR) über Skrill oder Bank machen, bevor die Hauptauszahlung freigegeben wird. Das kostet Zeit, Gebühren und Nerven.
Bonusstrategien: Affiliate-Guides empfehlen teils, Boni zu meiden oder nur bei Anbietern zu nutzen, die schnelle Auszahlungen ohne Test-Einzahlung erlauben. Wer mit Paysafecard einzahlt und Boni nutzen will, sollte von vornherein eine Auszahlungsmethode parat haben. Sonst endet die Sache mit frustrierten Wartezeiten in der KYC-Prüfung.
Die "geschenkten" 500 % oder 1.000 Free Spins sind nicht geschenkt – sie sind an Bedingungen geknüpft, die erfüllbar sind, aber Aufwand bedeuten. Wer nur gelegentlich spielt und keine Bonusjagd betreibt, fährt mit niedrigeren Boni oder Einzahlungen ohne Bonus oft besser. Keine Umsatzbedingungen, sofort auszahlbar (nach KYC).
Verantwortungsvolles Spielen
Internationale Casinos ohne OASIS-Anbindung bieten keine anbieterübergreifenden Selbstsperren. Wer sich bei CrownPlay ausschließt, kann bei Bitkingz weiterspielen. Das ist für manche Nutzer Freiheit, für andere ein Problem. Verantwortungsvolles Spielen setzt bei Offshore-Anbietern voraus, dass man selbst die Kontrolle behält – keine externe Instanz greift regulierend ein.
Seriöse Anbieter (auch Curacao-lizenzierte) bieten Selbstlimit-Tools: Einzahlungslimits pro Tag/Woche/Monat, Verlustlimits, Sitzungszeitlimits, temporäre Selbstsperren. Diese Tools sind freiwillig und nicht anbieterübergreifend. Wer sie nutzt, muss sie bei jedem Casino einzeln einstellen. Wer sie umgehen will, registriert sich einfach woanders.
GGL-Anbieter mit OASIS-Anbindung bieten hier objektiv mehr Schutz: Eine Sperre gilt überall, und sie lässt sich nicht durch Neuregistrierung umgehen (zumindest nicht ohne gefälschte Dokumente). Wer weiß, dass er zu problematischem Spielverhalten neigt, ist im GGL-Markt strukturell besser aufgehoben.
Für Spieler, die Offshore-Casinos bewusst wählen und die Kontrolle selbst behalten können, sind die freiwilligen Tools ausreichend. Wer sich unsicher ist, sollte ehrlich abwägen: Ist die Freiheit höherer Limits das Risiko wert, dass keine externe Grenze eingreift?
Sind Gewinne aus Offshore-Casinos in Deutschland steuerpflichtig?
Nein. Glücksspielgewinne sind in Deutschland steuerfrei, unabhängig davon, wo das Casino lizenziert ist. § 4 Nr. 9b UStG befreit sie von der Einkommensteuer. Wer bei einem Curacao-Casino 100.000 EUR gewinnt und nach Deutschland auszahlt, zahlt darauf keine Steuer. Das gilt auch für Gewinne bei ausländischen Lotterien, Poker-Turnieren oder Sportwetten. Der einzige Unterschied: GGL-lizenzierte Anbieter führen eine 5,3-%-Steuer auf jeden Einsatz ab (der Spieler merkt das nicht direkt, der Anbieter zahlt). Offshore-Anbieter zahlen diese Steuer nicht, weil sie keine deutsche Lizenz haben. Der Gewinn bleibt für den Spieler in beiden Fällen steuerfrei.
Kann ich mehrere Paysafecard-Codes kombinieren?
Ja, bei den meisten Casinos ist das möglich. Der Ablauf: An der Kasse die gewünschte Einzahlungssumme angeben (z. B. 200 EUR), den ersten 16-stelligen Code eingeben (100 EUR), dann den zweiten Code (weitere 100 EUR). Das System addiert die Beträge und bucht die volle Summe auf das Spielerkonto. Manche Anbieter haben ein Transaktionslimit (z. B. maximal 500 EUR pro Vorgang), was bedeutet, dass größere Summen in mehreren Transaktionen eingezahlt werden müssen. Die Kombinierbarkeit macht Paysafecard für höhere Einzahlungen praktikabler, als die Kartenlimits zunächst vermuten lassen.
Paysafecard vs. Krypto: Was lohnt sich?
Beide Methoden zielen auf Anonymität, unterscheiden sich aber in der praktischen Handhabung. Paysafecard ist einfach: Karte kaufen, Code eingeben, fertig. Keine technische Hürde, sofort verfügbar. Nachteil: Keine Auszahlung möglich, spätestens beim ersten Gewinn wird eine alternative Methode mit KYC nötig.
Kryptowährungen (Bitcoin, Ethereum, Tether) sind technisch anspruchsvoller: Wallet einrichten, Exchange-Konto oder P2P-Kauf, Blockchain-Gebühren verstehen. Vorteil: Ein- und Auszahlung auf dieselbe Wallet möglich, bei vielen Casinos ohne KYC bis zu bestimmten Summen (oft 2.000–5.000 EUR). Wer langfristig bei Offshore-Casinos spielt und Anonymität durchhalten will, kommt um Krypto nicht herum.
Für Gelegenheitsspieler, die einmalig 50–100 EUR testen wollen, ist Paysafecard die einfachere Wahl. Für regelmäßige Spieler mit höheren Summen ist Krypto die konsequentere Lösung. Der Aufwand, eine Wallet einzurichten, amortisiert sich ab der zweiten Auszahlung.
Worauf beim Anbieter-Wechsel achten?
Wer mehrere internationale Casinos parallel nutzt (z. B. um Boni abzuschöpfen oder Zahlungsmethoden zu testen), sollte zwei Dinge im Blick behalten: Bonusmissbrauchserkennung und KYC-Dopplungen.
Bonusmissbrauch: Viele Casinos gehören zur selben Betreibergruppe (z. B. mehrere Curacao-Sites unter einem Dachunternehmen). Wer bei Casino A einen Willkommensbonus nutzt und dann bei Casino B (gleicher Betreiber) erneut registriert, riskiert Kontosperrung wegen Mehrfachkonten. Die Casinos gleichen E-Mail, IP, Zahlungsmethode und teils Geräte-Fingerprints ab. Seriöse Spieler, die einfach Anbieter wechseln wollen, geraten dabei unschuldig ins Visier. Vor der Registrierung lohnt ein Blick ins Impressum: Wer ist der Betreiber? Läuft das Casino unter derselben Lizenz wie ein anderes, bei dem man schon Kunde ist?
KYC-Dopplungen: Jedes Casino verlangt bei der ersten Auszahlung Verifizierung (Ausweis, Adressnachweis, teils Zahlungsmethoden-Screenshot). Wer bei fünf Casinos spielt, muss fünfmal die gleichen Dokumente hochladen. Das ist lästig, aber unvermeidbar. Wer PSC nutzt und später auf E-Wallet wechselt, muss das E-Wallet ebenfalls verifizieren (Screenshot mit sichtbarem Namen und Transaktionsverlauf). Je mehr Anbieter, desto mehr Aufwand. Das spricht dafür, bei einem oder zwei Casinos zu bleiben, statt ständig zu wechseln.
Wie erkenne ich unseriöse Anbieter?
Nicht jedes Curacao-Casino ist gleich vertrauenswürdig. Warnzeichen, die auf Probleme hindeuten:
Fehlende Lizenzangaben: Seriöse Anbieter zeigen ihre Lizenznummer im Footer (z. B. "Curacao eGaming License No. 1668/JAZ"). Fehlt diese Angabe, ist Vorsicht geboten.
Unerreichbarer Support: Vor der Registrierung den Live-Chat testen. Antwortet er? Ist die Antwort hilfreich oder Copy-Paste-Floskel? Casinos, die keinen Support bieten oder nur automatisierte Antworten liefern, sind bei Problemen wertlos.
Unklare Bonusbedingungen: Wenn Umsatzanforderungen im Kleingedruckten versteckt sind oder Auszahlungslimits nicht transparent kommuniziert werden, ist das ein Warnsignal. Seriöse Casinos listen Bonusbedingungen offen auf (z. B. "35× Bonus, max. 5 EUR/Spin während Umsatz").
Fehlende Zahlungsmethoden-Transparenz: Casinos, die Einzahlungsmethoden zeigen, aber Auszahlungsmethoden verschweigen, haben oft etwas zu verbergen. Wer PSC nutzt, sollte vor der Einzahlung klären: Welche Auszahlungsmethoden stehen zur Verfügung? Wie lange dauert die Bearbeitung? Gibt es Gebühren?
Nutzerbewertungen: Trustpilot, AskGamblers, CasinoMeister – diese Plattformen sammeln Erfahrungsberichte. Ein Casino mit hunderten negativen Reviews (z. B. "Auszahlung seit Wochen blockiert") sollte gemieden werden. Perfekte 5-Sterne-Bewertungen sind allerdings auch verdächtig (oft gekauft).
Die zehn Anbieter in diesem Artikel wurden nach Marktpräsenz ausgewählt, nicht nach persönlichem Test. Tomb Riches etwa konnte nicht verifiziert werden und sollte mit Vorsicht betrachtet werden. CrownPlay, Bitkingz und Planbet haben hingegen mehrjährige Markthistorie und tauchen konsistent in Nutzerforen auf.
Das LUGAS-Paradox: Warum Prepaid keine Ausnahme ist
Ein häufiges Missverständnis: Manche Spieler glauben, Paysafecard umgehe das LUGAS-Limit, weil die Karte anonym ist und keine Bankverbindung preisgeben muss. Das stimmt nicht. LUGAS (länderübergreifendes Glücksspiel-Aufsichtssystem) trackt Einzahlungen über die Spieler-ID beim Casino, nicht über die Zahlungsmethode. Wer sich bei einem GGL-Casino mit E-Mail und verifiziertem Konto registriert, wird vom System erkannt – egal ob die Einzahlung per Banküberweisung, Kreditkarte oder Paysafecard erfolgt.
Das System funktioniert so: GGL-lizenzierte Casinos müssen jeden Spieler bei OASIS registrieren (Name, Geburtsdatum, Adresse). Jede Einzahlung wird an LUGAS gemeldet. Das System addiert alle Einzahlungen über alle GGL-Anbieter hinweg. Sobald die 1.000-EUR-Grenze erreicht ist, blockiert LUGAS weitere Einzahlungen – unabhängig von der Zahlungsmethode.
Anonymität hilft also nicht gegen LUGAS. Wer das 1.000-EUR-Limit umgehen will, muss GGL-lizenzierte Casinos ganz meiden und zu internationalen Anbietern wechseln. Dort gibt es kein LUGAS, aber auch keinen deutschen Verbraucherschutz. Das ist die eigentliche Entscheidung: Limit mit Schutz oder Freiheit mit Risiko.
Fazit: Für wen lohnt sich der Offshore-Weg mit Paysafecard?
Paysafecard-Casinos ohne LUGAS-Limit sind eine Nische für Spieler, die drei Dinge priorisieren: Anonymität bei der Einzahlung, Umgehung deutscher Limits und Bereitschaft, auf GGL-Verbraucherschutz zu verzichten.
Wer wozu tendiert, lässt sich grob nach Spielprofil sortieren:
| Spielprofil | Tendenz |
|---|---|
| Zahlt regelmäßig über 1.000 EUR/Monat ein und stößt an die GGL-Grenze | Offshore mit PSC, da LUGAS hier nicht greift |
| Will keine Bankdaten preisgeben, Prepaid-Karte ist die praktikabelste Option | Offshore mit PSC für die Einzahlung, Krypto oder E-Wallet für die Auszahlung |
| Testet internationale Casinos aus Neugier, 10–100-EUR-Kartenstückelung reicht | Offshore mit PSC, geringes finanzielles Risiko |
| Legt Wert auf Rechtsschutz bei Streitfällen und deutsche Beschwerdewege | GGL-lizenziert bleiben, trotz Limits |
| Neigt zu problematischem Spielverhalten, OASIS-Sperre als sinnvolle Grenze | GGL-lizenziert bleiben, Selbstsperre wirkt nur dort |
| Ist unsicher und braucht den regulierten Rahmen als Orientierung | GGL-lizenziert bleiben, bis Erfahrung da ist |
Die zehn Anbieter in diesem Artikel decken die Bandbreite ab: MGA für höheren Verbraucherschutz (Bitkingz, Planbet), etablierte Curacao-Marken (Platin Casino, CrownPlay), aggressive Neueinsteiger (Spinsbro, Gamblezen). Keiner davon ist risikolos, keiner davon ist illegal für Spieler – aber alle operieren außerhalb der deutschen Regulierung.
Wer sich für diesen Weg entscheidet, sollte mit realistischen Erwartungen starten: PSC funktioniert für Einzahlungen gut, für Auszahlungen braucht man eine Alternative. Die rechtliche Grauzone bedeutet kein Strafrisiko, aber schwächeren Rechtsschutz. Die "fehlenden Limits" sind nicht wirklich unbegrenzt – Anbieter setzen eigene Obergrenzen, nur eben höher als GGL. Und die Bonusangebote sind nicht geschenkt, sondern an Bedingungen geknüpft.
Wer das alles weiß und trotzdem den internationalen Markt bevorzugt, findet mit den genannten Anbietern einen Einstieg. Wer Zweifel hat, bleibt bei bwin, Löwen Play und Co. – mit 1.000 EUR/Monat und 1 EUR/Spin, dafür im rechtlich sauberen Fahrwasser.
Technische Hürden: Geo-Blocking und Domain-Rotationen
Ein praktisches Problem bleibt unerwähnt in den meisten Guides: Viele der genannten Casinos sind von Deutschland aus nicht direkt erreichbar. Die Recherche zu diesem Artikel stieß wiederholt auf 403-Fehler, Domain-Weiterleitungen und leere Seiten. Das ist kein Zufall, sondern Folge der GGL-Durchsetzungsmaßnahmen.
Die GGL arbeitet mit Internet-Providern zusammen, um Domains unlizenzierter Anbieter zu sperren. Casinos reagieren mit Domain-Rotationen: Wird beispiel-casino.com gesperrt, weicht der Betreiber auf beispiel-casino7.com oder beispiel-casino-eu.net aus. Spieler, die bereits registriert sind, erhalten die neue Adresse per E-Mail. Neukunden müssen über Suchmaschinen oder Affiliate-Links zur aktuellen Domain finden.
VPN als Workaround: Manche Spieler nutzen VPN-Dienste, um die eigene IP zu verschleiern und Geo-Blocks zu umgehen. Das funktioniert technisch, verstößt aber oft gegen die Casino-AGB. Viele Anbieter verbieten VPN-Nutzung explizit, weil sie Mehrfachkonten oder Bonusmissbrauch befürchten. Wer bei der Auszahlung mit aktivem VPN erwischt wird, riskiert Kontosperrung und Gewinnverlust. Das ist einer der Fälle, wo die vermeintliche Freiheit internationaler Casinos in Kleingedrucktem-Fallen endet.
Mirror-Sites und Affiliate-Links: Sicherer als VPN sind offizielle Mirror-Domains (vom Casino selbst betrieben) oder Registrierungs-Links von lizenzierten Affiliates. Diese Links umgehen Geo-Blocks oft, weil sie über Drittdomains laufen. Der Nachteil: Man weiß nie genau, ob man auf der echten Site landet oder auf einer Phishing-Kopie. Vor der Eingabe von Daten sollte man die SSL-Zertifikat-Angaben prüfen (Klick auf das Schloss-Symbol in der Browserzeile).
Die technische Erreichbarkeit ist 2026 kein Randproblem mehr, sondern ein zentraler Faktor bei der Anbieter-Wahl. Casinos mit stabiler Erreichbarkeit (z. B. über mehrere Mirror-Domains oder funktionierende Affiliate-Partnerschaften) sind praktisch wertvoller als solche mit den besten Boni, die aber wöchentlich neue Domains brauchen.
Mythen und Missverständnisse
Mythos 1: "Offshore-Casinos sind illegal." Falsch. Sie sind für Anbieter illegal, die aktiv den deutschen Markt bewerben, ohne GGL-Lizenz zu haben. Für Spieler gibt es kein Verbot, dort zu spielen – nur keinen Rechtsschutz.
Mythos 2: "Paysafecard ist komplett anonym." Nur bei der Einzahlung. Spätestens bei der ersten Auszahlung wird KYC verlangt (Ausweis, Adressnachweis). Wer dauerhaft anonym bleiben will, muss auf Krypto setzen.
Mythos 3: "LUGAS lässt sich mit Prepaid-Karten umgehen." Nein. LUGAS trackt über die Spieler-ID beim Casino, nicht über die Zahlungsmethode. Wer GGL-Casinos nutzt, läuft gegen die 1.000-EUR-Grenze – egal ob mit PSC, Bank oder Kreditkarte.
Mythos 4: "Curacao-Lizenzen sind wertlos." Nicht ganz. Sie sind weniger streng als MGA oder GGL, bieten aber einen Mindeststandard. Viele seriöse Betreiber nutzen Curacao, weil MGA-Lizenzen teurer und aufwendiger sind. Curacao allein sagt nichts über Seriosität – die liegt im Betreiber-Verhalten, nicht der Lizenzjurisdiktion.
Mythos 5: "Ohne Limit heißt unbegrenzt spielen." Nein. Es heißt, nicht an GGL-Limits gebunden zu sein. Offshore-Casinos setzen eigene Limits (oft 5.000–10.000 EUR/Monat für Standardkunden, mehr für VIPs). Diese sind höher, aber nicht inexistent.
Was tun bei Problemen?
Wer bei einem Offshore-Casino auf Schwierigkeiten stößt (Auszahlung blockiert, Bonus nicht gutgeschrieben, Konto ohne Grund gesperrt), hat eingeschränkte Rechtsmittel.
Schritt 1: Support kontaktieren. Oft lösen sich Probleme durch Nachfrage beim Kundendienst. Screenshots der Transaktion, klare Beschreibung des Problems, höflicher Ton. Viele Casinos haben mehrere Support-Kanäle (Live-Chat, E-Mail, Telegram). Wenn einer nicht antwortet, den nächsten versuchen.
Schritt 2: Beschwerde bei der Lizenzgeberin. Curacao eGaming und MGA haben offizielle Beschwerdeverfahren. Die Erfolgschancen sind unterschiedlich: MGA reagiert oft innerhalb von Wochen und vermittelt, Curacao kann Monate dauern und endet teils ergebnislos. Trotzdem: Dokumentierte Beschwerde ist besser als keine.
Schritt 3: Öffentlichkeit. AskGamblers, Trustpilot, CasinoMeister – öffentliche negative Reviews schaden der Reputation eines Casinos. Manche Betreiber reagieren schneller auf öffentliche Beschwerden als auf private Support-Tickets. Wichtig: Sachlich bleiben, Beweise vorlegen (Screenshots, Transaktions-IDs). Emotionale Tiraden ohne Belege schaden der eigenen Glaubwürdigkeit.
Schritt 4: Verlust akzeptieren. Klingt hart, ist aber teils die Realität. Wer bei einem unseriösen Curacao-Casino 5.000 EUR verliert, weil der Betreiber verschwindet oder zahlt nicht aus, hat kaum Durchsetzungsmöglichkeiten. Deshalb die Empfehlung: Nur Beträge einzahlen, deren Verlust verkraftbar ist. Offshore-Casinos sind kein Sparkonto.
Ausblick: Wird sich etwas ändern?
Die GGL verschärft seit 2023 kontinuierlich die Durchsetzung gegen unlizenzierte Anbieter. Domain-Sperren, Zahlungsdienstleister-Blockaden, Werbeverbote – der Druck steigt. Gleichzeitig diskutiert die Politik über Lockerungen der GGL-Limits: Die 1-EUR-Einsatzgrenze wird kritisiert, das 1.000-EUR-Monatslimit ebenfalls. Stand August 2026 gibt es keine konkreten Gesetzesänderungen, aber die Debatte läuft.
Sollte die GGL die Limits lockern (z. B. auf 2.000 EUR/Monat und 5 EUR/Spin), würde ein Teil der Spieler zurück in den legalen Markt wechseln. Die Offshore-Nische würde schrumpfen, aber nicht verschwinden – denn Anonymität und fehlende OASIS-Anbindung bleiben Alleinstellungsmerkmale internationaler Casinos.
Für Paysafecard-Nutzer ändert sich vermutlich wenig. Die Guthabenkarte bleibt attraktiv für anonyme Einzahlungen, egal ob GGL oder Offshore. Die Auszahlungs-Problematik bleibt bestehen, solange Paysafecard kein bidirektionales System anbietet. Wer langfristig plant, sollte sich parallel mit Krypto-Wallets oder E-Wallets vertraut machen – die Flexibilität zahlt sich aus.
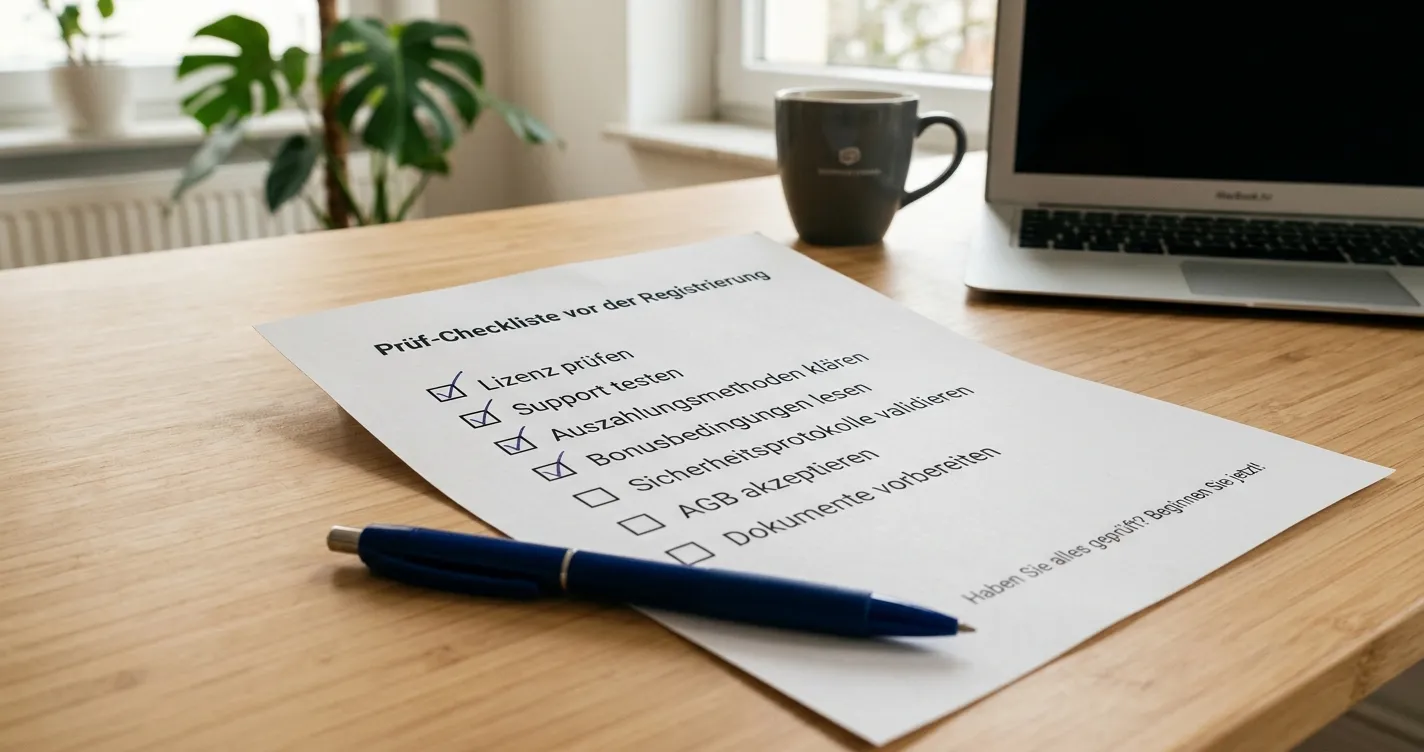
Checkliste vor der Registrierung
Bevor man sich bei einem internationalen Casino mit Paysafecard anmeldet:
- [ ] Lizenz prüfen (Curacao/MGA/andere? Nummer im Footer sichtbar?)
- [ ] PSC-Akzeptanz bestätigen (Live-Chat kontaktieren, nicht nur Affiliate-Angaben vertrauen)
- [ ] Auszahlungsmethoden klären (welche Alternativen zu PSC? KYC-Anforderungen?)
- [ ] Bonusbedingungen lesen (Umsatzanforderungen, Auszahlungslimits, erlaubte Spiele)
- [ ] Nutzerbewertungen checken (AskGamblers, Trustpilot – was sagen Langzeit-Nutzer?)
- [ ] Domain-Stabilität testen (ist die Site direkt erreichbar oder nur über VPN/Affiliate-Links?)
- [ ] Selbstlimit-Tools prüfen (welche Kontrollmöglichkeiten bietet das Casino?)
- [ ] Realistisch kalkulieren (wie viel bin ich bereit zu riskieren, wenn es schiefgeht?)
Diese acht Punkte filtern unseriöse Anbieter heraus und klären Erwartungen. Wer alle Punkte abarbeitet, spart sich böse Überraschungen bei der ersten Auszahlung.
Schlusswort
Paysafecard-Casinos ohne LUGAS-Limit existieren, funktionieren und werden genutzt. Sie sind weder die Lösung aller Spieler-Probleme noch ein rechtsfreier Wildwest. Die Realität liegt dazwischen: höhere Limits, weniger Verbraucherschutz, Auszahlungs-Workarounds nötig, rechtliche Grauzone für Anbieter (nicht Spieler), technische Hürden durch Geo-Blocking.
Wer nach dem Lesen dieses Artikels zu dem Schluss kommt, dass GGL-Casinos trotz Limits die sicherere Wahl sind – legitim. Wer sich für den internationalen Weg entscheidet – ebenfalls legitim, solange die Risiken klar sind. Es gibt keine moralisch überlegene Option, nur verschiedene Prioritäten: Schutz vs. Freiheit, Legalität vs. Flexibilität, Komfort vs. Anonymität.
Die zehn genannten Casinos sind ein Ausgangspunkt, keine Empfehlung im wörtlichen Sinne. Jeder Anbieter trägt Risiken, jeder hat Vor- und Nachteile. Am Ende entscheidet der Spieler selbst, welches Risiko er eingeht und welchen Kompromiss er akzeptiert. Dieser Artikel liefert die Fakten, die Entscheidung bleibt beim Leser.
Dieses Material wurde erstellt von Casino Bonus ohne Einzahlung team.
Ähnliche Beiträge
Deutschland Online Casino Vergleich: Krypto-Angebote
Online-Casino ohne Einschränkungen: Regeln und Limits