Online Casino mit Giropay 2026: Was Sie jetzt wissen müssen
 Verfügbar in DE
Inhaltsverzeichnis
Giropay existiert nicht mehr. Wer 2026 nach „Online Casino mit Giropay" sucht, findet Dutzende veraltete Listen, die so tun, als könnte man weiterhin per Giropay einzahlen. Das ist Unsinn. Die Zahlungsmethode wurde am 31. Dezember 2024 endgültig abgeschaltet, die Domain giropay.de leitet auf eine Schließungsmitteilung bei girocard.eu weiter.
Das heißt aber nicht, dass Banküberweisung als Casino-Einzahlungsweg verschwunden ist. Trustly, Klarna (früher Sofortüberweisung) und die klassische SEPA-Überweisung funktionieren nach wie vor – bei GGL-lizenzierten deutschen Anbietern genauso wie bei internationalen Casinos mit Malta- oder Curaçao-Lizenz. Wero, der offizielle Nachfolger von Giropay, spielt im Casino-Markt Stand August 2026 noch keine Rolle.
Dieser Ratgeber klärt, was mit Giropay passiert ist, welche Banküberweisungsmethoden 2026 tatsächlich funktionieren und bei welchen Casinos deutsche Spieler einzahlen können – ohne Werbeprosa, mit konkreten Namen und Lizenzangaben.
Giropay im Online-Casino 2026 – die wichtigste Information zuerst
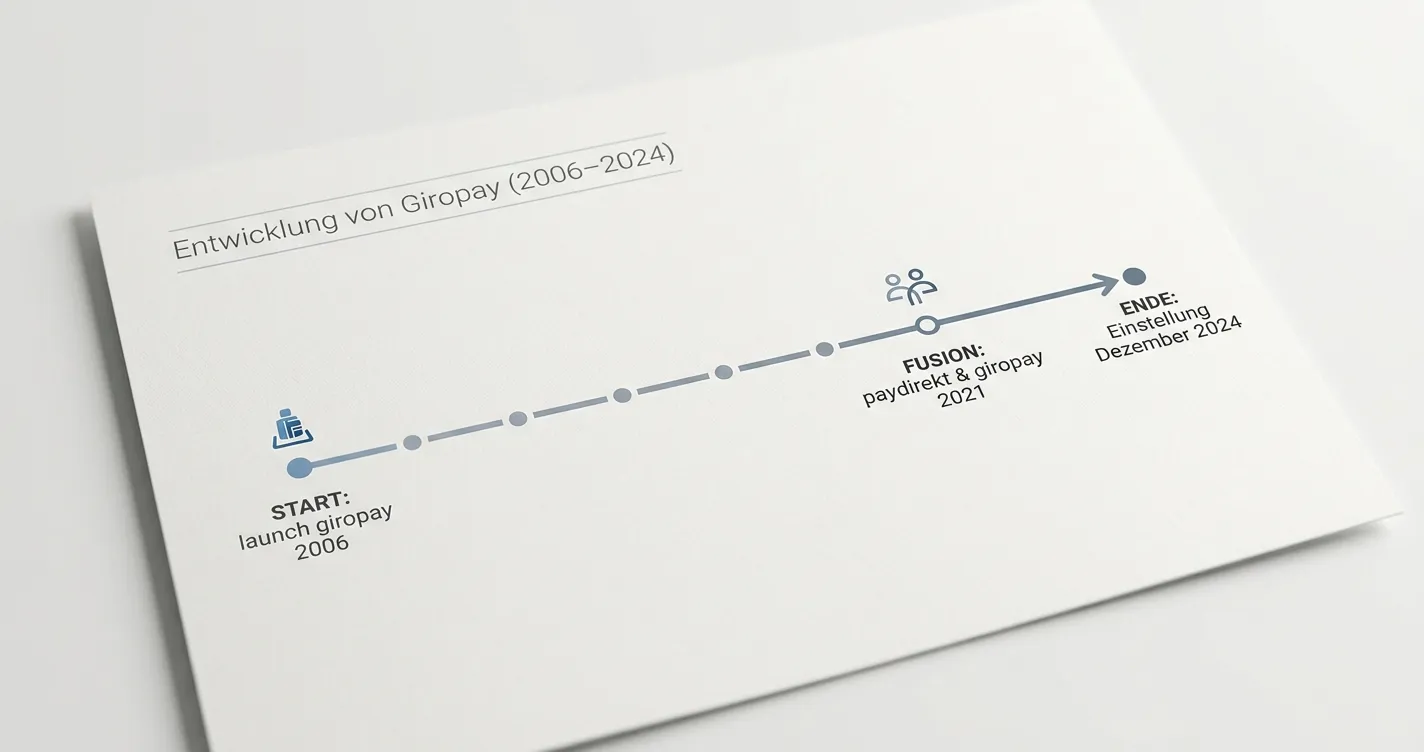
Giropay hat den Betrieb in zwei Schritten eingestellt. Am 30. Juni 2024 stoppte Paydirekt GmbH, der Betreiber von Giropay, das Onboarding neuer Händler. Zahlungsabwickler wie Stripe und PayPal erhielten die Mitteilung mit sechs Tagen Vorlauf. Am 31. Dezember 2024 endete die Transaktionsverarbeitung vollständig. Wer heute giropay.de aufruft, landet auf einer Schließungsnotiz der Girocard-Seite.
Die Gründe für die Abschaltung liegen in der strategischen Neuausrichtung der deutschen Banken. Giropay startete 2006 als deutsches Pendant zu internationalen Online-Banking-Zahlungen, verschmolz 2021 mit Paydirekt zu einem neuen „Giropay"-Brand, verlor aber kontinuierlich Marktanteile an Trustly und Klarna. Die European Payments Initiative (EPI), ein Konsortium europäischer Banken, hatte bereits 2024 Wero als paneuropäische Lösung gelauncht. Paydirekt entschied, Giropay zugunsten von Wero aufzugeben.
Die Geschichte von Giropay ist typisch für nationale Zahlungssysteme, die gegen internationale Konkurrenz antreten. Als Giropay 2006 an den Start ging, war PayPal bereits etabliert, aber in Deutschland noch nicht flächendeckend verbreitet. Die deutschen Banken wollten eine eigene Lösung ohne amerikanischen Intermediär. Giropay funktionierte als Bank-Redirect: Der Kunde wählte Giropay beim Online-Kauf, wurde zu seiner Bank weitergeleitet, authentifizierte sich mit PIN und TAN, die Überweisung lief in Echtzeit. Kein PayPal-Konto nötig, keine Kreditkarte, nur das normale Girokonto.
Das Konzept war solide, die Umsetzung holprig. Giropay blieb auf Deutschland beschränkt, während Trustly (Schweden, 2008 gestartet) und Sofortüberweisung (Deutschland, 2006 parallel zu Giropay gestartet) schneller europäische Märkte erschlossen. Sofortüberweisung wurde 2014 von Klarna übernommen und international skaliert. Trustly wuchs organisch und wurde zum Standard für Open-Banking-Zahlungen in Nordeuropa. Giropay dümpelte im Mittelfeld, bekannt in Deutschland, irrelevant außerhalb.
2021 versuchten die deutschen Banken einen Neustart: Giropay und Paydirekt (ein 2015 gestarteter PayPal-Konkurrent, der noch weniger Traktion hatte als Giropay) verschmolzen zur neuen Giropay GmbH unter dem Dach von Paydirekt. Das Branding blieb „Giropay", technisch lief aber Paydirekt-Infrastruktur im Hintergrund. Die Hoffnung: Synergien nutzen, eine echte E-Wallet-Funktion aufbauen, gegen PayPal bestehen. Die Realität: Trustly und Klarna hatten den Markt längst unter sich aufgeteilt, Giropay fiel weiter zurück.
Als die European Payments Initiative 2024 Wero launchte – diesmal wirklich paneuropäisch, mit Backing von Dutzenden Banken aus Deutschland, Frankreich, Belgien, den Niederlanden, Spanien und weiteren Ländern – war klar, dass Giropay keine Zukunft mehr hatte. Paydirekt zog den Stecker.
Für Casino-Spieler bedeutet das konkret: Jede Seite, die 2026 noch „Giropay-Casinos" listet, arbeitet mit veraltetem Content. Giropay-Einzahlungen sind technisch unmöglich, die Zahlungsschnittstelle existiert nicht mehr. Casinos, die Giropay bis Ende 2024 akzeptierten, haben die Methode aus ihren Kassenbereichen entfernt und durch Trustly, Klarna oder andere Alternativen ersetzt. Manche kleinere Anbieter haben ihre Zahlungsseiten noch nicht aktualisiert – dort steht dann Giropay als Option, führt aber beim Klick ins Leere oder auf eine Fehlermeldung.
Kann man 2026 noch mit Giropay im Online-Casino einzahlen?
Nein. Giropay wurde am 31. Dezember 2024 endgültig abgeschaltet. Die Zahlungsmethode steht weder bei deutschen GGL-lizenzierten Casinos noch bei internationalen Anbietern zur Verfügung. Wer eine Banküberweisung nutzen möchte, greift auf Trustly, Klarna oder SEPA zurück.
Empfohlene Online Casinos
- DrakarisLizenz: Tobique Gaming Commission, licence No. 0000002 · Bonus: 100% up to 1000 EUR + 100 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- JokerTippBonus: 100 % bis zu 5.000 € + 100 Freispiele · Auszahlungsgeschwindigkeit: 1-3 business days
- LuckygemBonus: €700 Bonus or 50 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- WinSharkBonus: 240% Bis zu €2500 + 300 Gratis Spins · Auszahlungsgeschwindigkeit: 1-3 business days
- SkyCrownBonus: Einzahlung 120% bis zu €500 + 125 Freispiele · Auszahlungsgeschwindigkeit: 1-3 business days
- CrownslotsLizenz: Tobique Gaming Commission, licence No. 0000064 · Bonus: Willkommenspaket 390% bis zu €3.700 + 175 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- RedRacerBonus: Welcome Casino Bonus 300% up to 10,000€ + 400 FS · Auszahlungsgeschwindigkeit: 1-3 business days
Wero – der offizielle Nachfolger (und warum Casinos ihn noch nicht nutzen)
Wero ist die Antwort der europäischen Banken auf PayPal, Venmo und ähnliche Wallet-Systeme. Die European Payments Initiative (EPI), gegründet von über 30 Banken und Zahlungsdienstleistern aus Deutschland, Frankreich, Belgien, den Niederlanden und weiteren EU-Ländern, hat Wero entwickelt, um nationale Zahlungssysteme wie Giropay (Deutschland), iDEAL (Niederlande) und Paylib (Frankreich) durch eine einheitliche Lösung zu ersetzen.
Am 2. Juli 2024 ging Wero in Deutschland, Belgien und Frankreich für Peer-to-Peer-Überweisungen live. Nutzer können über die Wero-App in Echtzeit Geld an andere Nutzer senden – ähnlich wie bei PayPal, aber direkt zwischen Bankkonten ohne Zwischenkonto. Die Erweiterung auf E-Commerce-Zahlungen (also Online-Shops und theoretisch auch Casinos) lief 2025 an, die technische Integration bei Händlern zieht sich aber bis heute.
Wero funktioniert technisch über SEPA Instant Credit Transfer, das europäische Echtzeit-Überweisungssystem, das seit 2017 existiert, aber erst in den letzten Jahren breit verfügbar wurde. Über 60 Prozent der europäischen Banken unterstützen SEPA Instant mittlerweile, in Deutschland sind es nahezu alle relevanten Institute. Wero baut darauf auf und fügt eine Wallet-Schicht hinzu: Nutzer verknüpfen ihr Bankkonto mit der Wero-App, hinterlegen eine Mobilnummer oder einen QR-Code als Empfänger-Identifikator, und Überweisungen laufen per Knopfdruck in Sekunden.
Das klingt nach einer guten Idee – und für Peer-to-Peer-Zahlungen funktioniert Wero auch reibungslos. Wer die App installiert hat, kann Freunden Geld senden, ohne IBAN abzutippen. Für E-Commerce-Zahlungen müssen aber zwei Bedingungen erfüllt sein: Der Händler muss Wero als Zahlungsmethode integrieren (über einen Payment Service Provider wie Stripe, Adyen oder Worldpay), und der Kunde muss die Wero-App installiert und konfiguriert haben. Genau hier hakt es 2026 noch.
Warum Casinos Wero 2026 noch nicht akzeptieren: Stand August 2026 hat kein bedeutender Casino-Anbieter – weder GGL-lizenziert noch international – Wero in den Kassenbereich integriert. Die Gründe sind mehrschichtig. Erstens: Wero verlangt von Nutzern die Einrichtung eines Wero-Wallets mit App-Download und Bankkonto-Verknüpfung. Trustly und Klarna funktionieren direkt über das Online-Banking ohne zusätzlichen Account – der Nutzer klickt auf Trustly, wird zu seiner Bank geleitet, loggt sich ein, fertig. Bei Wero muss der Nutzer vorher die App heruntergeladen und sein Bankkonto verifiziert haben. Das ist eine Hürde, die im Casino-Kontext niemand aufbauen will.
Zweitens: Die Händler-Integration von Wero läuft schleppend. Stripe hat Wero seit Anfang 2025 auf der Roadmap, aber die tatsächliche Verfügbarkeit in Payment-Gateways variiert. Viele Casinos arbeiten mit Payment Service Providern, die Wero schlicht noch nicht anbieten. Selbst wenn ein Casino Wero integrieren wollte, müsste es entweder den PSP wechseln oder auf ein Update warten.
Drittens: Die Nutzerbasis. Wero hatte im Sommer 2026 laut EPI rund 45 Millionen registrierte Nutzer in Europa – klingt viel, aber die meisten davon nutzen Wero nur für P2P-Transfers, nicht für Online-Shopping. Im E-Commerce liegt die Akzeptanz bei unter einem Prozent. Für Casinos, die ihre Zahlungsmethoden nach Konversionsraten optimieren, ist Wero unsichtbar. Trustly und Klarna bringen jeweils zweistellige Prozentanteile am Einzahlungsvolumen, Wero null.
Viertens – und das wird selten erwähnt: Regulatorische Unsicherheit im iGaming-Sektor. Wero ist eine von Banken betriebene Infrastruktur. Manche Banken haben in der Vergangenheit Glücksspiel-Transaktionen blockiert oder erschwert, vor allem bei internationalen Casinos ohne deutsche Lizenz. Ob Wero bei Casino-Zahlungen genauso reibungslos funktionieren wird wie Trustly (das als unabhängiger Zahlungsabwickler agiert), ist unklar. Casinos warten ab.
Paydirekt GmbH empfiehlt Wero offiziell als Giropay-Nachfolger. Die Realität im Casino-Markt sieht anders aus: Trustly und Klarna haben die Lücke längst geschlossen, Wero spielt vorerst keine Rolle. Ob sich das 2027 oder 2028 ändert, hängt davon ab, wie schnell Wero im E-Commerce Fuß fasst. Solange die App-Installation Pflicht bleibt, wird es schwer.
Was ist der Unterschied zwischen Trustly, Klarna und Wero?
Trustly und Klarna (ehemals Sofortüberweisung) nutzen direktes Online-Banking ohne zusätzliches Nutzerkonto – man loggt sich beim Bezahlen in sein normales Bankkonto ein. Wero verlangt eine separate App und Wallet-Einrichtung. Trustly unterstützt Einzahlungen und Auszahlungen, Klarna nur Einzahlungen. Wero wird bislang von keinem Casino akzeptiert (Stand August 2026).
Alternative Banküberweisungsmethoden für Casino-Einzahlungen 2026
Giropay ist weg, aber Banküberweisung als Einzahlungsweg funktioniert weiterhin. Vier Methoden stehen deutschen Spielern 2026 zur Verfügung – mit unterschiedlichen Stärken.
| Methode | Geschwindigkeit | Auszahlungen möglich | Gebühren (Nutzer) | Casino-Akzeptanz 2026 |
|---|---|---|---|---|
| Trustly | Sofort (Echtzeit) | Ja (1–3 Werktage) | Keine | Hoch (GGL + International) |
| Klarna (Sofortüberweisung) | Sofort (Echtzeit) | Nein | Keine | Hoch (GGL + International) |
| SEPA-Banküberweisung | 1–3 Werktage | Ja (SEPA-Rücküberweisung) | Keine (Banken können Gebühren erheben) | Universal (alle Casinos) |
| Wero | Echtzeit (theoretisch) | Nicht implementiert | Keine | Keine (nicht von Casinos akzeptiert) |
Trustly
Trustly ist ein schwedisches Fintech-Unternehmen, das seit 2008 Online-Banking-Zahlungen via Open Banking abwickelt. Die Methode arbeitet als Zahlungsabwickler zwischen Casino und Bank: Der Spieler wählt im Casino-Kassenbereich Trustly, wird zu seiner Bank weitergeleitet, authentifiziert sich mit den üblichen Online-Banking-Zugangsdaten (PIN, TAN oder Zwei-Faktor-Authentifizierung), und die Überweisung läuft in Echtzeit. Das Casino sieht die Einzahlung innerhalb von Sekunden.
Trustly wurde 2008 in Stockholm gegründet, zu einer Zeit, als Online-Banking in Skandinavien bereits weit verbreitet war, aber grenzüberschreitende Online-Zahlungen noch umständlich liefen. Die Idee war simpel: Statt Kreditkarte oder E-Wallet nutzt man direkt das Bankkonto, ohne vorher ein PayPal- oder Skrill-Konto anzulegen. Trustly baut eine Brücke zwischen Händler und Bank, verschlüsselt die Kommunikation, leitet den Nutzer zur Bank weiter, und die Bank autorisiert die Zahlung. Trustly selbst sieht nie die Login-Daten des Nutzers, nur die Zahlungsbestätigung.
Das Geschäftsmodell basiert auf Händlergebühren. Trustly berechnet dem Casino pro Transaktion eine Gebühr (typischerweise ein bis zwei Prozent des Transaktionsvolumens plus eine kleine Fixgebühr), der Nutzer zahlt nichts. Das macht Trustly für Spieler attraktiv – keine versteckten Kosten, keine Währungsumrechnung mit Aufschlag, keine Kreditkarten-Jahresgebühr. Die Einzahlung läuft über das normale Girokonto, das ohnehin jeder hat.
Der entscheidende Vorteil gegenüber Klarna: Trustly unterstützt auch Auszahlungen. Viele Casinos – vor allem internationale Anbieter – nutzen Trustly für beides, Einzahlung und Auszahlung. Der Spieler gewinnt, beantragt eine Auszahlung, wählt Trustly als Methode, und das Casino überweist den Betrag direkt auf das Bankkonto des Spielers. Keine IBAN manuell eingeben, kein separates Formular – Trustly erkennt das Konto, auf das eingezahlt wurde, und nutzt es für die Auszahlung. Auszahlungen dauern typischerweise ein bis drei Werktage, je nach Casino und Bank.
Trustly ist bei GGL-lizenzierten deutschen Casinos weit verbreitet. Bwin bietet Trustly an, ebenso kleinere GGL-Anbieter, die moderne Zahlungsmethoden priorisieren. Bei internationalen Casinos ist Trustly Standard – BitStarz, Cloudbet, LeoVegas (Malta-lizenziert), alle großen Namen akzeptieren Trustly. Nutzergebühren fallen nicht an, Casinos zahlen Händlergebühren.
Ein oft unterschätzter Vorteil von Trustly: Die Methode funktioniert bei über 6.300 Banken in 33 europäischen Ländern. Wer ein Konto bei Sparkasse, Volksbank, Commerzbank, Deutsche Bank, ING, Postbank, N26, Revolut oder praktisch jeder anderen deutschen Bank hat, kann Trustly nutzen. Es gibt keine Whitelist, keine „diese Bank wird nicht unterstützt"-Meldung. Solange die Bank Online-Banking anbietet, funktioniert Trustly.
Sicherheitstechnisch arbeitet Trustly nach PSD2-Standards (Payment Services Directive 2, die EU-Richtlinie für Zahlungsdienste). Das bedeutet: starke Kundenauthentifizierung (Two-Factor Authentication), verschlüsselte Kommunikation, keine Speicherung von Zugangsdaten. Trustly hat als reguliertes Finanzinstitut eine Lizenz der schwedischen Finanzaufsicht (Finansinspektionen) und unterliegt EU-Bankenregulierung. Das macht die Methode aus regulatorischer Sicht sicherer als manche E-Wallets, die als reine Zahlungsabwickler agieren.
Klarna (Sofortüberweisung)
Sofortüberweisung war bis 2024 unter eigenem Namen bekannt, wurde aber nach der Übernahme durch Klarna schrittweise in „Klarna Instant Bank Transfer" oder „Klarna Pay Now" umbenannt. Technisch funktioniert die Methode wie früher: Bank-Redirect, Online-Banking-Login, Echtzeit-SEPA-Überweisung, Bestätigung ans Casino binnen Sekunden.
Sofortüberweisung startete 2006 in München – zeitgleich mit Giropay, aber mit anderem Ansatz. Während Giropay auf Kooperation mit Banken setzte, baute Sofortüberweisung eine Technologie, die ohne direkte Bankpartnerschaft funktionierte. Der Nutzer gab seine Online-Banking-Zugangsdaten in die Sofortüberweisung-Schnittstelle ein, Sofortüberweisung logg sich im Namen des Nutzers bei der Bank ein, führte die Überweisung aus, und bestätigte dem Händler die Zahlung. Das war technisch clever, rechtlich umstritten. Deutsche Banken klagten gegen Sofortüberweisung, argumentierten, dass die Weitergabe von Online-Banking-Zugangsdaten an Dritte unsicher sei. Der Bundesgerichtshof entschied 2014 zugunsten von Sofortüberweisung – die Methode war legal.
Klarna, ein schwedisches Fintech-Unternehmen, das vor allem für „Kauf auf Rechnung" bekannt ist, übernahm Sofortüberweisung 2014 für 150 Millionen Euro. Klarna skalierte die Methode europaweit und integrierte sie in die eigene Payment-Suite. Mit der Einführung der PSD2-Richtlinie 2018 wurde der rechtliche Rahmen klarer: Open-Banking-Zahlungen wie Sofortüberweisung und Trustly sind explizit erlaubt, Banken dürfen sie nicht mehr blockieren. Seit 2024 läuft Sofortüberweisung technisch unter Klarna-Branding, viele Nutzer kennen die Methode aber noch unter dem alten Namen.
Der Unterschied zu Trustly: Klarna unterstützt keine Auszahlungen. Wer mit Klarna einzahlt, muss für Auszahlungen auf eine andere Methode (Banküberweisung, E-Wallet, Kreditkarte) wechseln. Das ist für manche Spieler unpraktisch – bei Trustly läuft alles über eine Methode, bei Klarna muss man die IBAN manuell eingeben oder ein Skrill-Konto anlegen. Für andere Spieler ist das irrelevant: Wer ohnehin nur einzahlt und Gewinne per SEPA auszahlen lässt (was bei GGL-Casinos oft die einzige Option ist), merkt keinen Unterschied.
Klarna/Sofortüberweisung ist bei deutschen und internationalen Casinos ähnlich weit verbreitet wie Trustly. Manche Casinos bieten beide an, manche nur eine der beiden. Bwin hat beide, Merkur Slots und Löwen Play keine von beiden (nur SEPA und paysafecard). Nutzergebühren gibt es nicht, Klarna verdient an Händlergebühren.
Ein technischer Unterschied zwischen Klarna und Trustly: Klarna verlangt seit 2024 die Einrichtung eines Klarna-Accounts für Sofortüberweisung-Zahlungen. Früher lief Sofortüberweisung komplett accountlos – heute muss man beim ersten Mal eine E-Mail-Adresse angeben und ein minimales Klarna-Profil erstellen. Das ist eine niedrige Hürde (dauert 30 Sekunden), aber es ist eine Hürde. Trustly bleibt accountlos.
SEPA-Banküberweisung
Die klassische Banküberweisung funktioniert bei jedem Casino, das europäische Spieler akzeptiert. Der Spieler überweist vom eigenen Bankkonto auf das Casino-Konto (IBAN wird im Kassenbereich angezeigt), die Überweisung dauert ein bis drei Werktage, und das Casino schreibt den Betrag nach Zahlungseingang gut.
SEPA steht für Single Euro Payments Area, das einheitliche Euro-Zahlungsverkehrsraum, der 2008 eingeführt wurde. Vor SEPA waren Überweisungen innerhalb Deutschlands schnell und günstig, grenzüberschreitende Überweisungen in andere EU-Länder langsam und teuer. SEPA hat das vereinheitlicht: Eine Überweisung von München nach Marseille kostet genauso viel (nichts) und dauert genauso lange (ein bis zwei Werktage) wie eine Überweisung von München nach Hamburg. Für Casino-Spieler bedeutet das: Man kann ohne Währungsumrechnung und ohne Extragebühren auf ein maltesisches oder zypriotisches Casino-Konto überweisen.
SEPA ist die langsamste Methode im Vergleich, aber die universellste. Jedes GGL-lizenzierte Casino akzeptiert SEPA, ebenso alle internationalen Anbieter. Selbst Casinos, die Trustly, Klarna, Skrill und zehn weitere Methoden anbieten, haben SEPA als Fallback-Option. Auszahlungen laufen ebenfalls per SEPA-Rücküberweisung, Dauer wieder ein bis drei Werktage.
Gebühren hängen von der eigenen Bank ab. Die meisten deutschen Banken verlangen für SEPA-Überweisungen im Online-Banking nichts – weder für Inlands- noch für Auslandsüberweisungen innerhalb der EU. Manche Banken (vor allem Filialbanken oder Banken mit alten Kontomodellen) berechnen Gebühren für Überweisungen außerhalb des monatlichen Freipostens. Wer bei Sparkasse, Volksbank oder Postbank ein Basiskonto hat, zahlt möglicherweise 50 Cent bis einen Euro pro Überweisung. N26, ING, Comdirect und die meisten Direktbanken verlangen nichts. Casinos erheben keine SEPA-Gebühren.
Ein Vorteil von SEPA: Transparenz. Bei Trustly und Klarna weiß man nie genau, welchen Wechselkurs man bekommt, wenn das Casino in einer anderen Währung abrechnet (z. B. ein maltesisches Casino mit EUR-Konto, aber internem USD-Accounting). Bei SEPA sieht man auf dem Kontoauszug exakt, was abgebucht wurde. Kein „Trustly AB Stockholm" als Empfänger, sondern die tatsächliche Casino-Firma mit maltesischer IBAN. Das ist für manche Spieler wichtig – entweder aus Datenschutzgründen (wer soll auf dem Kontoauszug sichtbar sein) oder aus buchhalterischen Gründen.
Ein Nachteil: SEPA-Überweisungen sind nicht instant. Wer Freitagabend einzahlt, muss bis Montag oder Dienstag warten, bis das Geld beim Casino ankommt. Trustly und Klarna schreiben den Betrag sofort gut. Für Spieler, die spontan einzahlen wollen, ist SEPA ungeeignet. Für Spieler, die ihre Einzahlungen im Voraus planen oder ohnehin nur einmal pro Woche spielen, ist SEPA ausreichend.
Welche Zahlungsmethode ersetzt Giropay im Casino?
Trustly und Klarna (ehemals Sofortüberweisung) sind die direkten Ersatzmethoden für Giropay. Beide funktionieren per Bank-Redirect in Echtzeit. Trustly unterstützt zusätzlich Auszahlungen, Klarna nur Einzahlungen. Wero, der offizielle Giropay-Nachfolger, wird Stand August 2026 von keinem Casino akzeptiert.
GGL-lizenzierte Casinos mit Banküberweisung
Deutsche Online-Casinos mit Lizenz der Gemeinsamen Glücksspielbehörde der Länder (GGL) unterliegen dem Glücksspielstaatsvertrag 2021 (GlüStV 2021). Das bedeutet: OASIS-Sperrsystem, LUGAS-Aktivitätsmeldung, ein Euro Höchsteinsatz bei virtuellen Automatenspielen, Fünf-Sekunden-Regel zwischen Spins, rund 1.000 Euro Monatslimit für Einzahlungen. Die Zahlungsmethoden sind nicht gesetzlich vorgeschrieben, aber alle GGL-Anbieter setzen auf SEPA, Trustly, Klarna, paysafecard und Kreditkarten. Giropay war vor der Abschaltung bei wenigen GGL-Casinos im Einsatz, Wero hat bislang keiner integriert.
Ein wichtiger Punkt vorab: Die GGL hat Stand August 2026 nur eine einzige Lizenz für ein vollwertiges Online-Casino (mit Tischspielen und Live-Dealer) vergeben – Merkur Bets Malta Limited für Schleswig-Holstein. Alle anderen GGL-Lizenzen betreffen virtuelle Automatenspiele (Slots). Wer Roulette, Blackjack oder Baccarat spielen will, findet bei GGL-Anbietern außerhalb von Schleswig-Holstein kein legales Angebot.
| Anbieter | Lizenztyp | Zahlungsmethoden (Bank) | Mindesteinzahlung | Besonderheit |
|---|---|---|---|---|
| bwin | GGL virtuelle Automatenspiele | SEPA, Trustly, Klarna, PayPal | 10 EUR | Etablierte Marke, starke Sportwetten-Integration |
| Merkur Slots | GGL virtuelle Automatenspiele | SEPA, paysafecard, Kreditkarten | 10–20 EUR | Gauselmann-Gruppe, deutsche Spielhallen-Heritage |
| Löwen Play | GGL virtuelle Automatenspiele | SEPA, paysafecard, Kreditkarten | 10 EUR | Gauselmann-Gruppe, Löwen-Marke aus Spielhallen |
| Bet-at-home | GGL virtuelle Automatenspiele | SEPA, Kreditkarten, E-Wallets | 10 EUR | Österreichischer Ursprung, Sportwetten-Fokus |
| Jokerstar | GGL virtuelle Automatenspiele | SEPA, paysafecard (angenommen) | 10 EUR | Kleinere Marke, wenig öffentliche Info |
| JackpotPiraten | GGL virtuelle Automatenspiele | SEPA, paysafecard (angenommen) | 10 EUR | Mittelgroße Marke, Jackpot-Thematik |
| Merkur Bets (SH) | GGL Online-Casino (Tischspiele + Slots) | SEPA, Kreditkarten, E-Wallets | 10 EUR | Einziges GGL-lizenziertes Vollcasino, nur Schleswig-Holstein |
bwin
ElectraWorks Limited (Malta) betreibt bwin.de für den deutschen Markt und hält eine GGL-Lizenz für virtuelle Automatenspiele. Bwin gehört zur Entain-Gruppe, einem der größten Glücksspielkonzerne Europas, und ist vor allem für Sportwetten bekannt. Das Casino-Angebot unter deutscher Lizenz beschränkt sich auf Slots von NetEnt, Pragmatic Play und weiteren gängigen Anbietern.
Was bwin von kleineren GGL-Anbietern unterscheidet: Die Plattform ist ausgereift, der Kundendienst reagiert zügig, und die Sportwetten-Seite (separate Lizenz) läuft parallel – wer beides nutzt, hat alles unter einem Account. Einzahlungen laufen per SEPA, Trustly, Klarna oder PayPal (eingeschränkt verfügbar). Mindesteinzahlung liegt bei zehn Euro. Auszahlungen dauern null bis 24 Stunden intern, dann ein bis drei Werktage bis aufs Bankkonto.
Die GlüStV-Einschränkungen gelten voll: Ein Euro Höchsteinsatz, fünf Sekunden Wartezeit zwischen Spins, kein Live-Casino, kein Tischspiel. Wer diese Limits nicht akzeptiert, findet bei bwin keine Lösung – dafür aber Rechtssicherheit und OASIS-Schutz.
Merkur Slots
Merkur Slots gehört zur Gauselmann-Gruppe, einem deutschen Automatenhersteller und Spielhallenbetreiber mit Jahrzehnte langer Geschichte. Die GGL-Lizenz für virtuelle Automatenspiele erlaubt den Betrieb von Slots unter deutschem Recht. Merkur setzt stark auf eigene Gauselmann-Titel (Blazing Star, Eye of Horus, Gold of Persia), ergänzt durch Spiele von Drittanbietern.
Die Zielgruppe sind Spieler, die Merkur-Automaten aus stationären Spielhallen kennen und die gleichen Titel online spielen wollen. Die Plattform wirkt funktional, aber weniger modern als bwin oder internationale Casinos. Einzahlungen laufen per SEPA, paysafecard oder Kreditkarte, Mindestbetrag zwischen zehn und zwanzig Euro (abhängig von der Methode). Trustly und Klarna werden nicht unterstützt – ein Nachteil für Spieler, die Echtzeit-Einzahlungen bevorzugen.
Auszahlungen dauern bei Merkur Slots länger als bei bwin, Erfahrungsberichte sprechen von zwei bis fünf Werktagen. Die GlüStV-Limits gelten, OASIS und LUGAS sind integriert.
Löwen Play
Löwen Play ist die zweite Gauselmann-Marke neben Merkur Slots, ebenfalls GGL-lizenziert für virtuelle Automatenspiele. Die Spielauswahl ähnelt Merkur (Pragmatic Play, Blueprint Gaming, Gauselmann-Eigenproduktionen), die Plattform setzt auf ein etwas jüngeres Design. In der Praxis unterscheidet sich Löwen Play kaum von Merkur Slots – beide gehören zum selben Konzern, beide unterliegen denselben Limits, beide verzichten auf Trustly und Klarna.
Einzahlungen laufen per SEPA, paysafecard oder Kreditkarte, Mindestbetrag zehn Euro. Auszahlungen brauchen ähnlich lange wie bei Merkur. Wer die Löwen-Marke aus Spielhallen kennt, findet hier das Online-Pendant. Wer Wert auf moderne Zahlungsmethoden oder schnelle Auszahlungen legt, wird enttäuscht.
Bet-at-home
Bet-at-home.com Entertainment GmbH kommt ursprünglich aus Österreich, hält aber eine deutsche GGL-Lizenz für virtuelle Automatenspiele. Wie bwin ist Bet-at-home primär eine Sportwetten-Marke, das Casino-Angebot ist sekundär. Slots laufen unter GlüStV-Limits, Tischspiele und Live-Casino gibt es nicht.
Einzahlungen per SEPA, Kreditkarte oder E-Wallets (Skrill, Neteller) funktionieren ab zehn Euro. Trustly und Klarna werden nicht angeboten. Auszahlungen dauern ein bis drei Werktage. Bet-at-home hat über die Jahre Marktanteile verloren, die Plattform wirkt weniger gepflegt als bwin. Für Spieler, die ohnehin bei Bet-at-home wetten, ist das Casino eine Option – als eigenständiges Ziel eher nicht.
Jokerstar
Jokerstar steht auf der GGL-Whitelist als lizenzierter Anbieter für virtuelle Automatenspiele. Öffentliche Informationen zu Eigentümerstruktur, Spieleauswahl oder Zahlungsmethoden sind spärlich. Die Webseite wirkt funktional, aber ohne Alleinstellungsmerkmal. Einzahlungen laufen vermutlich per SEPA und paysafecard (Standardmethoden bei kleinen GGL-Anbietern), Mindestbetrag dürfte bei zehn Euro liegen.
Jokerstar ist eine Option für Spieler, die ausschließlich Wert auf GGL-Lizenzierung legen und keine Ansprüche an Markenbekanntheit oder Plattformkomfort stellen. Wer bei bwin, Merkur oder Löwen Play zufrieden ist, hat keinen Grund zu wechseln.
JackpotPiraten
JackpotPiraten hält ebenfalls eine GGL-Lizenz für virtuelle Automatenspiele. Die Marke positioniert sich mit Jackpot-Thematik, bietet aber keine echten progressiven Jackpots (die fallen unter GlüStV-Regeln meist weg oder sind stark begrenzt). Die Plattform richtet sich an deutsche Spieler, die eine kleinere, weniger bekannte Marke bevorzugen.
Einzahlungen per SEPA und paysafecard, Mindestbetrag zehn Euro, Auszahlungen ein bis drei Werktage – alles im Rahmen des GGL-Standards. Wer keine besonderen Anforderungen hat und einfach legal Slots spielen will, findet bei JackpotPiraten eine Option. Wer moderne Zahlungsmethoden oder schnelle Abwicklung erwartet, schaut sich besser bei bwin oder internationalen Anbietern um.
Merkur Bets – das einzige echte GGL-Online-Casino
Merkur Bets Malta Limited (merkur-spiel.de) ist der einzige Anbieter mit einer vollwertigen GGL-Lizenz für Online-Casino-Spiele – Tischspiele, Live-Dealer, Roulette, Blackjack, Baccarat, zusätzlich zu Slots. Die Lizenz wurde am 18. September 2024 ausgestellt, gilt aber ausschließlich für Schleswig-Holstein. Spieler mit Wohnsitz in anderen Bundesländern dürfen Merkur Bets legal nicht nutzen.
Das ist die zentrale Einschränkung: Schleswig-Holstein hatte jahrelang eigene Glücksspielregeln parallel zum Rest Deutschlands, seit dem GlüStV 2021 ist das Land formal Teil des bundesweiten Systems, behält aber Sonderrechte für bereits erteilte Lizenzen. Merkur Bets profitiert davon. Wer außerhalb von Schleswig-Holstein wohnt und ein Vollcasino mit Tischspielen sucht, muss auf internationale Anbieter ausweichen.
Für Schleswig-Holsteiner ist Merkur Bets die einzige legale GGL-Option mit Live-Roulette und Blackjack. Einzahlungen laufen per SEPA, Kreditkarte oder E-Wallets, Mindestbetrag zehn Euro. Auszahlungen dauern ein bis drei Werktage. Die GlüStV-Limits gelten auch hier (OASIS, LUGAS, Monatslimit), aber die Einsatzlimits sind großzügiger als bei reinen Slot-Lizenzen.
Welche deutschen Online-Casinos mit Lizenz akzeptieren Banküberweisung?
Alle GGL-lizenzierten Anbieter akzeptieren SEPA-Banküberweisung. Trustly und Klarna (Sofortüberweisung) bieten vor allem bwin an. Merkur Slots, Löwen Play, Bet-at-home, Jokerstar und JackpotPiraten setzen primär auf SEPA und paysafecard. Giropay ist bei keinem GGL-Casino mehr verfügbar, Wero wird nicht unterstützt.
Kann man bei GGL-lizenzierten Casinos Giropay nutzen?
Nein. Giropay wurde Ende 2024 abgeschaltet und steht bei keinem GGL-lizenzierten Casino zur Verfügung. Stattdessen werden SEPA, Trustly, Klarna und paysafecard angeboten.
Internationale Casinos mit Banküberweisung (Malta & Curaçao)
Internationale Online-Casinos mit Lizenzen aus Malta oder Curaçao operieren außerhalb des deutschen GlüStV 2021. Das bedeutet: keine OASIS-Sperre, keine LUGAS-Meldung, keine Ein-Euro-Limits, keine Fünf-Sekunden-Regel, kein Monatslimit. Dafür auch kein deutscher Rechtsschutz im Streitfall – die Lizenz gilt nach maltesischem oder Curaçao-Recht, Beschwerden laufen über die dortigen Aufsichtsbehörden.
Für Spieler, die GGL-Limits ablehnen oder Tischspiele und Live-Casino wollen, sind internationale Anbieter die Alternative. Die Zahlungsmethoden sind vielfältiger: Trustly, Klarna, SEPA, Skrill, Neteller, paysafecard, Kreditkarten, Kryptowährungen. Giropay war vor der Abschaltung bei manchen internationalen Casinos verfügbar, Wero ist auch hier nicht im Einsatz.
| Anbieter | Lizenz | Zahlungsmethoden (Bank) | Mindesteinzahlung | Besonderheit |
|---|---|---|---|---|
| BitStarz | Curaçao Gaming Control Board | Trustly, Klarna, SEPA, Krypto | 10–20 EUR (Fiat) | Seit 2014, Krypto-Fokus, schnelle Auszahlungen |
| Wild.io | Curaçao Gaming Control Board | Krypto primär, Trustly regional | Variabel (Krypto-äquivalent) | Web-3.0-Plattform, aggressiver Bonus, Premium-Design |
BitStarz
BitStarz (bitstarz.com) gehört zu Direx N.V., einem Curaçao-lizenzierten Betreiber, der seit 2014 aktiv ist. Das Casino positioniert sich als Krypto-Casino, akzeptiert aber auch Fiat-Zahlungen – Trustly, Klarna und Kreditkarten funktionieren neben Bitcoin, Ethereum und weiteren Coins. Die Spielbibliothek umfasst über 2.300 Titel: Slots von Pragmatic Play, NetEnt, BGaming, Hacksaw Gaming, dazu Tischspiele und Live-Dealer von Evolution Gaming.
Was BitStarz von vielen Konkurrenten unterscheidet: Die Auszahlungsgeschwindigkeit. Krypto-Auszahlungen laufen in unter einer Stunde, Fiat-Auszahlungen (Trustly, Banküberweisung) brauchen ein bis drei Werktage. Es gibt provably-fair-Spiele (kryptografisch nachweisbare Fairness), eine Seltenheit im Fiat-Casino-Markt. Das Willkommenspaket erstreckt sich über die ersten vier Einzahlungen bis 500 Euro oder fünf Bitcoin plus 180 Freispiele – klingt großzügig, die Umsatzbedingungen sind mit dem 40-fachen des Bonusbetrags marktüblich.
BitStarz fragt bei der ersten Auszahlung nach einer Identitätsprüfung (Ausweis, Wohnsitznachweis), danach laufen Auszahlungen ohne weitere Verzögerung. Keine OASIS-Sperre, keine Einsatzlimits, keine Fünf-Sekunden-Regel. Die Curaçao-Lizenz bedeutet: Bei Streitigkeiten gilt Curaçao-Recht, nicht deutsches. Wer damit leben kann, findet bei BitStarz eines der ältesten und am besten bewerteten internationalen Casinos.
Wild.io
Wild.io (wild.io) ist eine jüngere Marke, gestartet um 2022, ebenfalls Curaçao-lizenziert. Die Plattform setzt auf Web-3.0-Technologie und ein Premium-Design – viel Wert auf Ästhetik, weniger auf Krypto-Hardcore-Features. Wild.io ist primär ein Krypto-Casino (Bitcoin, Ethereum, Litecoin, Tether), Fiat-Optionen sind begrenzt. Trustly wird regional angeboten, die Verfügbarkeit variiert je nach Standort.
Das Willkommenspaket liegt laut Affiliate-Reviews bei bis zu 350 Prozent auf die erste Einzahlung – ein aggressives Angebot, das mit hohen Umsatzbedingungen erkauft wird. Die Spielauswahl deckt Slots, Tischspiele und Live-Casino ab, Anbieter sind die üblichen Verdächtigen (Pragmatic Play, Evolution Gaming, NetEnt). Auszahlungen laufen schnell, solange Krypto genutzt wird; Fiat-Auszahlungen sind langsamer und oft mit höheren Gebühren verbunden.
Wild.io richtet sich an Spieler, die Wert auf moderne Optik legen und primär mit Kryptowährungen arbeiten. Wer klassische Banküberweisung bevorzugt, findet bei BitStarz mehr Komfort.
Welche internationalen Casinos akzeptieren deutsche Spieler mit Banküberweisung?
BitStarz akzeptiert Trustly, Klarna und SEPA-Überweisung für Fiat-Einzahlungen und -Auszahlungen. Wild.io ist primär Krypto-fokussiert, Trustly wird regional angeboten. Beide Casinos operieren unter Curaçao-Lizenz und unterliegen nicht dem deutschen GlüStV 2021.
Einzahlung und Auszahlung – was man wissen sollte
Banküberweisung als Einzahlungsweg funktioniert bei allen Casinos reibungslos, solange man die richtige Methode wählt. SEPA dauert ein bis drei Werktage, ist aber universell verfügbar. Trustly und Klarna liefern Echtzeit-Einzahlungen, Trustly unterstützt zusätzlich Auszahlungen. Klarna nicht – wer mit Klarna einzahlt, muss Gewinne über SEPA, E-Wallet oder Kreditkarte auszahlen lassen.
Auszahlungen verlangen bei den meisten Casinos eine Identitätsprüfung bei der ersten Anforderung: Ausweis (Personalausweis oder Reisepass) und Wohnsitznachweis (Stromrechnung, Kontoauszug) hochladen, Casino prüft die Dokumente, danach ist das Konto verifiziert. GGL-Casinos verlangen diese Prüfung sofort nach der Registrierung, internationale Casinos meist erst vor der ersten Auszahlung.
Die Bearbeitungszeit für Auszahlungen variiert stark. GGL-Casinos brauchen intern null bis 24 Stunden, dann ein bis drei Werktage Banküberweisung. Internationale Casinos wie BitStarz sind schneller (unter 24 Stunden intern), manche kleinere Anbieter brauchen bis zu fünf Werktage. Krypto-Auszahlungen laufen bei BitStarz und Wild.io deutlich schneller als Fiat.
Ein oft übersehener Punkt: Manche Casinos verlangen, dass Auszahlungen über dieselbe Methode laufen wie Einzahlungen. Wer per Klarna einzahlt, kann oft nicht per Trustly auszahlen – SEPA bleibt dann die einzige Option. Das ist kein technisches Problem, sondern eine Vorgabe der Geldwäscheprävention (AML). Die Logik dahinter: Casinos sind verpflichtet, verdächtige Transaktionsmuster zu melden. Wenn jemand mit Methode A einzahlt und mit Methode B auszahlt, könnte das theoretisch auf Geldwäsche hindeuten – Geld wird durch verschiedene Zahlungskanäle geschleust, um seine Herkunft zu verschleiern.
In der Praxis bedeutet das für normale Spieler: Wer mit Trustly einzahlt, kann meist auch mit Trustly auszahlen, sofern das Casino Trustly-Auszahlungen unterstützt. Wer mit Klarna einzahlt, muss per SEPA oder einer anderen Methode auszahlen, die auf den eigenen Namen läuft. Wer mit paysafecard einzahlt (eine anonyme Prepaid-Methode), muss bei der Auszahlung zwingend ein Bankkonto oder E-Wallet angeben, das auf den eigenen Namen registriert ist – paysafecard-Auszahlungen existieren nicht.
Vor der ersten Einzahlung lohnt ein Blick in die AGB des Casinos, Abschnitt Zahlungen oder Auszahlungen. Dort steht, welche Kombinationen erlaubt sind. Manche Casinos sind flexibel und erlauben nach erfolgter KYC-Prüfung Auszahlungen über eine andere Methode als die Einzahlung. Andere bestehen darauf, dass Einzahlungs- und Auszahlungsmethode identisch sein müssen.
Ein weiteres Detail: Manche Casinos haben Mindestauszahlungsbeträge. Bwin zahlt ab 20 Euro aus, kleinere Beträge werden nicht bearbeitet. BitStarz hat ein Minimum von zehn Euro für Fiat-Auszahlungen. Für Krypto-Auszahlungen gibt es oft gar kein Minimum, allerdings fallen Blockchain-Netzwerkgebühren an. Wer mit fünf Euro Gewinn auszahlen will, muss entweder weiterspielen bis 20 Euro erreicht sind, oder den Betrag im Konto lassen. Das steht in den AGB, wird aber selten prominent auf der Einzahlungsseite kommuniziert.
Pending-Time ist ein weiterer Faktor. Viele Casinos haben eine interne Bearbeitungszeit für Auszahlungen – die sogenannte Pending-Phase, in der die Auszahlung noch stornierbar ist. Bei GGL-Casinos beträgt die Pending-Time meist null bis 24 Stunden. Internationale Casinos variieren: BitStarz hat für verifizierte Konten fast keine Pending-Time (unter einer Stunde), manche kleinere Anbieter halten Auszahlungen bis zu 48 Stunden in Pending. In dieser Zeit kann der Spieler die Auszahlung noch abbrechen und das Geld zurück ins Spielerkonto holen – was aus Casino-Sicht gewollt ist, weil viele Spieler genau das tun und das Geld weiterspielen.
Mindesteinzahlungen und Bonusangebote
Mindesteinzahlungen bei GGL-Casinos liegen durchweg bei zehn Euro, manche Anbieter (Merkur Slots, Löwen Play) setzen je nach Zahlungsmethode 20 Euro an. Internationale Casinos haben ähnliche Mindestwerte, Krypto-Einzahlungen bei BitStarz und Wild.io starten ab dem Bitcoin-Äquivalent von zehn bis zwanzig Euro.
Bonusangebote sind bei GGL-Casinos kleiner als bei internationalen Anbietern, das liegt an den GlüStV-Limits. Bwin bietet typischerweise 100 Prozent bis 100 Euro auf die erste Einzahlung, Merkur Slots ähnlich. Umsatzbedingungen liegen zwischen 35- und 40-fachem des Bonusbetrags, zu erfüllen innerhalb von 30 Tagen. Das Ein-Euro-Einsatzlimit gilt auch beim Bonusumsatz – wer mit Bonus spielt, kommt langsam voran.
Internationale Casinos bieten aggressivere Boni: BitStarz bis 500 Euro über vier Einzahlungen plus 180 Freispiele, Wild.io bis 350 Prozent auf die erste Einzahlung. Die Umsatzbedingungen sind ähnlich (35- bis 40-fach), aber ohne Einsatzlimit erfüllt man sie schneller. Der Haken: Höhere Bonusbeträge verleiten zu höheren Einsätzen, und die Umsatzbedingungen fressen oft den gesamten Bonus auf.
Wer Banküberweisung nutzt, sollte vor der Einzahlung prüfen, ob die gewählte Methode bonusfähig ist. Manche Casinos schließen bestimmte Zahlungswege von Bonusangeboten aus – das betrifft meist E-Wallets (Skrill, Neteller), seltener Banküberweisung. SEPA, Trustly und Klarna sind in der Regel bonusfähig.
Seriösität und Sicherheit bei Banküberweisungen
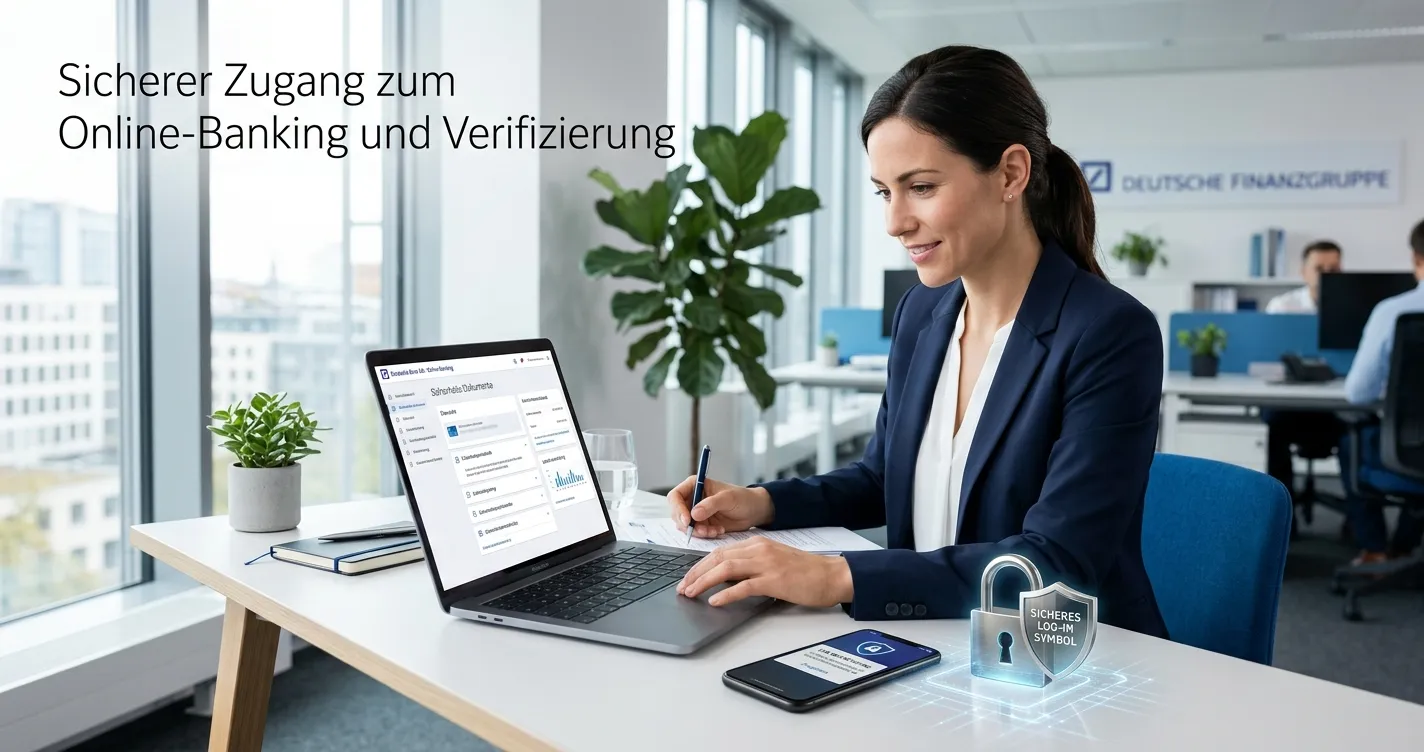
Banküberweisung ist die sicherste Einzahlungsmethode im Casino, weil keine sensiblen Daten ans Casino weitergegeben werden. Bei Trustly und Klarna loggt man sich direkt bei der eigenen Bank ein, das Casino sieht nur die Zahlungsbestätigung. Bei SEPA überweist man vom eigenen Konto auf das Casino-Konto, das Casino erhält IBAN und Name, aber keine Zugangsdaten.
Die Sicherheit von Banküberweisung beruht auf drei Säulen. Erstens: Keine Kreditkartendaten werden gespeichert oder übertragen. Bei Kreditkartenzahlungen gibt der Spieler Kartennummer, CVV und Ablaufdatum ein – diese Daten landen im Payment Gateway des Casinos oder seines Zahlungsabwicklers. Selbst bei verschlüsselter Übertragung besteht ein Restrisiko, dass die Daten bei einem Hack abgegriffen werden. Bei Banküberweisung gibt es dieses Risiko nicht. Die Bank authentifiziert den Nutzer, die Bank führt die Überweisung aus, das Casino erhält nur eine Bestätigung.
Zweitens: Zwei-Faktor-Authentifizierung ist Standard. Seit der EU-Zahlungsdiensterichtlinie PSD2 (Payment Services Directive 2), die 2019 in Kraft trat, müssen alle Online-Banking-Transaktionen über 30 Euro mit starker Kundenauthentifizierung (Strong Customer Authentication, SCA) gesichert werden. Das bedeutet: zwei unabhängige Faktoren aus den Kategorien Wissen (Passwort, PIN), Besitz (Handy, TAN-Generator) und Inhärenz (Fingerabdruck, Gesichtserkennung). Die meisten deutschen Banken nutzen entweder photoTAN (QR-Code per App scannen), pushTAN (Freigabe per Banking-App) oder SMS-TAN. Trustly und Klarna laufen über diese bestehenden Authentifizierungsmethoden – es gibt keine schwächere, Casino-spezifische Authentifizierung.
Drittens: Banküberweisung ist reversibel, aber kontrolliert. SEPA-Überweisungen können innerhalb von acht Wochen zurückgebucht werden, wenn sie fehlerhaft oder betrügerisch waren – allerdings nur mit Zustimmung der Empfängerbank oder durch rechtliche Schritte. Das ist ein Unterschied zu Kreditkarten, wo Chargebacks (Rückbuchungen) durch den Karteninhaber einseitig initiiert werden können. Für Casinos sind Kreditkarten deshalb riskanter (Spieler zahlen ein, spielen, verlieren, fordern Chargeback), für Spieler sind sie komfortabler (einfacher Käuferschutz). Banküberweisung liegt in der Mitte: sicherer als Kreditkarte, aber weniger Rückbuchungsoptionen.
GGL-lizenzierte Casinos unterliegen deutscher Aufsicht, OASIS und LUGAS sind verpflichtend. Wer sich bei OASIS sperren lässt, wird bei allen GGL-Casinos automatisch blockiert. OASIS (Onlineabfrage Spielerstatus) ist das bundesweite Sperrsystem, das seit Oktober 2022 aktiv ist. Jeder, der sich bei einem GGL-Casino registriert, wird in Echtzeit gegen die OASIS-Datenbank abgeglichen. Gesperrte Spieler können kein Konto eröffnen, keine Einzahlung tätigen. Die Sperre greift sofort und deutschlandweit. LUGAS (Länderübergreifendes Glücksspiel-Aufsichtssystem) erfasst alle Transaktionen und Spielaktivitäten bei GGL-Casinos – Einzahlungen, Einsätze, Gewinne, Verluste. Das System prüft, ob das Monatslimit von rund 1.000 Euro eingehalten wird, und blockiert weitere Einzahlungen, wenn das Limit erreicht ist.
Internationale Casinos sind in OASIS nicht eingebunden. Eine OASIS-Sperre greift dort nicht. Für Spieler mit Suchtproblemen ist das ein relevanter Unterschied. Wer sich bei OASIS sperren lässt, sperrt sich nur aus GGL-Casinos, nicht aus internationalen Anbietern. Internationale Casinos haben eigene Selbstausschluss-Systeme, aber die sind nicht zentral vernetzt. BitStarz bietet Selbstausschluss für sechs Monate, ein Jahr oder permanent – aber das gilt nur bei BitStarz, nicht bei Wild.io oder anderen Casinos.
Die Lizenz eines Casinos sagt mehr über Seriösität aus als die Zahlungsmethode. Eine GGL-Lizenz bedeutet deutsche Rechtsaufsicht, Einlagenschutz nach deutschen Standards (Trennung von Kundengeldern und Betriebskapital), und Beschwerdemöglichkeiten bei der GGL. Eine Malta Gaming Authority (MGA)-Lizenz bedeutet EU-Aufsicht nach maltesischem Recht, ähnlich streng wie Deutschland, aber mit anderen Schwerpunkten (Malta erlaubt Boni ohne Umsatzlimit, Deutschland nicht). Eine Curaçao-Lizenz ist weniger streng reguliert – Curaçao verlangt Lizenzgebühren und ein Mindestmaß an Fairness-Nachweisen, kontrolliert aber nicht so engmaschig wie MGA oder GGL.
BitStarz operiert seit zwölf Jahren unter Curaçao-Lizenz ohne größere Skandale. Das ist eine Vertrauensbasis. Neue Casinos mit Curaçao-Lizenz sind riskanter – es gibt keine Historie, keine Bewertungen, keine Garantie, dass Auszahlungen zügig bearbeitet werden. Die Regel: Je älter und etablierter ein Casino, desto sicherer, unabhängig von der Lizenz. BitStarz (seit 2014), LeoVegas (seit 2012, MGA-Lizenz), Betsson (seit 2001, MGA-Lizenz) – das sind Namen mit Trackrecord. Ein Casino, das 2025 gestartet ist und Curaçao-Lizenz hat, sollte man erst mit kleinen Beträgen testen.
Rote Flaggen bei Casinos: keine Lizenzangabe im Impressum oder Footer der Webseite. Jedes seriöse Casino zeigt seine Lizenznummer prominent an. Keine SSL-Verschlüsselung – erkennbar am fehlenden Schloss-Symbol in der Browserzeile. Ohne SSL werden Daten unverschlüsselt übertragen, ein No-Go für jeden Online-Dienst, der Zahlungen abwickelt. Auszahlungen dauern über eine Woche ohne Begründung oder Kommunikation. Ein bis drei Werktage sind normal, fünf Werktage bei kleineren Casinos akzeptabel, zehn Tage ohne Rückmeldung vom Kundendienst ein Warnsignal. Kundendienst antwortet nicht oder nur mit Copy-Paste-Floskeln. Ein Live-Chat, der innerhalb von Minuten reagiert, ist heute Standard – wer nur ein E-Mail-Kontaktformular hat und Tage bis zur Antwort braucht, investiert nicht in Kundenservice.
Wer bei einem Casino mit GGL-, MGA- oder Curaçao-Lizenz (etablierte Marke, mindestens drei Jahre Betriebsgeschichte) spielt und Banküberweisung nutzt, bewegt sich im sicheren Rahmen. Das Risiko, dass Einzahlungen verschwinden oder Auszahlungen verweigert werden, ist minimal. Trustly und Klarna als Zahlungsmethoden bringen eine zusätzliche Sicherheitsebene: Beide Unternehmen sind regulierte Finanzinstitute (Trustly in Schweden, Klarna ebenso), beide müssen europäische Finanzaufsichtsstandards einhalten. Ein Casino, das Trustly oder Klarna anbietet, ist bereits von diesen Unternehmen geprüft worden – Trustly und Klarna arbeiten nicht mit Casinos zusammen, die als Hochrisiko gelten.
Was ist aus Giropay geworden und warum funktioniert es nicht mehr?
Giropay wurde von Paydirekt GmbH am 31. Dezember 2024 endgültig abgeschaltet. Die deutschen Banken haben Giropay zugunsten von Wero aufgegeben, einer paneuropäischen Zahlungslösung der European Payments Initiative. Wero wird aber bislang von keinem Casino akzeptiert (Stand August 2026), sodass Trustly, Klarna und SEPA die Lücke geschlossen haben.
Fazit: Banküberweisung im Casino 2026 funktioniert – nur anders
Giropay ist Geschichte, aber Banküberweisung als Einzahlungsweg lebt weiter. Trustly und Klarna haben die Lücke übernommen, SEPA bleibt die universelle Fallback-Option. Wer bei GGL-lizenzierten deutschen Casinos spielt, findet SEPA bei jedem Anbieter, Trustly und Klarna bei den größeren Marken wie bwin. Wer internationale Casinos bevorzugt, hat bei BitStarz und vergleichbaren Anbietern Zugriff auf alle drei Methoden plus Kryptowährungen.
Die wichtigste Erkenntnis: Wer 2026 nach Giropay-Casinos sucht, sucht nach etwas, das nicht mehr existiert. Die Suchintention – Casino-Einzahlung per Banküberweisung ohne Kreditkarte – ist nach wie vor erfüllbar, nur die Methode hat sich geändert. Trustly ist schneller als Giropay je war, Klarna bietet dieselbe Benutzerfreundlichkeit, SEPA ist langsamer, aber dafür bei jedem Casino verfügbar. Wero wird möglicherweise in ein oder zwei Jahren relevant, Stand August 2026 spielt die Methode im Casino-Markt keine Rolle.
Für deutsche Spieler bedeutet das: Wer Wert auf GGL-Lizenz, OASIS-Schutz und deutsche Rechtsaufsicht legt, findet bei bwin, Merkur Slots oder Löwen Play legale Optionen mit Banküberweisung. Wer die GlüStV-Limits ablehnt und Tischspiele oder Live-Casino will, weicht auf internationale Anbieter wie BitStarz aus. Beide Wege funktionieren mit Banküberweisung. Giropay fehlt niemandem.
Dieses Material wurde erstellt von Casino Bonus ohne Einzahlung team.
Ähnliche Beiträge
Deutschland Online Casino Vergleich: Krypto-Angebote
Online-Casino ohne Einschränkungen: Regeln und Limits