Wero im Online-Casino 2026: Anbieter, Prüfung und klare Grenzen
 Verfügbar in DE
Inhaltsverzeichnis
Wero klingt nach dem naheliegenden nächsten Schritt: Bankkonto, App, Bestätigung, fertig. Der Haken steckt im letzten Wort. Ein Zahlungsdienst ist nicht automatisch in jeder Kasse verfügbar, nur weil ein Vergleichsportal ihn in einer Tabelle aufführt. Bei Online-Casinos ändert sich das Angebot zudem nach Land, Konto, Glücksspielart und manchmal sogar nach dem Zeitpunkt der Anmeldung.
Für 2026 werden vor allem bwin und bet-at-home als Wero-Kandidaten genannt. Das ist ein brauchbarer Startpunkt, aber noch kein Beweis für eine freigeschaltete Einzahlung. Die offizielle Wero-Hilfe formuliert es nüchterner: Online funktioniert Wero bei Händlern, die es als Zahlungsmethode anbieten. Der Händler ist in diesem Fall die konkrete Kasse des konkreten Casinos.
Die praktische Regel lautet daher: Erst die deutsche Erlaubnis prüfen, danach im eingeloggten Kassenbereich nach Wero sehen und erst dann über einen Bonus oder eine kleine Testzahlung nachdenken. Ein Werbewort in Anführungszeichen, ein „Geschenk“, macht aus einem Glücksspielunternehmen keine Wohltätigkeitsorganisation.
Wero im Online-Casino: Was 2026 wirklich feststeht
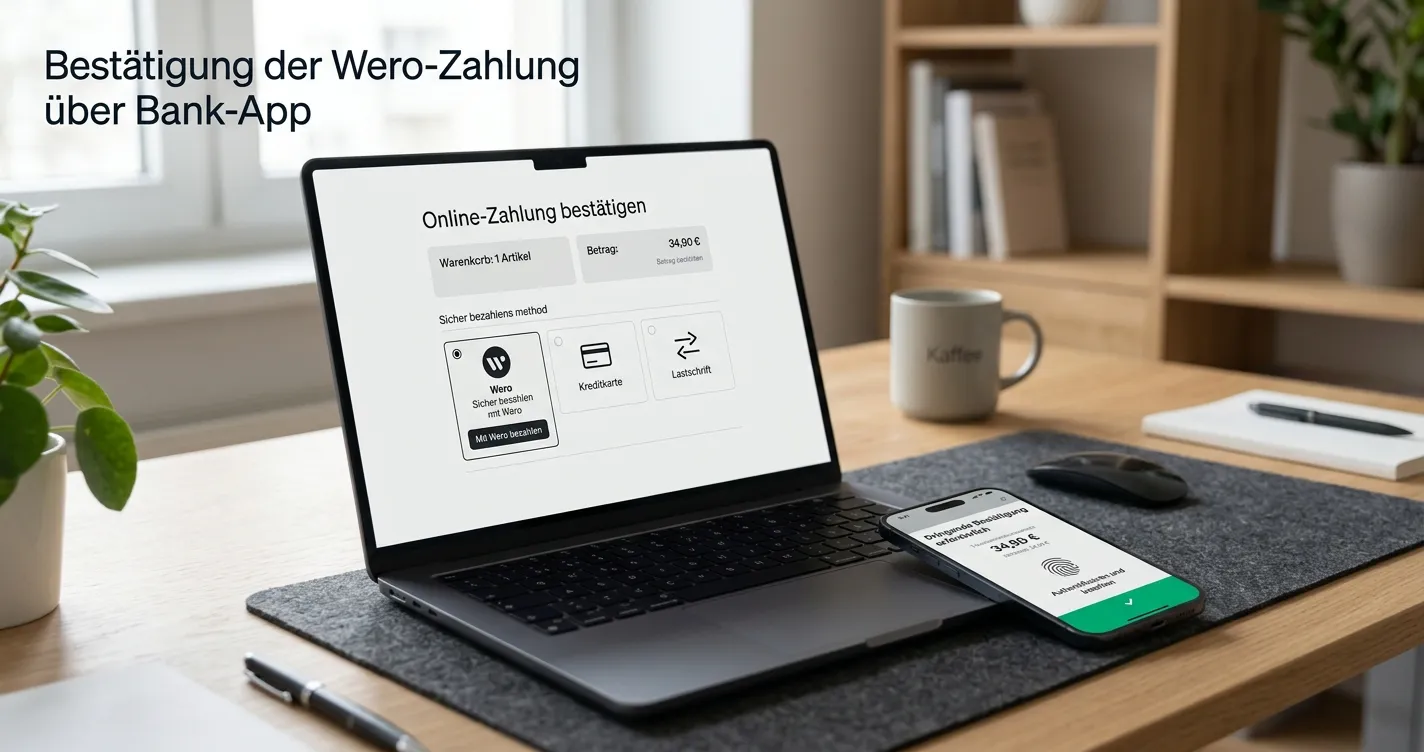
Wero ist ein europäisches Zahlverfahren, das eine Zahlung über die Bank- oder Wero-App bestätigt. Es ist weder eine anonyme Gutscheinlösung noch eine zusätzliche Kreditkarte. In der Online-Kasse wählt man Wero aus, folgt der Weiterleitung oder dem QR-Code und bestätigt die Transaktion in der vorgesehenen App. Danach muss die Kasse die Rückkehr und die Gutschrift korrekt verarbeiten.
Bei Casinos ist die Lage weniger einheitlich als im gewöhnlichen Onlinehandel. Vergleichsseiten nennen bwin und bet-at-home, während andere Ratgeber ausdrücklich davor warnen, dass noch kein Wero-Casino zuverlässig für jedes Konto feststeht. Beide Aussagen können gleichzeitig zutreffen: Ein Anbieter kann Wero testen, es nur in bestimmten Kassen ausspielen oder es nach einer Umstellung wieder ausblenden. Ein Markenname allein sagt wenig.
Die belastbare Reihenfolge ist deshalb dreistufig. Die GGL-Whitelist beantwortet, ob der Anbieter eine deutsche Erlaubnis oder Konzession für eine bestimmte Glücksspielart besitzt. Die Anbieter-Startseite muss auf die staatliche Erlaubnis und die erteilende Behörde hinweisen. Das Einzahlungsmenü nach der Anmeldung beantwortet schließlich, ob Wero für dein Konto gerade als Zahlungsmethode angeboten wird.
| Prüfebene | Was sie beantwortet | Was sie nicht beweist |
|---|---|---|
| GGL-Whitelist | Anbieter und erlaubte Glücksspielart | Wero-Verfügbarkeit im Konto |
| Anbieter-Startseite | Hinweis auf Erlaubnis und Behörde | Höhe einer Einzahlung |
| Kasse nach Anmeldung | Wero für dieses Konto und diesen Zeitpunkt | Wero-Auszahlung auf das Konto |
| Bank- oder Wero-App | Authentifizierung der Zahlung | Rechtmäßigkeit des Casinos |
Die amtliche Liste ist nach § 9 Abs. 8 GlüStV 2021 vorgesehen. Die von der GGL veröffentlichte Fassung trug im Recherchezeitpunkt den Stand 21. Juli 2026. Das Datum ist wichtig, aber nicht magisch. Eine Lizenzliste wird regelmäßig gepflegt; ein Zahlungsmenü kann sich an einem Nachmittag ändern.
Kann man in Deutschland überhaupt mit Wero im Online-Casino einzahlen?
Ja, eine Einzahlung ist grundsätzlich möglich, wenn ein in Deutschland zugelassenes Angebot Wero im eigenen Kassenbereich freischaltet, deine Bank die Zahlung unterstützt und du die Transaktion in der App bestätigst. Eine allgemeine Wero-Garantie für alle deutschen Casinos gibt es nicht. Entscheidend ist die Anzeige nach der Anmeldung, nicht eine fremde Liste.
Eine Wero-Anzeige kann außerdem auf ein virtuelles Automatenspielangebot beschränkt sein. In Deutschland ist die Erlaubnis nach Glücksspielart zu lesen. Virtuelle Automatenspiele, Sportwetten und Online-Poker sind unterschiedliche Kategorien. Wer nach Roulette oder Blackjack sucht, darf aus einer Wero-Schaltfläche bei einem lizenzierten Spielautomatenangebot nicht auf eine Tischspiellizenz schließen.
Der aktuelle Marktstatus ist am besten als frühe, uneinheitliche Einführung zu beschreiben. Wer Wero unbedingt nutzen möchte, sollte nicht mehrere Konten eröffnen und überall Geld hinterlegen, bis irgendwo ein Logo auftaucht. Besser: Anbieter prüfen, Kasse öffnen, Zahlungsmethode und Bedingungen lesen, erst danach entscheiden. Das spart Geld und eine Menge Kundendienstverkehr.
Empfohlene Online Casinos
- DrakarisLizenz: Tobique Gaming Commission, licence No. 0000002 · Bonus: 100% up to 1000 EUR + 100 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- JokerTippBonus: 100 % bis zu 5.000 € + 100 Freispiele · Auszahlungsgeschwindigkeit: 1-3 business days
- LuckygemBonus: €700 Bonus or 50 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- WinSharkBonus: 240% Bis zu €2500 + 300 Gratis Spins · Auszahlungsgeschwindigkeit: 1-3 business days
- SkyCrownBonus: Einzahlung 120% bis zu €500 + 125 Freispiele · Auszahlungsgeschwindigkeit: 1-3 business days
- CrownslotsLizenz: Tobique Gaming Commission, licence No. 0000064 · Bonus: Willkommenspaket 390% bis zu €3.700 + 175 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- RedRacerBonus: Welcome Casino Bonus 300% up to 10,000€ + 400 FS · Auszahlungsgeschwindigkeit: 1-3 business days
Bwin oder bet-at-home: die beiden konkreten Kandidaten
Die beiden Marken werden in deutschen Zahlungsübersichten ausdrücklich mit Wero in Verbindung gebracht. Die offiziellen, öffentlich sichtbaren Zahlungsangaben liefern jedoch keinen gleich starken Nachweis für eine allgemeine Wero-Freischaltung. Genau deshalb stehen sie hier nebeneinander: nicht als blindes Ranking, sondern als zwei Kandidaten, die vor einer Einzahlung im eigenen Konto geprüft werden müssen.
| Anbieter | Deutsche Erlaubnis laut recherchierten Angaben | Wero-Nachweis | Einzahlung prüfen | Besonderheit |
|---|---|---|---|---|
| bwin | Sportwetten, virtuelle Automatenspiele, Online-Poker | Drittanbieter nennen Wero; öffentlich geprüfte bwin-Seiten bestätigten es nicht allgemein | Nach Anmeldung in Kasse | Mehrere erlaubte Kategorien, breite sichtbare Zahlungsübersicht |
| bet-at-home | Sportwetten und virtuelle Automatenspiele | Drittanbieter nennen Wero; AGB nennen Wero nicht ausdrücklich | Nach Anmeldung in Kasse | Widerspruch zwischen Vergleichsangabe und allgemeiner AGB-Liste |
bwin
bwin Deutschland wird von bwin (Deutschland) Limited betrieben. In den recherchierten Angaben werden deutsche Erlaubnisse für Sportwetten vom 23. Dezember 2022, für virtuelle Automatenspiele vom 10. November 2022 und für Online-Poker vom 14. November 2022 genannt. Diese Daten machen den Anbieter zu einem klar prüfbaren deutschen Marktteilnehmer. Sie beantworten aber nicht die Zahlungsfrage. Lizenz und Zahlungsmethode sind zwei verschiedene Schubladen.
Die öffentlich auffindbare bwin-Zahlungsübersicht nennt unter anderem PayPal, DIRECTpay24, FinTecSystems, Visa, Mastercard, Maestro, paysafecard, Skrill 1-Tap und Neteller. Wero konnte in den geprüften öffentlichen Angaben nicht als allgemeine Zusage bestätigt werden. Vergleichsseiten führen die Marke trotzdem als Wero-Kandidaten. Das ist kein unauflösbarer Widerspruch, sondern ein Hinweis auf zeit- oder kontenabhängige Darstellung. Für das eigene Konto zählt die Kasse.
Wer bwin für Wero auswählt, sollte daher zunächst die deutsche Domain und den Erlaubnishinweis kontrollieren. Nach dem Anmeldung folgt der Gang zu Einzahlung. Erscheint Wero dort mit Betragseingabe oder Auswahlfenster, wird die Zahlungsroute erst durch die Bank-App bestätigt. Fehlt Wero, sollte man nicht versuchen, einen angeblichen Wero-Code zu improvisieren. Es gibt keinen Trick, mit dem eine nicht angebotene Zahlungsmethode plötzlich entsteht.
Bwin passt eher zu Spielenden, die mehrere deutsche Produktbereiche unter einem Konto vergleichen möchten und bei der Zahlungsart flexibel bleiben. Wer ausschließlich Wero akzeptiert, sollte vor der Kontoeröffnung keine endgültige Entscheidung aus dem Namen ableiten. Die Stärke ist die überprüfbare Marktpräsenz; die offene Wero-Frage bleibt der entscheidende Vorbehalt. Ein sauberes Kassenmenü schlägt eine glänzende Vergleichstabelle.
bet-at-home
Bet-at-home.com Internet Limited wird in den recherchierten GGL-Angaben mit bet-at-home.de verbunden. Für virtuelle Automatenspiele wird eine Erlaubnis vom 28. Dezember 2022 genannt, für Sportwetten eine Erlaubnis beziehungsweise Verlängerung vom 22. Dezember 2022. Das deutsche Angebot ist damit nicht pauschal ein klassisches Online-Casino mit allen Tischspielen. Die jeweilige Glücksspielart bleibt der rechtliche Rahmen.
Wettbasis nennt Wero bei bet-at-home als Einzahlungsmethode. In den öffentlich auffindbaren bet-at-home-Bedingungen werden dagegen Visa und Mastercard, Skrill, Klarna beziehungsweise Sofort, Trustly, OktoPay, Neteller, PayPal und paysafecard aufgezählt; Wero wird dort nicht ausdrücklich genannt. Die Bedingungen weisen zugleich darauf hin, dass Zahlungsarten je nach Konto und Zeitpunkt abweichen können. Genau diese Klausel erklärt, warum ein eingeloggtes Menü mehr Gewicht hat als eine statische Liste.
Die Prüfung läuft praktisch so: deutsche Domain aufrufen, Erlaubnishinweis und Anbieterangaben kontrollieren, Konto eröffnen und die Kasse erst danach öffnen. Wird Wero angezeigt, müssen Kontoinhaber und Bank-App zusammenpassen. Wird es nicht angezeigt, bleibt eine andere vom Anbieter angebotene Zahlungsmethode. Ein Screenshot aus einem fremden Konto ist kein Beleg für das eigene Konto.
Bet-at-home ist damit ein gutes Beispiel für den Unterschied zwischen „genannt“ und „sicher verfügbar“. Für Spielende, die Wero nur dann verwenden, wenn es ohne Umweg angeboten wird, ist die Marke erst nach der Kassenprüfung geeignet. Wer mit PayPal, Trustly oder einer anderen freigeschalteten Methode leben kann, hat mehr Ausweichmöglichkeiten. Die Wero-Frage sollte nicht zum Vorwand werden, die Lizenz- und Angebotsgrenzen zu ignorieren.
Welche Casinos akzeptieren Wero aktuell?
Als Kandidaten für Deutschland werden vor allem bwin und bet-at-home genannt. Die tatsächliche Akzeptanz ist jedoch konten- und zeitabhängig. Deshalb lautet die korrekte Antwort: Ein Casino akzeptiert Wero für dich erst dann belastbar, wenn Wero nach der Anmeldung als Einzahlungsart erscheint, die Zahlung in der Bank-App bestätigt werden kann und die Kasse eine erfolgreiche Gutschrift meldet.
Eine feste Liste mit ewiger Gültigkeit wäre bei einem neuen Zahlungsdienst unseriös. Die GGL-Whitelist bestätigt die Erlaubnis, nicht das Wero-Menü. Die Wero-Hilfe bestätigt das Prinzip der Händlerakzeptanz, nicht eine Casino-Rangliste. Wer beides zusammenliest, erhält eine realistische Entscheidungshilfe statt eines Versprechens.
So prüfst du Erlaubnis und echte Wero-Anzeige
Die Lizenzprüfung beginnt nicht beim Bonusbanner. Öffne die amtliche GGL-Whitelist und suche nach dem Betreiber, der Domain und der Glücksspielart. Bei bwin und bet-at-home ist besonders wichtig, ob der Eintrag virtuelle Automatenspiele, Sportwetten oder eine andere Kategorie betrifft. Ein erlaubter Anbieter kann mehrere Bereiche führen, aber die Erlaubnis für einen Bereich überträgt sich nicht automatisch auf den nächsten.
Danach kontrollierst du die Startseite des Anbieters. Nach dem GlüStV 2021 muss auf die staatliche Erlaubnis und die erteilende Behörde hingewiesen werden. Fehlt dieser Hinweis oder führt die Domain zu einer ausländischen Variante, ist die Prüfung nicht abgeschlossen. Ein deutscher Text, eine deutsche Flagge und Eurobeträge ersetzen keine Erlaubnis.
Die dritte Ebene ist die Kontoansicht. Wero muss als konkrete Zahlungsmethode im Kassenbereich erscheinen. Lies dabei die Hinweise zu Mindestbetrag, Gebühren, Bearbeitung und eventueller Rückleitung in die Bank-App. Ein Logo im Fußbereich oder ein allgemeiner Blogbeitrag ist schwächer als ein aktiver, nachvollziehbarer Zahlungsschritt.
Auch OASIS und LUGAS gehören zum deutschen Schutzrahmen, sie sind aber keine Zahlungsmarken. OASIS betrifft Selbstsperren; LUGAS unterstützt die zentrale Überwachung bestimmter Spiel- und Einzahlungsvorgaben. Wero umgeht diese Systeme nicht. Wer mit einem neuen Zahlweg eine anonyme Einzahlung erwartet, verwechselt Komfort mit Unsichtbarkeit.
Die folgende kleine Prüfung genügt im Alltag:
- Betreiber und Domain in der GGL-Whitelist suchen, Glücksspielart abgleichen, Erlaubnishinweis auf der Startseite lesen.
- Nach dem Anmeldung Wero in der Kasse öffnen, Bedingungen und Kontoinhaber prüfen, Zahlung erst in der Bank-App bestätigen.
Wer bereits beim ersten Schritt keinen passenden Betreiber findet, sollte nicht einzahlen. Wer beim zweiten Schritt kein Wero sieht, sollte keine angeblichen Umgehungslösungen aus Foren testen. Das ist keine technische Herausforderung, sondern eine klare Abbruchbedingung.
Wie prüfe ich, ob ein Casino mit deutscher Erlaubnis arbeitet?
Suche den Betreiber und die Domain in der amtlichen GGL-Whitelist, gleiche dort die erlaubte Glücksspielart ab und kontrolliere anschließend den Hinweis auf die staatliche Erlaubnis auf der Anbieter-Startseite. Erst danach prüfst du im eingeloggten Kassenbereich Wero. Ein Zahlungslogo ersetzt weder den Whitelist-Eintrag noch die passende Erlaubniskategorie.
Die Prüfung sollte auch den Kontoinhaber einschließen. Ein Wero-Konto, ein Bankkonto und ein Casino-Konto müssen bei vielen Anbietern derselben Person zugeordnet sein. Abweichungen führen zu Rückfragen oder zur Ablehnung einer Auszahlung. Das ist lästig, aber weniger lästig als ein eingefrorener Zahlungsvorgang nach dem Spielgewinn.
Wero-Einzahlung Schritt für Schritt
Eröffne kein Konto nur wegen eines Wero-Symbols in einem fremden Vergleich. Rufe die deutsche Anbieter-Seite auf, lies Impressum und Erlaubnishinweis und registriere dich mit korrekten persönlichen Daten. Die Identitätsprüfung ist im deutschen Echtgeldbetrieb kein optionaler Schönheitsfehler. Falsche oder abweichende Angaben können später die Auszahlung blockieren.
Nach dem Anmeldung öffnest du den Bereich Kasse oder Einzahlung. Falls Wero angeboten wird, wählst du es aus und trägst den Betrag innerhalb der angezeigten Grenzen ein. Der nächste Schritt kann eine Weiterleitung, ein QR-Code oder eine Bestätigung über die Bank-App sein. Prüfe vor der Freigabe Empfänger, Betrag und Konto. Ein schneller Finger ist bei Geldtransfers kein Qualitätsmerkmal.
Die Bank- oder Wero-App bestätigt die Zahlung mit dem dort vorgesehenen Sicherheitsverfahren. Danach kehrst du in die Kasse zurück. Erst wenn die Gutschrift im Spielerkonto sichtbar ist, ist der Vorgang abgeschlossen. Schließt du das Fenster zu früh, kann die Bank die Zahlung bereits autorisiert haben, während das Casino die Rückmeldung noch verarbeitet. In diesem Fall nicht sofort ein zweites Mal einzahlen, sondern Transaktionsstatus und Kundendienst prüfen.
Typische Fehlerquellen sind eine Bank ohne Wero-Unterstützung, ein nicht passender Kontoinhaber, ein abgelaufenes QR-Fenster, ein Limit der Bank oder eine vorübergehend deaktivierte Methode. Die Fehlermeldung sollte dokumentiert werden. Keine Screenshots mit sensiblen Daten an unbekannte Kontakte senden; der offizielle Kundendienst genügt.
Wero ist dabei nicht zwingend schneller als jede andere Methode. Die Bestätigung kann zügig erfolgen, die interne Gutschrift hängt aber vom Anbieter und Zahlungsdienst ab. Geschwindigkeit ist nur dann ein Vorteil, wenn die Zahlung korrekt zugeordnet wird. Eine halbe Stunde Kundendienst wegen einer Doppelbuchung ist die weniger elegante Variante.
Warum erscheint Wero bei einem Anbieter nicht im Kassenbereich?
Wero erscheint nicht, wenn der Anbieter es für dein Land, dein Konto oder die betreffende Glücksspielart nicht freigeschaltet hat. Auch eine nicht teilnehmende Bank, ein fehlender Identitätsstatus, ein Zahlungsdienst-Ausfall oder eine zeitweise Umstellung kann die Anzeige verhindern. Maßgeblich ist die aktuelle Kasse nach der Anmeldung, nicht eine fremde Anbieter-Liste.
Prüfe zuerst, ob du auf der richtigen deutschen Domain bist und ob dein Konto vollständig verifiziert wurde. Danach aktualisierst du die Kasse einmal und liest die Hinweise des Anbieters. Wenn Wero weiterhin fehlt, nutze nur eine dort ausdrücklich angebotene Alternative oder verzichte auf die Einzahlung. Ein sogenannter Wero-Code ist kein Ersatz für eine nicht vorhandene Händlerintegration.
Limits, Bonus und kleine Beträge ohne Werbemärchen
Wero schafft keine Sonderregeln für Einzahlungen. Der konkrete Mindestbetrag kann vom Casino, dem Zahlungsdienst, der Bank und dem Spielerkonto abhängen. Deshalb sind pauschale Versprechen wie „immer ab einem Euro“ oder „ohne Limit“ nicht belastbar. Die deutsche Schutzarchitektur gilt unabhängig davon, ob Geld per Wero, Überweisung oder E-Wallet eingeht.
Auch ein kleiner Betrag ist nicht automatisch risikolos. Eine Einzahlung von fünf oder zehn Euro kann sinnvoll sein, um einen Zahlungsweg zu testen, aber sie verändert weder die Spielregeln noch den Hausvorteil. Der Betrag sollte vor der Bestätigung sichtbar sein. Nach der Gutschrift prüfst du, ob er vollständig und richtig verbucht wurde.
Boni sind ein eigener Vertragsteil. Ein Bonus mit Wero kann eine bestimmte Mindesteinzahlung, Umsatzbedingungen, ausgeschlossene Spiele oder eine maximale Auszahlung enthalten. Ein Bonus ohne Einzahlung ist bei einer Wero-Zahlung logisch kein allgemeiner Zahlungsbestandteil, sondern eine separate Aktion. Wenn keine verifizierbaren Bedingungen angezeigt werden, zählt die Aktion nicht als Entscheidungsgrund.
Besonders vorsichtig sind Formulierungen wie „ohne Umsatzbedingungen“. Selbst wenn ein Anbieter damit wirbt, können andere Bedingungen gelten: Mindestalter, Wohnsitz, Kontoverifizierung, Zeitfenster oder Ausschluss bestimmter Spiele. Lies die vollständigen Bedingungen im Konto. Ein „gratis“ markiertes Guthaben ist kein Ersatz für verständliche Regeln.
Die beste Vergleichsgröße ist deshalb nicht die Höhe des Bonus, sondern die Kombination aus erreichbarer Kasse, erlaubtem Angebot, klaren Bedingungen und einer Auszahlung, die zum Kontostatus passt. Der Zahlungsweg soll die Entscheidung erleichtern. Er sollte sie nicht dominieren.
Gibt es bei Wero-Casinos einen Bonus ohne Einzahlung?
Ein Bonus ohne Einzahlung hängt von der jeweiligen Aktion des Casinos ab, nicht von Wero. Die Zahlungsart erzeugt keinen Anspruch auf Freispiele oder Guthaben. Prüfe Teilnahmebedingungen, Wohnsitz, Identitätsprüfung, Spieleinschränkungen, Umsatzbedingungen und maximale Auszahlung direkt beim Anbieter. Fehlt eine klare Bedingungsseite, sollte der Bonus nicht in die Auswahl einfließen.
Bei einer Einzahlung mit Wero gilt zusätzlich: Erst feststellen, ob die Zahlung angekommen ist, dann Bonusbedingungen aktivieren. Wird ein Bonus automatisch zugeschaltet, können spätere Auszahlungsregeln daran hängen. Wer nur eine kleine Testzahlung durchführen möchte, sollte die Bonusannahme nicht unbesehen bestätigen.
Auszahlung auf Wero, Rückerstattung und Alternativen
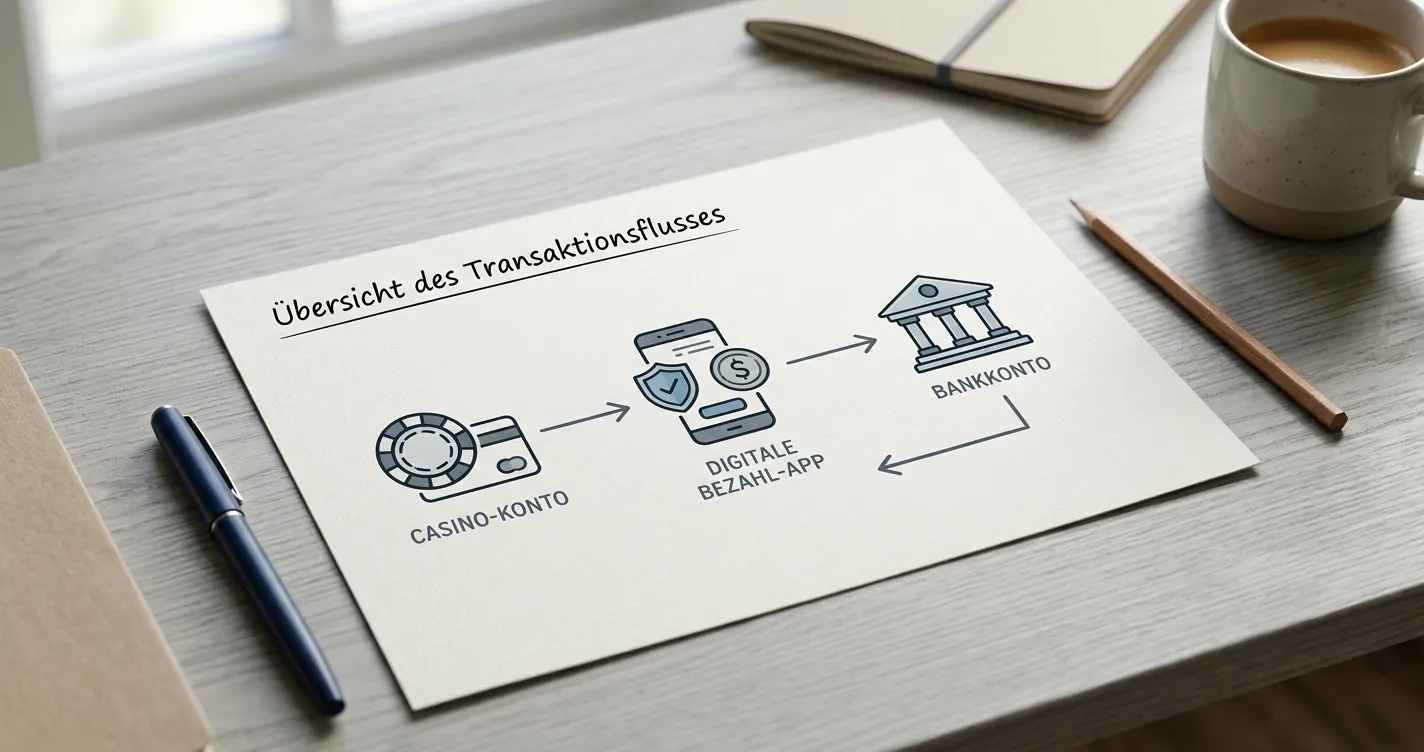
Die wichtigste Unterscheidung lautet: Einzahlung ist nicht Auszahlung. Ein Casino kann Wero für die Einzahlung anbieten, aber für Gewinne eine Banküberweisung oder eine andere verifizierte Methode verlangen. Umgekehrt beweist eine erfolgreiche Einzahlung nicht, dass eine Rückerstattung über denselben Zahlungsweg möglich ist.
Vor dem Spiel solltest du daher den Auszahlungsbereich öffnen und die verfügbaren Wege lesen. Wird Wero dort nicht angeboten, ist eine Banküberweisung oft die naheliegende Alternative. PayPal, Trustly, Skrill oder Neteller können ebenfalls erscheinen, aber nur, wenn das Konto und die Anbieterregeln sie zulassen. Eine Methode aus einer fremden Liste zählt nicht.
KYC kann spätestens bei der Auszahlung greifen. Der Anbieter kann Ausweis, Adressnachweis, Zahlungsnachweis oder eine zusätzliche Prüfung verlangen. Die Daten müssen zum Casino-Konto und zur Wero-Zahlung passen. Nutzt du das Konto einer anderen Person, riskierst du nicht nur eine Verzögerung, sondern eine Ablehnung der Auszahlung.
Bei einer fehlgeschlagenen oder zurückgegebenen Zahlung gilt: Transaktionsnummer, Datum, Betrag und Status notieren. Nicht sofort eine identische Zahlung wiederholen. Zuerst klären, ob die Bank autorisiert, das Casino aber noch nicht gutgeschrieben hat, oder ob die Transaktion vollständig abgelehnt wurde. Der Kundendienst des Casinos und die Bank sehen unterschiedliche Teile desselben Vorgangs.
Rückerstattungen können zudem auf den ursprünglichen Zahlungsweg oder auf ein vom Anbieter bestimmtes Konto laufen. Die konkrete Regel steht in den Zahlungsbedingungen. Es gibt keine allgemeine Wero-Garantie für Rückzahlungen, nur weil eine Einzahlung möglich war.
| Vorgang | Wero möglich? | Was vorab geprüft wird | Sinnvolle Alternative |
|---|---|---|---|
| Einzahlung | Nur bei Anzeige in der Kasse | Bank, Kontoinhaber, Betrag, App-Bestätigung | Anbieterweit angezeigte Methode |
| Gewinnauszahlung | Nicht automatisch | Auszahlungsmenü, KYC, Zuordnung | Banküberweisung oder verifizierte E-Wallet |
| Rückerstattung | Anbieter- und Transaktionsabhängig | Zahlungsstatus und Bedingungen | Ursprünglicher oder freigegebener Weg |
| Fehlbuchung | Nicht selbst korrigieren | Transaktionsnummer und Kundendienststatus | Keine Doppelzahlung auslösen |
Ist eine Auszahlung auf Wero möglich?
Eine Auszahlung auf Wero ist nur möglich, wenn der konkrete Anbieter diese Richtung unterstützt und sie im Auszahlungsbereich deines Kontos anbietet. Das lässt sich nicht aus der Einzahlung ableiten. Fehlt Wero dort, sind eine Banküberweisung oder eine andere verifizierte Methode üblichere Alternativen. KYC und Kontoinhaberprüfung können vorher abgeschlossen werden müssen.
Ein Gewinn sollte nicht auf ein fremdes Bank- oder Wero-Konto umgeleitet werden. Der Zahlungsweg muss zum Spielerkonto passen. Bei einer Rückerstattung oder Fehlbuchung hältst du Transaktionsdaten fest und wartest auf die Klärung, statt eine zweite Zahlung anzustoßen.
Wero-Code, Wero-Karte und Einzahlung ohne Anmeldung
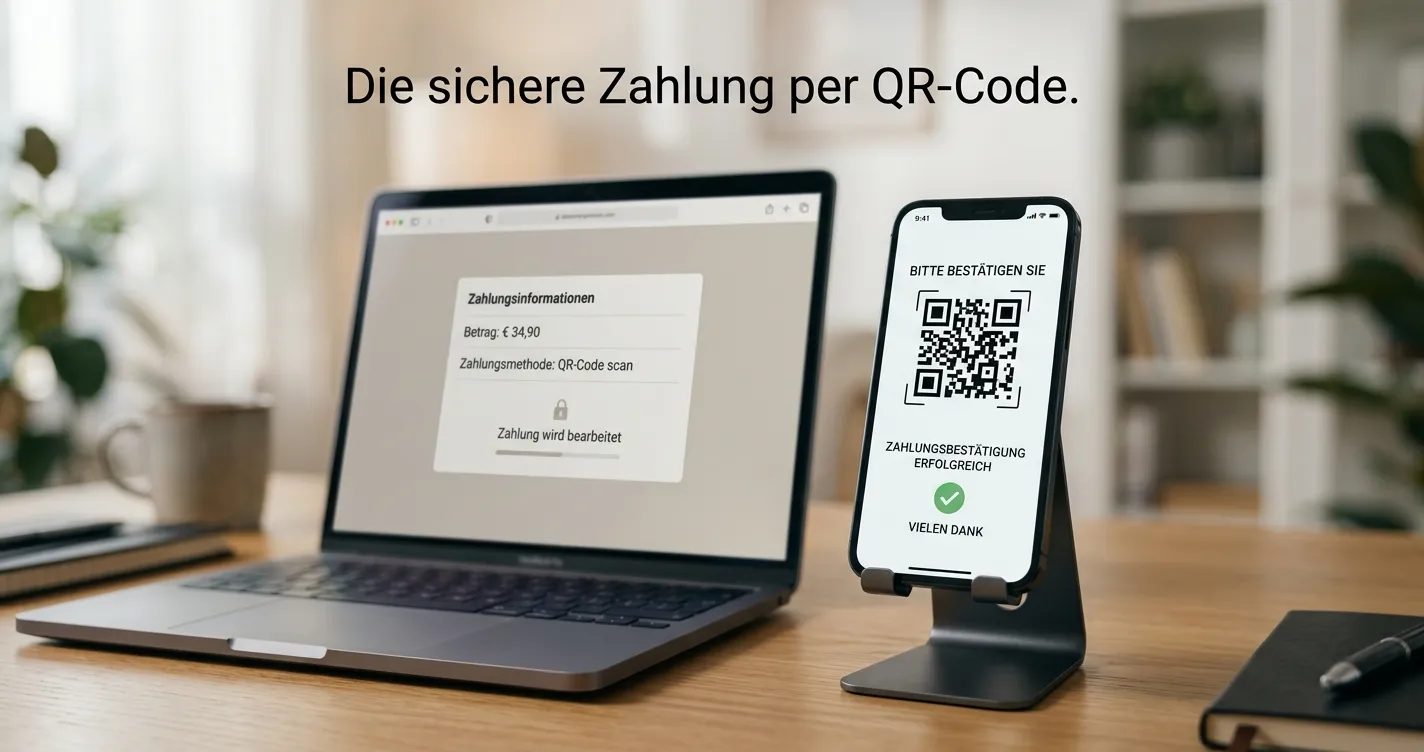
Wero wird über ein Konto und eine App bestätigt. Die Suchformulierung „Wero-Code“ ist deshalb missverständlich. Ein QR-Code kann in der Kasse erscheinen, aber er ist nur der technische Übergang zur App und kein Gutschein, den man ohne Konto einlöst. Wer einen Code kauft oder an eine fremde Person weitergibt, befindet sich nicht im normalen Wero-Zahlungsablauf.
Eine Wero-Karte im Sinn einer eigenen Kreditkarte ist ebenfalls nicht die richtige Vorstellung. Wero verknüpft die Zahlung mit teilnehmenden Banken und deren Authentifizierung. Die physische Bankkarte kann im Hintergrund zum Konto gehören, sie ist aber nicht der eigentliche Wero-Zahlweg im Casino.
Eine Einzahlung ohne Anmeldung passt nicht zum regulierten Echtgeldbetrieb. Das Casino muss wissen, wer spielt, welche Erlaubnis gilt und welche Schutzvorgaben greifen. Wero selbst bestätigt die Zahlung; es ersetzt keine Registrierung, Altersprüfung, Identitätsprüfung oder Spielerschutzkontrolle. Anonymität ist hier keine Funktion, sondern ein Warnsignal.
Wer ohne Anmeldung spielen oder einen Wero-Voucher „einlösen“ soll, sollte die Seite verlassen. Besonders kritisch sind Aufforderungen, Zugangsdaten, App-Codes oder Bestätigungscodes an den Kundendienst zu schicken. Eine seriöse Zahlungsabwicklung verlangt die Bestätigung in der eigenen App, nicht die Weitergabe des Sicherheitsmerkmals an einen Chatkontakt.
Kann ich mit einem Wero-Code oder ohne Anmeldung einzahlen?
Nein, nicht im normalen regulierten Ablauf. Ein QR-Code im Kassenbereich kann die Wero-App öffnen, ist aber kein frei einlösbarer Gutschein. Für eine Echtgeld-Einzahlung brauchst du ein registriertes Casino-Konto, ein passendes Bank- oder Wero-Konto und die Authentifizierung in der App. Ohne Anmeldung und Identitätsbezug ist die Behauptung ein Warnsignal.
Gib niemals PIN, App-Passwort oder Freigabecode weiter. Wenn eine Seite genau das verlangt, handelt es sich nicht um den vorgesehenen Wero-Prozess. Beende den Vorgang und nutze nur die offizielle Kasse sowie den offiziellen Kundendienst.
Was Wero technisch von anderen Zahlwegen unterscheidet
Wero wird häufig als besonders einfache Alternative zu Kartendaten beschrieben. Der Vorteil liegt tatsächlich darin, dass die Zahlung über die bekannte Bankumgebung bestätigt wird. Du tippst nicht zwangsläufig eine Kartennummer in eine fremde Kasse und musst dir kein zusätzliches Guthabenkonto beim Zahlungsanbieter aufladen. Trotzdem bleibt die Zahlung eine reguläre, nachvollziehbare Finanztransaktion. Das ist bequem, aber nicht unsichtbar.
Für die Casino-Kasse bedeutet die Verbindung mehrere Übergaben. Zuerst erzeugt der Anbieter eine Zahlungsanforderung. Danach öffnet der Zahlungsdienst die passende Bank- oder Wero-Umgebung. Die Bank authentifiziert den Auftrag, gibt eine Rückmeldung und der Anbieter ordnet die Rückmeldung dem Spielerkonto zu. Jeder Übergang kann scheitern, ohne dass die anderen Systeme ebenfalls ausgefallen sind. Ein leerer Saldo im Casino beweist daher nicht automatisch, dass die Bank nichts getan hat.
Die Anzeige im Kassenbereich ist außerdem dynamisch. Anbieter können Zahlwege anhand von Wohnsitz, Währung, Kontostatus, Glücksspielart oder Risikoprüfung filtern. Bei einer neuen Integration kann Wero zunächst nur für bestimmte Konten sichtbar sein. Eine andere Erklärung ist eine technische Wartung. In beiden Fällen wäre die Aussage „dieser Anbieter akzeptiert Wero“ zu grob. Präziser ist: „Wero wurde für bestimmte Konten oder Zeitpunkte berichtet; die eigene Kasse entscheidet.“
Bei der Auswahl solltest du die Bedienung nicht mit Geschwindigkeit verwechseln. Die App-Bestätigung kann wenige Augenblicke dauern. Die Gutschrift, eine mögliche manuelle Prüfung oder die Rückmeldung des Zahlungsdienstes folgen jedoch in einem anderen System. Auch eine Bank kann eine Zahlung zunächst als vorgemerkt führen. Wenn das Casino den Betrag nicht gutschreibt, ist die richtige Reaktion nicht eine zweite Zahlung, sondern die Zuordnung der ersten.
Ein weiterer Unterschied betrifft den Datenschutz. Wero übermittelt für die Zahlungsabwicklung die erforderlichen Daten an die beteiligten Stellen. Das Casino muss den Zahlungseingang deinem Spielerkonto zuordnen; die App-Bestätigung macht diese Zuordnung nicht überflüssig. Wer nach einem völlig anonymen Weg sucht, ist bei einem regulierten Angebot ohnehin an der falschen Adresse. Echtgeld und Anonymität passen schlecht zusammen.
Was bei einer abgelehnten Wero-Zahlung zu tun ist
Eine abgelehnte Zahlung lässt sich nur sinnvoll beurteilen, wenn du den Status kennst. „Abgelehnt“ kann heißen, dass die Bank den Auftrag nicht freigibt, dass die Bank ihn freigibt und der Anbieter ihn nicht empfängt oder dass die Casino-Kasse die Gutschrift wegen einer Abweichung zurückhält. Die drei Fälle sehen für Spielende ähnlich aus, verlangen aber unterschiedliche Schritte.
Beginne mit der Bank- oder Wero-App. Ist der Betrag dort als abgelehnt, storniert, vorgemerkt oder erfolgreich verbucht? Notiere die Transaktionskennung, ohne Sicherheitscodes weiterzugeben. Danach prüfst du die Kasse. Ein erfolgreicher Bankstatus und ein fehlender Casino-Saldo gehören sofort an den offiziellen Kundendienst des Anbieters. Ein abgelehnter Bankstatus gehört zuerst zur Bank oder zum Zahlungsdienst.
Kontrolliere auch, ob der Zahlungsempfänger und der Betrag mit der Anzeige in der Kasse übereinstimmen. Bei einem abgelaufenen QR-Code oder einer langen Unterbrechung kann der Kassenauftrag bereits ungültig sein, während die App noch eine alte Anfrage öffnet. Eine neue Zahlung sollte erst gestartet werden, wenn der erste Vorgang eindeutig abgeschlossen ist. Sonst entstehen zwei Vorgänge für eine einzige gewünschte Einzahlung.
Ein häufiger Grund ist die Abweichung beim Namen. Das Casino-Konto läuft auf eine Person, das verknüpfte Bankkonto auf eine andere. Auch ein gemeinsames Konto kann eine zusätzliche Prüfung auslösen, weil Anbieter den wirtschaftlich Berechtigten feststellen müssen. Die korrekte Lösung ist eine Nachfrage beim Anbieter, nicht das Umgehen der Kontrollen mit einer anderen Zahlungsmethode.
Fehler können außerdem durch Tages- oder Bankgrenzen entstehen. Eine konkrete Grenze lässt sich nicht als allgemeiner Wero-Wert nennen, weil sie bei Bank, Anbieter und Konto unterschiedlich hinterlegt sein kann. Lies die Anzeige vor der Bestätigung. Wenn die Kasse keinen klaren Betrag oder keine klare Empfängerangabe zeigt, brich den Vorgang ab.
Bei einer Rückbuchung zählt der tatsächliche Kontostatus. Eine Vormerkung ist nicht dasselbe wie eine endgültige Belastung; eine Belastung ist nicht dasselbe wie eine Gutschrift beim Casino. Die Bank kann Geld später wieder freigeben, während der Anbieter eine manuelle Zuordnung verlangt. Geduld ist hier kein Charaktertest, sondern verhindert eine unnötige Doppelzahlung.
Warum eine statische Wero-Liste schnell veraltet
Zahlungsseiten arbeiten häufig mit Angaben, die zu einem bestimmten Redaktionszeitpunkt korrekt waren. Eine Integration kann danach pausieren, ein Anbieter kann den Kassendienstleister wechseln oder Wero nur in einem Teil des Angebots aktivieren. Das erklärt, warum ein Vergleich im Juli eine Methode nennt, während eine öffentlich zugängliche AGB-Seite sie nicht aufführt. Solche Abweichungen sollten benannt werden, statt eine Scheingenauigkeit zu produzieren.
Bei etablierten Zahlungsmethoden ist die Liste oft stabiler, weil viele Anbieter dieselbe Infrastruktur über längere Zeit nutzen. Wero befindet sich dagegen noch in einer Ausbauphase. Die offizielle Hilfe beschreibt, wo Wero als Händlerzahlung genutzt werden kann, aber sie führt keine vollständige Casino-Datenbank. Ein Portal, das eine Marke nennt, dokumentiert damit eine Marktbeobachtung; es ersetzt keinen aktuellen Kassentest.
Auch die Bezeichnung „Casino“ erzeugt Verwirrung. Im deutschen Recht kann eine Marke Sportwetten, virtuelle Automatenspiele und Poker unter getrennten Erlaubnissen führen. Bei einem Angebot mit Wero muss daher geprüft werden, in welchem Bereich die Einzahlung stattfindet. Eine Zahlungsmethode, die bei virtuellen Automatenspielen angezeigt wird, muss im Sportwettenkonto oder bei einer anderen Produktkategorie nicht auftauchen.
Die Aktualität einer Wero-Angabe lässt sich mit drei Zeitpunkten einordnen: Veröffentlichungsdatum des Vergleichs, Datum der eigenen Kassenprüfung und Datum der letzten Anbieterbedingungen. Je weiter diese Daten auseinanderliegen, desto vorsichtiger sollte die Aussage formuliert werden. Das ist kein Misstrauen gegen jede Vergleichsseite. Es ist eine vernünftige Reaktion auf dynamische Zahlungsmenüs.
Wer eine Seite dauerhaft betreibt, sollte diese Prüfung bei jeder Aktualisierung wiederholen. Für Spielende reicht die einfache Variante: kein Wero-Symbol in der aktuellen Kasse, keine Wero-Einzahlung. Keine Kasse ohne passende Erlaubnis, keine Einzahlung. Zwei klare Grenzen, wenig Raum für teure Missverständnisse.
Was deutsche Schutzregeln für den Zahlungsweg bedeuten
Eine erlaubte Einzahlung ist nicht automatisch eine sinnvolle Einzahlung. Deutsche Anbieter müssen Vorgaben zu Spieleridentifikation, Jugend- und Spielerschutz sowie zur Überwachung von Spiel- und Zahlungsvorgängen einhalten. Wero verändert diese Pflichten nicht. Die Bank-App bestätigt den Auftrag, aber sie entscheidet nicht, ob das Casino-Angebot für dich geöffnet werden darf.
Die Verbindung zu LUGAS und OASIS ist für viele Suchende schwer zu erkennen, weil sie im Wero-Fenster nicht sichtbar ist. Im Hintergrund gelten die Regeln des Glücksspielangebots weiter. Einzahlungslimits, Sperrstatus und Identitätsprüfung hängen am Spielerkonto. Ein anderer Zahlweg erzeugt keinen neuen Spielerkreis und keine zweite, unsichtbare Geldbörse.
Das ist besonders bei mehreren Anbietern relevant. Wer wegen eines fehlenden Wero-Menüs zu einem zweiten Casino wechselt, eröffnet nicht automatisch mehr finanziellen Spielraum. Die Einzahlungen müssen weiterhin budgetiert werden. Ein neues Konto darf nicht als Umgehung einer Sperre, eines Limits oder einer Prüfung genutzt werden. In einem regulierten Umfeld ist das ein K.-o.-Kriterium.
Bei OASIS ist die Situation noch eindeutiger: Eine bestehende Selbstsperre soll das Glücksspiel blockieren, nicht nur eine einzelne Banküberweisung. Wero ist keine Hintertür. Wenn der Gedanke an einen neuen Zahlungsweg vor allem deshalb attraktiv ist, weil eine bestehende Grenze stört, sollte die Einzahlung unterbleiben. Das schützt nicht nur das Konto, sondern auch die eigene Entscheidung.
Zum Spielerschutz gehört ebenfalls die Möglichkeit, Einzahlungen zu begrenzen oder das Konto zu schließen. Diese Funktionen sollten vor der ersten Wero-Zahlung auffindbar sein. Ein Anbieter, der Zahlungsoptionen prominent zeigt, Schutzfunktionen aber versteckt, liefert ein schlechtes Verhältnis von Komfort und Verantwortung. Ein schneller Zahlweg ist kein Qualitätsnachweis.
Alternativen, wenn Wero nicht passt
Eine fehlende Wero-Option ist kein Grund, einen nicht passenden Anbieter zu wählen. Die meisten deutschen Seiten zeigen mehrere Wege, sofern sie für das Konto verfügbar sind. PayPal kann für manche Nutzer vertraut sein, Trustly arbeitet ebenfalls mit einer Bankbestätigung, Skrill und Neteller sind E-Wallets, Klarna beziehungsweise Sofort und paysafecard folgen jeweils eigenen Regeln. Jede Methode sollte separat auf Ein- und Auszahlung, Gebühren und Kontoinhaber geprüft werden.
Trustly und Wero wirken aus Sicht der Nutzer ähnlich, weil die Bestätigung aus der Bankumgebung erfolgt. Technisch und vertraglich sind es dennoch unterschiedliche Zahlungsdienste. Eine Trustly-Schaltfläche beweist keine Wero-Verfügbarkeit. Umgekehrt ist ein Wero-Fenster keine Zusage, dass Trustly im selben Konto offensteht.
PayPal oder E-Wallets können nützlich sein, wenn die Bank Wero nicht unterstützt. Sie bringen jedoch eigene Kontoregeln und mögliche Verifizierungen mit. Paysafecard kann für begrenzte Einzahlungen interessant sein, löst aber nicht automatisch die Frage der Gewinnauszahlung. Der entscheidende Vergleich bleibt derselbe: Welche Methode ist im eigenen Konto verfügbar und wie führt der Anbieter den Gewinn zurück?
Auch die klassische Banküberweisung bleibt eine Option. Sie wirkt weniger modern, ist dafür häufig leichter nachzuvollziehen. Für eine Auszahlung kann sie ohnehin vorgeschrieben oder bevorzugt sein. „Sofort“ im Namen eines Dienstes ist kein Versprechen, dass jede interne Casino-Prüfung sofort endet. Zahlungsbestätigung und Auszahlungstempo sind verschiedene Vorgänge.
Eine Alternative ist nur dann gut, wenn sie auf den eigenen Namen läuft und die Bedingungen verständlich sind. Wer eine Zahlungsmethode auswählt, weil sie in einer fremden Liste besonders schnell klingt, übernimmt deren Risiken nicht aus der Hand. Der Anbieter muss die Option im eigenen Kassenbereich zeigen; die Bank muss sie unterstützen; die Auszahlung muss realistisch beschrieben sein.
Was eine seriöse Wero-Kasse vor der Bestätigung zeigt
Eine verständliche Kasse nennt den Empfänger, den Einzahlungsbetrag und die verwendete Zahlungsmethode. Sie erklärt, ob Gebühren anfallen, wann der Betrag gutgeschrieben wird und was bei einer abgebrochenen Transaktion passiert. Fehlt eine dieser Angaben, solltest du nicht raten. Geldtransfers sind kein Ort für Interpretationskunst.
Auch die Währung muss stimmen. Ein deutsches Konto mit Euro-Betrag sollte nicht erst im letzten Schritt eine unerwartete Umrechnung zeigen. Prüfe die Darstellung in der Kasse und in der Bank-App. Stimmen Betrag oder Empfänger nicht überein, brich ab und öffne die Zahlung nicht über einen fremden Link.
Die Rückkehr zum Anbieter ist ein weiterer Prüfpunkt. Nach der Bestätigung sollte das Casino den Zahlungsstatus anzeigen. Eine neutrale Meldung wie „in Bearbeitung“ bedeutet nicht zwingend einen Fehler, aber sie ist auch keine Gutschrift. Warte auf den Kontostand oder eine eindeutige Transaktionsbestätigung. Vorher kein zweites Mal auf Einzahlung klicken.
Seriöse Anbieter verlangen keine App-Zugangsdaten per E-Mail oder Chat. Für die Freigabe bleibst du in der eigenen Bankumgebung. Kundendienstmitarbeitende können nach einer Transaktionsnummer oder einem Beleg fragen, nicht nach PIN, Passwort oder Einmalcode. Dieser Unterschied sollte selbstverständlich sein. Ist er es nicht, ist Vorsicht angebracht.
Bei einer mobilen Kasse kann die App wechseln, eine Desktop-Kasse kann einen QR-Code anzeigen. Das ändert den Grundsatz nicht: Du bestätigst selbst in der offiziellen Umgebung, prüfst Empfänger und Betrag und wartest auf die Rückmeldung der Kasse. Ein QR-Code ist ein Transportweg, kein Vertrauensbeweis.
Wie sich Wero und deutsche Produktbereiche überschneiden
Bwin und bet-at-home führen mehrere Produkte unter einer Marke. Die Zahlungsmethode kann aber an einem Produktbereich hängen. Bei bwin betrifft die deutsche Erlaubnis unter anderem Sportwetten, virtuelle Automatenspiele und Online-Poker. Bei bet-at-home werden Sportwetten und virtuelle Automatenspiele genannt. Wer aus der Startseite direkt auf jedes Angebot schließt, überspringt die entscheidende juristische Einordnung.
Für die Spielauswahl bedeutet das: Lies die Bezeichnung des Bereichs, in dem du einzahlen willst. Virtuelle Automatenspiele sind nicht dasselbe wie Roulette und Blackjack. Eine Wero-Zahlung kann bei einem Bereich sichtbar sein, während ein anderer Bereich eine andere Kasse oder andere Bedingungen nutzt. Der Zahlungsdienst folgt der Angebotsstruktur, nicht umgekehrt.
Das erklärt auch, warum Tabellen mit der Überschrift „Casino mit Wero“ verkürzen. Sie können eine Marke meinen, die mehrere Glücksspielarten führt, oder eine konkrete virtuelle Automatenspielkasse. Vor einer Einzahlung muss daher klar sein, ob die angebotenen Spiele und der Zahlungsweg zusammengehören. Wer nur auf das Wero-Logo schaut, sieht den wichtigsten Teil nicht.
Die deutsche Erlaubnis ist dabei kein Qualitätssiegel für jede einzelne Werbeaussage. Sie sagt, dass ein bestimmter Betreiber ein bestimmtes Angebot unter bestimmten Vorgaben führen darf. Boni, Zahlungsarten und Auszahlungswege bleiben separate Vertrags- und Technikfragen. Das ist weniger werbewirksam, aber deutlich genauer.
Was bei der Auswahl wichtiger ist als die Wero-Geschwindigkeit
Eine schnell bestätigte Zahlung ist angenehm. Sie ist aber nicht automatisch die beste Zahlung. Entscheidend sind nachvollziehbare Zuordnung, ein erreichbarer Kundendienst und eine Auszahlung, deren Voraussetzungen vor der Einzahlung erkennbar sind. Ein Zahlweg, der in Sekunden bestätigt wird und danach tagelang ungeklärt bleibt, hat seinen Hauptvorteil verspielt.
Vergleiche deshalb drei Zeiten getrennt: die Dauer bis zur Bankbestätigung, die Dauer bis zur Gutschrift im Casino und die Dauer bis zur Auszahlung. Nur die erste Zeit gehört direkt zur Wero-Interaktion. Die zweite kann vom Casino abhängen, die dritte zusätzlich von KYC und interner Prüfung. Eine Werbeaussage über „schnell“ verschmilzt diese Vorgänge gern. Du solltest es nicht tun.
Bei bwin und bet-at-home sind keine einheitlichen Wero-Auszahlungszeiten verifiziert. Diese Lücke wird nicht mit einer erfundenen Zahl gefüllt. Lies die Anzeige im eigenen Konto und die Bedingungen des Anbieters. Wenn die Auszahlung nur per Banküberweisung möglich ist, kalkuliere diese Strecke ein. Das ist eine praktische Information, keine Schwäche des Zahlwegs.
Auch Gebühren sollten getrennt betrachtet werden. Die Bank, Wero, der Zahlungsdienst oder der Anbieter können eigene Regeln haben. Eine kostenlose Einzahlung sagt nichts über eine mögliche Umrechnung oder eine spätere Auszahlung aus. Prüfe die Gebührenanzeige vor der Bestätigung und bewahre die Bestätigung auf.
Ein nüchterner Vergleich wirkt weniger spektakulär als ein Ranking mit Sternen. Dafür beantwortet er die Frage, die nach der Einzahlung zählt: Wo ist das Geld, wer ordnet es zu und wie kommt es regelkonform wieder heraus? Genau diese drei Antworten sind wertvoller als ein glänzendes Etikett.
Welche Unterlagen bei einer Auszahlung sinnvoll sind
Eine spätere Auszahlung wird leichter, wenn du Zahlungsbestätigungen und Kontodaten geordnet aufbewahrst. Dazu gehören die Transaktionskennung, der Betrag, der Zeitpunkt und der Status in der Bank-App. Speichere keine vollständigen Zugangsdaten und versende keine sensiblen Sicherheitsmerkmale. Für einen Kundendienstfall genügt der Nachweis, nicht der private Schlüssel zum Konto.
Der Anbieter kann einen Zahlungsnachweis verlangen, weil Einzahlungen und Auszahlungen derselben Person zugeordnet werden müssen. Bei Wero liegt der Nachweis oft in der App oder im Kontoauszug. Welche Form akzeptiert wird, steht in den Anweisungen des Anbieters. Schwärze unnötige Informationen, sofern der Anbieter das zulässt, und sende Unterlagen ausschließlich über den geschützten Bereich.
Die KYC-Prüfung kann vor dem Spielgewinn, bei einer bestimmten Auszahlung oder bei einer Änderung der Zahlungsdaten erscheinen. Das ist kein Beweis für eine unrechtmäßige Verzögerung, aber eine klare Aufforderung, die Dokumente vollständig und lesbar einzureichen. Wiederholte, widersprüchliche Dateien verlängern die Bearbeitung.
Wichtig ist außerdem die Reihenfolge der Namen. Ein Wero-Konto, das auf eine andere Person läuft, lässt sich nicht durch eine kurze Erklärung in ein eigenes Zahlungsmittel verwandeln. Gemeinsame Konten können zusätzliche Nachweise erfordern. Der sichere Weg ist die Nutzung einer Zahlungsmethode, deren Inhaber eindeutig mit dem Casino-Konto übereinstimmt.
Wer vor der ersten Einzahlung den Auszahlungsbereich liest, erkennt viele dieser Anforderungen früh. Dann wird die Zahlungsentscheidung nicht nur nach dem Eingang des Geldes getroffen. Der spätere Weg zurück ist Teil derselben Entscheidung.
Warum die eigene Bank ebenfalls geprüft werden muss
Die Verfügbarkeit von Wero hängt nicht nur am Casino. Wero arbeitet mit teilnehmenden Banken und deren technischen Verfahren. Ein Anbieter kann die Zahlungsmethode anzeigen, während die eigene Bank sie noch nicht unterstützt oder die konkrete Transaktion nicht freigibt. Vor der Einzahlung sollte daher klar sein, ob Wero im eigenen Bankkonto eingerichtet und für Onlinezahlungen aktiv ist.
Die Bestätigung kann über die Bank-App oder eine verknüpfte Wero-App laufen. Aktualisierte App-Versionen, eine funktionierende Gerätefreigabe und ein erreichbares Sicherheitsverfahren sind praktische Voraussetzungen. Wer die App auf einem alten Gerät nutzt oder Benachrichtigungen blockiert, kann eine korrekte Kassenintegration trotzdem nicht abschließen.
Bankseitige Limits sind von Casino- oder gesetzlichen Grenzen zu unterscheiden. Ein kleiner Einzahlungsbetrag kann an einer Bankgrenze scheitern, während ein höherer Betrag in der Kasse zunächst akzeptiert wird. Umgekehrt kann die Kasse eine eigene Grenze setzen. Die angezeigte Grenze vor der Bestätigung ist die relevante für diesen Vorgang; allgemeine Ratgeberwerte ersetzen sie nicht.
Bei ungewöhnlichen Transaktionen kann die Bank eine zusätzliche Sicherheitsprüfung auslösen. Das ist nicht automatisch ein Hinweis auf ein schlechtes Casino. Es bedeutet nur, dass die Bank den Auftrag separat bewertet. Beantworte Rückfragen über den offiziellen Kanal und bestätige keine Zahlung, deren Empfänger du nicht erkennst.
Wer die Bankprüfung überspringt, schreibt dem Casino ein Problem zu, das technisch an anderer Stelle liegt. Die saubere Reihenfolge lautet: Bank und Wero einrichten, Anbieter prüfen, Kasse öffnen, Betrag und Empfänger kontrollieren, App bestätigen, Gutschrift abwarten.
Auswahlhilfe für Echtgeld und verantwortliches Spielen
Für bwin spricht die breitere deutsche Erlaubnisstruktur mit Sportwetten, virtuellen Automatenspielen und Online-Poker. Für bet-at-home spricht die etablierte deutsche Präsenz in Sportwetten und virtuellen Automatenspielen sowie eine bekannte Zahlungsinfrastruktur. Für die konkrete Wero-Frage liefern beide Kandidaten aber erst nach der Anmeldung eine verlässliche Antwort. Wer ausschließlich klassische Tischspiele sucht, muss die Glücksspielart zusätzlich prüfen.
Ein sauberer Auswahltest besteht aus fünf Fragen: Steht der Betreiber in der GGL-Whitelist? Passt die erlaubte Glücksspielart zum gewünschten Angebot? Wird Wero nach der Anmeldung angezeigt? Sind Einzahlung und Auszahlung getrennt erklärt? Sind Limits, KYC und Bonusbedingungen verständlich? Viermal Ja ist kein Gewinnversprechen, aber ein brauchbarer Mindeststandard. Ein Nein an der Lizenzstelle beendet die Suche.
Spielerschutz ist keine Fußnote. Setze ein eigenes Budget, aktiviere verfügbare Einzahlungslimits und nutze OASIS, wenn du dich sperren möchtest. Wenn du bemerkst, dass Einzahlungen nicht mehr als Unterhaltung, sondern als Druckausgleich dienen, unterbrich das Spiel. Die schnellste Zahlungsmethode ist dann nicht die Lösung. Eine Sperre ist es.
Die Antwort auf „beste“ hängt daher von der Priorität ab. Für Wero ist der beste Anbieter nicht der mit dem größten Banner, sondern der, bei dem die Methode aktuell, eindeutig und unter einer passenden deutschen Erlaubnis funktioniert. Für Auszahlung ist der beste Anbieter der, dessen Regeln vor der Einzahlung lesbar sind. Für Spielerschutz ist der beste Anbieter der, dessen Grenzen du tatsächlich einhältst.
Ein Zahlungsdienst kann Komfort verbessern. Er macht das Spiel nicht sicherer und verändert den Hausvorteil nicht. Wer diesen Unterschied im Kopf behält, nutzt Wero als Werkzeug und nicht als Ausrede für eine weitere Einzahlung.
Dieses Material wurde erstellt von Casino Bonus ohne Einzahlung team.
Ähnliche Beiträge
Deutschland Online Casino Vergleich: Krypto-Angebote
Online-Casino ohne Einschränkungen: Regeln und Limits