Paysafecard im Online-Casino einlösen – der komplette Guide 2026
 Verfügbar in DE
Inhaltsverzeichnis
Die 16-stellige PIN liegt vor Ihnen. Das Casino-Konto ist offen. Jetzt soll das Guthaben auf dem Spielerkonto landen. Klingt simpel, wirft aber Fragen auf: Wo genau gebe ich den Code ein? Bei welchen Casinos funktioniert das überhaupt? Und was passiert, wenn ich mehrere Codes kombinieren will?
Die meisten Anleitungen im Netz enden bei "PIN eingeben, fertig". Das greift zu kurz. Paysafecard ist im deutschen Online-Glücksspielmarkt verfügbar, aber längst nicht alle Anbieter akzeptieren die Methode. Wer eine Karte gekauft hat und dann feststellt, dass sein Wunsch-Casino die Einzahlung verweigert, steht mit einem nicht rückzahlbaren Guthaben da. Ärgerlich.
Die Kurzfassung für Eilige: Die PIN wandert im Cashier in ein einziges Eingabefeld, das Guthaben ist in Sekunden auf dem Spielerkonto, und im deutschen lizenzierten Markt akzeptieren nachweislich drei Anbieter die Methode – Merkur Slots, bwin und LeoVegas. Die eigentliche Arbeit kommt danach: Betragsgrenzen kennen, die Wartungsgebühr im Blick behalten, den Zahlungscode nicht mit dem Bonuscode verwechseln und einkalkulieren, dass der Weg zurück – die Auszahlung – über die gekaufte Karte nicht funktioniert.
So lösen Sie Ihren Paysafecard-Code im Online-Casino ein
Der Weg vom Kauf bis zur Gutschrift besteht aus fünf Etappen. Jede hat eine Stolperstelle, die Kurzanleitungen gern überspringen. Der Ablauf ist bei allen Casinos identisch, die Paysafecard führen – ob GGL-lizenziert oder offshore.
Schritt 1: Paysafecard kaufen und PIN erhalten
Sie kaufen eine Paysafecard online oder an einer physischen Verkaufsstelle. Online-Kauf läuft über die offizielle Website paysafecard.com oder autorisierte Reseller wie Recharge.com, Guthaben.de, Aufladen.de. Dort wählen Sie den Betrag, bezahlen per Sofortüberweisung oder Kreditkarte, erhalten die 16-stellige PIN per E-Mail. Dauert wenige Minuten.
Offline kaufen Sie an Tankstellen, Kiosken, Supermärkten. Die offizielle Website bietet einen Store-Locator – Sie geben Ihre Postleitzahl ein, sehen Verkaufsstellen in der Nähe. An der Kasse zahlen Sie bar, bekommen einen Bon mit der PIN. Kein Name erforderlich, keine Registrierung. Genau das macht die Methode für Spieler attraktiv, die ihre Bankdaten nicht preisgeben wollen.
Die PIN ist sofort nach Kauf gültig, ein Aktivierungsschritt existiert nicht. Bewahren Sie den Bon oder die E-Mail sicher auf – wer die Ziffern kennt, kann das Guthaben ausgeben. Einen Diebstahlschutz wie bei Kreditkarten gibt es nicht, eine Sperrung bei Verlust ebenfalls nicht. Ein abfotografierter Kassenbon in der Cloud ist deshalb keine gute Idee. Seit 2026 lassen sich online auch krumme Beträge kaufen statt nur fester Stückelungen – die Details dazu stehen weiter unten bei den Betragsgrenzen.
Schritt 2: Casino auswählen und zur Kasse gehen
Hier passiert der häufigste Fehler: Sie kaufen eine Paysafecard, melden sich im Casino an, stellen fest – keine Paysafecard-Option im Cashier. Die Karte ist gekauft, das Guthaben nicht rückzahlbar. Sie sitzen auf 50 Euro, die Sie anderswo ausgeben müssen.
Prüfen Sie vor dem Kauf, ob Ihr Ziel-Casino Paysafecard akzeptiert. Loggen Sie sich ein, gehen Sie zur Einzahlungsseite, schauen Sie die Liste der Zahlungsmethoden durch. Steht Paysafecard nicht dabei – suchen Sie ein anderes Casino oder wählen Sie eine andere Zahlungsmethode. Kaufen Sie die Karte nicht auf Verdacht.
Im GGL-lizenzierten deutschen Markt ist die Auswahl überschaubar. Drei Anbieter haben verifizierte Paysafecard-Akzeptanz: Merkur Slots, bwin, LeoVegas. Weitere GGL-Casinos könnten die Methode anbieten, aber ohne Bestätigung in öffentlichen Quellen bleibt das Spekulation. Bei Offshore-Casinos ist die Verfügbarkeit breiter, aber Sie verlassen den rechtlich abgesicherten Rahmen der deutschen Lizenzierung.
Haben Sie ein Casino mit Paysafecard gefunden, loggen Sie sich ein. Oben rechts oder im Hauptmenü finden Sie "Einzahlung", "Kasse", "Cashier" – der Wortlaut variiert. Ein Klick öffnet die Einzahlungsmaske.
Schritt 3: Paysafecard als Zahlungsmethode wählen
Die Einzahlungsseite zeigt Ihnen alle verfügbaren Methoden: PayPal, Sofortüberweisung, Kreditkarten, E-Wallets. Irgendwo in dieser Liste steht Paysafecard, meist mit Logo – eine grüne Karte mit weißem Schriftzug. Klicken Sie das Icon oder den Namen an.
Das Casino öffnet ein Eingabefeld. Dort tragen Sie den gewünschten Einzahlungsbetrag ein. Wichtig: Der Betrag darf nicht höher sein als das Guthaben auf Ihrer Paysafecard. Haben Sie eine 25-Euro-Karte gekauft und geben 30 Euro ein, wird die Transaktion abgelehnt.
Die meisten GGL-Casinos haben eine Mindesteinzahlung von 10 Euro. Sie können also keine 5-Euro-Karte nutzen, es sei denn, Sie kombinieren sie mit einer zweiten Karte – dazu gleich mehr. Prüfen Sie das Minimum im Cashier, bevor Sie eine Kleinbetrags-Karte kaufen.
Manche Casinos zeigen hier bereits eine Warnung: "Paysafecard ist von Willkommensboni ausgeschlossen." Das ist kein Bug, sondern Bonuspolitik. Viele Anbieter schließen Prepaid-Methoden von Aktionen aus, weil Spieler damit "Bonus holen, sofort auszahlen" könnten. Wollen Sie den Willkommensbonus nutzen, wählen Sie eine andere Zahlungsmethode. Wollen Sie ohne Bonus spielen, ignorieren Sie den Hinweis.
Schritt 4: 16-stellige PIN eingeben
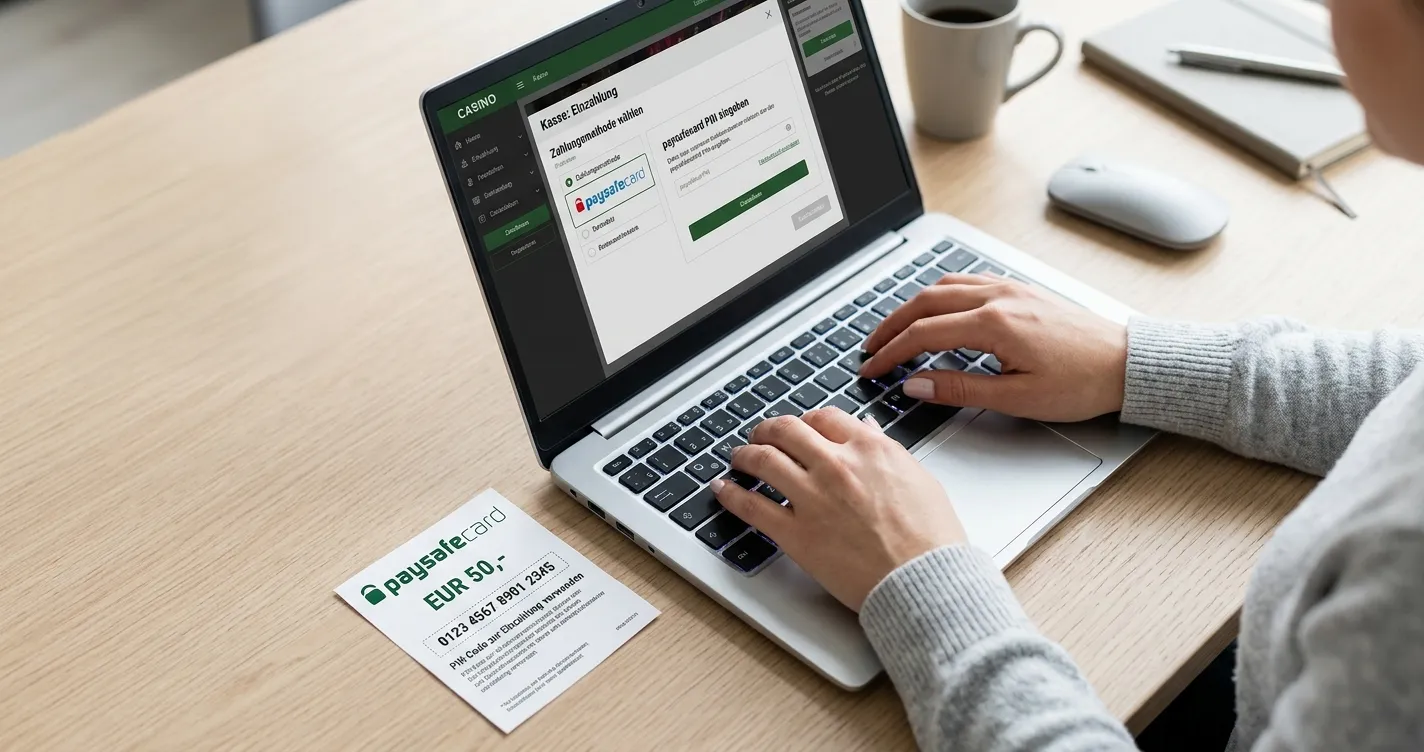
Jetzt kommt die eigentliche Einlösung. Das Casino leitet Sie weiter auf eine Paysafecard-Eingabeseite – entweder in einem Overlay-Fenster oder auf der Paysafecard-Website selbst. Dort sehen Sie ein Feld für die 16-stellige PIN.
Tippen Sie die PIN exakt ab. Leerzeichen, Bindestriche ignorieren – die meisten Formulare akzeptieren nur die 16 Ziffern ohne Trennzeichen. Groß-/Kleinschreibung spielt keine Rolle, weil Paysafecard-PINs ausschließlich aus Ziffern bestehen.
Stimmt alles, klicken Sie auf "Bezahlen", "Einzahlen", "Bestätigen" – je nach Interface. Paysafecard prüft die PIN in Echtzeit, bucht den Betrag ab.
Wird der Code abgelehnt, liegt das fast immer an einer von sechs Ursachen. Die folgende Übersicht ordnet Fehlermeldung, Grund und Lösung einander zu:
| Symptom im Cashier | Wahrscheinliche Ursache | Was Sie tun |
|---|---|---|
| "Code ungültig" oder "PIN nicht erkannt" | Tippfehler, verwechselte Ziffern, versehentlich mitkopierte Leerzeichen | PIN erneut abtippen, nur die 16 Ziffern ohne Trennzeichen einfügen |
| "Guthaben aufgebraucht" | PIN wurde ganz oder teilweise schon verwendet | Restbetrag auf paysafecard.com unter "Guthaben abfragen" prüfen, gegebenenfalls zweite PIN kombinieren |
| "Betrag überschreitet Guthaben" | Einzahlungsbetrag höher als der Wert der Karte | Betrag im Cashier senken oder eine weitere PIN hinzufügen |
| "Währung nicht unterstützt" | Euro-PIN in einem Casino mit GBP- oder USD-Konto | Casino mit Euro-Konto nutzen; Umrechnung kostet 2 bis 3 Prozent |
| Zahlung bleibt bei "wird verarbeitet" hängen | Langsame Verbindung, Validierung läuft in Echtzeit über die Paysafecard-Server | 30 Sekunden warten, Seite nicht neu laden, Bestätigung nicht doppelt antippen |
| Paysafecard fehlt in der Methodenliste | Anbieter führt die Methode nicht oder nicht für Ihr Land | Anderes Casino wählen – die Karte lässt sich nicht erzwingen |
Eine Ursache fehlt in dieser Liste bewusst: das Ablaufdatum. Paysafecard-PINs verfallen nicht nach einer festen Frist. Sie bleiben gültig, solange Guthaben vorhanden ist. Was eine alte Karte leer macht, ist die monatliche Wartungsgebühr – nicht ein Verfallsdatum. Wer eine zwei Jahre alte 50-Euro-PIN im Schreibtisch findet, sollte den Restbetrag prüfen, bevor er im Cashier einen Betrag eintippt.
Der zweithäufigste Anfängerfehler: die PIN im falschen Feld. Steht auf der Einzahlungsseite ein Kästchen "Aktionscode" oder "Gutscheincode", gehört die Paysafecard-PIN dort nicht hinein. Warum, klären wir weiter unten im Abschnitt zum Unterschied zwischen Zahlungs- und Bonuscode.
Schritt 5: Einzahlung bestätigen und spielen
Die Gutschrift erfolgt sofort. Innerhalb von Sekunden sehen Sie den eingezahlten Betrag auf Ihrem Casino-Konto. Keine Wartezeit wie bei Banküberweisungen, keine Freigabeverzögerung wie bei Kreditkarten. Instant Deposit.
Auf der Paysafecard bleibt das Restguthaben erhalten. Haben Sie eine 50-Euro-Karte und 30 Euro eingezahlt, bleiben 20 Euro auf der PIN. Sie können sie bei der nächsten Einzahlung oder in einem anderen Online-Shop nutzen – nur eben nicht unbegrenzt lange, ohne dass die Wartungsgebühr daran nagt.
Jetzt können Sie spielen. Das eingezahlte Guthaben unterliegt denselben Regeln wie Einzahlungen über andere Methoden: bei GGL-Casinos das monatliche LUGAS-Limit von 1.000 Euro (gilt über alle lizenzierten Anbieter hinweg), bei Offshore-Casinos die jeweiligen Hauslimits.
Wie löse ich einen Paysafecard-Code im Online-Casino ein?
Sie wählen im Casino-Cashier Paysafecard als Zahlungsmethode, geben den gewünschten Einzahlungsbetrag ein, werden zur PIN-Eingabe weitergeleitet, tippen die 16-stellige Ziffernfolge ab und bestätigen. Die Gutschrift erfolgt sofort. Prüfen Sie vorher, ob das Casino Paysafecard akzeptiert – nicht alle Anbieter unterstützen die Methode.
Paysafecard ohne Konto einlösen – wie weit die Anonymität reicht
"Ohne Anmeldung einlösen" ist eine der häufigsten Suchanfragen zu diesem Thema, und sie vermischt zwei völlig verschiedene Konten. Das eine ist das Paysafecard-Konto, das andere das Spielerkonto beim Casino. Nur eines davon ist optional.
Für die Karte selbst brauchen Sie kein Konto. Sie kaufen die PIN an der Tankstelle, tippen sie im Cashier ein, fertig. Keine Registrierung bei Paysafecard, keine E-Mail-Bestätigung, keine Verifizierung. Genau das ist der Kern des Produkts: ein Prepaid-Code, der wie Bargeld funktioniert. Ein PaysafeWallet-Konto brauchen Sie nur für höhere Limits, für den Schutz vor der Wartungsgebühr und für Auszahlungen.
Beim Casino sieht es anders aus. Ein GGL-lizenzierter Anbieter darf Sie ohne Registrierung nicht spielen lassen – das ist keine Firmenpolitik, sondern Vorgabe des Glücksspielstaatsvertrags. Der Betreiber muss Ihr Alter prüfen, Sie gegen die OASIS-Sperrdatei abgleichen und Ihre Einzahlungen ans LUGAS-System melden, damit das monatliche 1.000-Euro-Limit über alle Anbieter hinweg greift. Ohne Konto ist keines davon möglich. Wer im deutschen lizenzierten Markt "ohne Anmeldung" spielen will, sucht etwas, das dort nicht existiert.
Was die Karte trotzdem leistet: Zwischen Ihrem Bankkonto und dem Casino liegt eine Trennwand. Der Betreiber sieht keine IBAN, keine Kartennummer, keinen Kontostand. Auf dem Kontoauszug erscheint bei einem Online-Kauf höchstens der Reseller, nicht der Name des Casinos – und bei Barzahlung an der Kasse erscheint dort überhaupt nichts. Für Spieler, die keine Glücksspiel-Buchungen in ihrer Bankhistorie wollen, ist das der eigentliche Vorteil der Methode.
Diese Trennwand endet bei der Auszahlung. Spätestens wenn Sie Gewinne abheben wollen, verlangt das Casino die Identitätsprüfung: Ausweis, Adressnachweis, manchmal ein Selfie mit dem Dokument. Die anonyme Einzahlung verhindert nicht, dass Ihr Name am Ende in der Akte des Betreibers steht. Sie verschiebt den Zeitpunkt nur nach hinten.
Kann ich eine Paysafecard ohne Anmeldung im Casino einlösen?
Die Karte selbst benötigt kein Konto – die 16-stellige PIN funktioniert ohne Registrierung bei Paysafecard. Ein Spielerkonto beim Casino ist dagegen Pflicht, weil lizenzierte Anbieter Alter, OASIS-Sperrstatus und Einzahlungslimits prüfen müssen. Anonym bleibt also die Zahlung, nicht die Teilnahme am Spiel.
Empfohlene Online Casinos
- DrakarisLizenz: Tobique Gaming Commission, licence No. 0000002 · Bonus: 100% up to 1000 EUR + 100 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- JokerTippBonus: 100 % bis zu 5.000 € + 100 Freispiele · Auszahlungsgeschwindigkeit: 1-3 business days
- LuckygemBonus: €700 Bonus or 50 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- WinSharkBonus: 240% Bis zu €2500 + 300 Gratis Spins · Auszahlungsgeschwindigkeit: 1-3 business days
- SkyCrownBonus: Einzahlung 120% bis zu €500 + 125 Freispiele · Auszahlungsgeschwindigkeit: 1-3 business days
- CrownslotsLizenz: Tobique Gaming Commission, licence No. 0000064 · Bonus: Willkommenspaket 390% bis zu €3.700 + 175 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- RedRacerBonus: Welcome Casino Bonus 300% up to 10,000€ + 400 FS · Auszahlungsgeschwindigkeit: 1-3 business days
Deutsche Casinos mit Paysafecard – diese Anbieter akzeptieren die Methode
Paysafecard ist nicht bei allen GGL-lizenzierten Casinos verfügbar. Die offizielle Whitelist der Gemeinsamen Glücksspielbehörde der Länder nennt über 20 Anbieter für virtuelle Automatenspiele – aber welche davon Paysafecard akzeptieren, verrät die Whitelist nicht. Zahlungsmethoden sind Betreibersache.
Eine Recherche über unabhängige Casino-Vergleichsportale, Zahlungsmethoden-Rankings und Betreiber-Websites ergibt drei verifizierte GGL-Casinos mit Paysafecard-Akzeptanz: Merkur Slots, bwin, LeoVegas. Weitere Anbieter auf der Whitelist – Betano, Wunderino, Löwen Play, Jokerstar, bet365 – könnten die Methode theoretisch anbieten, aber öffentlich verfügbare Quellen bestätigen das nicht. Wer sichergehen will, prüft den Cashier direkt nach der Anmeldung.
Die folgende Tabelle fasst die drei verifizierten Anbieter zusammen:
| Anbieter | GGL-Lizenz | Mindesteinzahlung | Auszahlung E-Wallets | Besonderheit |
|---|---|---|---|---|
| Merkur Slots | Ja (virtuelle Automatenspiele) | 10 € | Wenige Stunden | Vollständiger MERKUR-Spielekatalog (122 Titel) |
| bwin | Ja (Sportwetten + virtuelle Automatenspiele) | Nicht spezifiziert | Nicht spezifiziert | 40+ Sportarten, Kombi-Angebot Casino + Wetten |
| LeoVegas | Ja (virtuelle Automatenspiele) | Nicht spezifiziert | Nicht spezifiziert | Mobile-first, native iOS- und Android-Apps |
Die Tabelle zeigt: Spezifische Cashier-Details sind nicht immer öffentlich dokumentiert. Merkur Slots ist der einzige Anbieter, bei dem Mindesteinzahlung (10 Euro) und Auszahlungsgeschwindigkeit (E-Wallets innerhalb weniger Stunden) in unabhängigen Reviews explizit genannt werden. Bei bwin und LeoVegas fehlen diese Angaben in öffentlichen Quellen – Sie erfahren sie erst im eingeloggten Zustand.
Drei Anbieter klingen nach wenig Auswahl. Ist es auch. Paysafecard ist im GGL-Markt eine Nischen-Zahlungsmethode. PayPal, Sofortüberweisung, Skrill, Neteller sind breiter verfügbar. Wer unbedingt mit Paysafecard spielen will, muss sich mit der limitierten Auswahl arrangieren – oder weicht auf Offshore-Casinos aus, verliert dann aber den Schutz der deutschen Lizenzierung (keine OASIS-Anbindung, keine Beschwerdemöglichkeit bei der GGL, höheres Risiko bei Auszahlungsproblemen).
Merkur Slots – der Klassiker mit vollem MERKUR-Katalog
Merkur Slots wird von Merkur Bets Malta Limited betrieben, einer maltesischen Gesellschaft der deutschen MERKUR GROUP. Die Gruppe ist seit über 40 Jahren im Glücksspielmarkt aktiv, bekannt für landbasierte Spielhallen in Deutschland. Die Online-Präsenz merkurslots.de läuft unter einer bundesweiten GGL-Lizenz für virtuelle Automatenspiele, erscheint auf der offiziellen Whitelist, ist an OASIS angebunden.
Der Cashier akzeptiert PayPal, Sofortüberweisung, Apple Pay, Visa, Mastercard, Skrill, Neteller, Paysafecard und SEPA-Überweisung. Mindesteinzahlung liegt bei 10 Euro – Paysafecard-Karten unter diesem Wert funktionieren nicht, es sei denn, Sie kombinieren mehrere PINs. Gebühren auf Ein- und Auszahlungen fallen nicht an. Auszahlungen über E-Wallets (Skrill, Neteller) landen innerhalb weniger Stunden auf dem Zahlungskonto, SEPA dauert bis zu 24 Stunden, klassische Banküberweisung 3 bis 5 Werktage.
Das Spieleangebot umfasst über 1.000 Slots von 15 Studios: MERKUR selbst (122 Titel – der komplette Katalog), Novomatic, Greentube, Pragmatic Play, Play'n GO, Gamomat, NetEnt, Nolimit City, Red Tiger, Swintt, Relax Gaming. Wer die deutschen Spielhallenklassiker sucht – Book of Ra, Eye of Horus, Ramses Book – findet sie hier. Kein anderes GGL-Casino bietet den vollständigen MERKUR-Katalog.
Einsatzlimits richten sich nach der GGL-Regulierung: 1 Euro pro Spin als Standard, 3 Euro für Spieler ab 21 Jahren bei ausgewählten Titeln (MERKUR, Novomatic, Pragmatic Play, Play'n GO), 5 Euro mit zusätzlicher Einwilligung. Die 5-Sekunden-Regel zwischen Spins gilt für alle Titel. Autoplay ist deaktiviert. Das monatliche LUGAS-Einzahlungslimit von 1.000 Euro greift casino-übergreifend – wer bei mehreren GGL-Anbietern spielt, teilt sich dieses Limit.
Der Willkommensbonus: 100 Prozent bis 100 Euro bei einer Mindesteinzahlung von 10 Euro. Umsatzbedingung 40-fach auf den Bonusbetrag, Gültigkeit 30 Tage. Alle Slots tragen zu 100 Prozent bei. Bonuscode ist nicht erforderlich, Sie wählen den Bonus beim Einzahlen aus. Ob Paysafecard vom Willkommensbonus ausgeschlossen ist, klären Sie im Cashier – die Review-Quellen schweigen dazu.
Schwäche: Promotions. Nach dem Willkommensbonus gibt es keine laufenden Reload-Angebote, keine Freispiel-Aktionen, kein Treueprogramm. Wer Wert auf regelmäßige Boni legt, wird enttäuscht. Merkur Slots konzentriert sich auf das Spieleangebot, nicht auf Marketing-Anreize.
Support läuft über Live-Chat (täglich 8 bis 24 Uhr), Telefon (0800 7234 653, gebührenfrei) und E-Mail ([email protected]). Sprachen: Deutsch, Englisch, Türkisch. Der Chat ist nicht rund um die Uhr besetzt – nachts müssen Sie auf E-Mail ausweichen.
Merkur Slots passt für Spieler, die den MERKUR-Katalog gezielt suchen, schnelle E-Wallet-Auszahlungen schätzen und ohne laufende Promotions auskommen. Wer Paysafecard als Zahlungsmethode nutzen will, findet hier die am besten dokumentierte Akzeptanz im GGL-Markt.
bwin – Sportwetten und Casino kombiniert
bwin wird von bwin (Deutschland) Limited betrieben, einer maltesischen Gesellschaft mit langjähriger Präsenz im europäischen Glücksspielmarkt. Die deutsche Domain bwin.de läuft unter einer GGL-Lizenz für Sportwetten (ausgestellt am 23. Dezember 2022) und virtuelle Automatenspiele. Der Anbieter erscheint auf der offiziellen Whitelist, ist an OASIS angebunden.
Der Cashier zeigt 10 Zahlungsmethoden, darunter Visa, Mastercard, PayPal, Paysafecard, Skrill, Neteller. Das Paysafecard-Icon ist in mehreren unabhängigen Quellen bestätigt. Mindesteinzahlung, Gebührenstruktur und Auszahlungsgeschwindigkeit sind in öffentlichen Reviews nicht detailliert – Sie sehen die Werte erst im eingeloggten Zustand. Bei Sportwetten gilt die 5,3-Prozent-Wettsteuer auf Einsätze, nicht auf Gewinne – das ist bundesweit einheitlich, kein bwin-Spezifikum.
Das Sportangebot umfasst über 40 Sportarten: Fußball (Bundesliga, internationale Ligen, Champions League), Tennis, Basketball, Eishockey, American Football, Handball, Volleyball, E-Sports, bis hin zu Nischensportarten wie Schach und Tischtennis. Live-Wetten laufen parallel zur Veranstaltung, "Super Boosts" heben Quoten für ausgewählte Ereignisse an, der "Konfigurator+" erlaubt das Zusammenstellen eigener Kombinationswetten.
Für Paysafecard-Nutzer ist die Kombination aus Wetten und Slots praktisch relevant: Eine PIN, ein Spielerkonto, zwei Produkte. Sie zahlen 50 Euro per Voucher ein und entscheiden erst danach, ob das Guthaben in ein Bundesliga-Spiel oder in Automatenspiele wandert. Bei getrennten Anbietern bräuchten Sie zwei Einzahlungen – und damit zwei Karten oder zwei Teilbeträge.
bwin hat Partnerschaften mit Borussia Dortmund und der NFL – sichtbar in Marketing und Sponsoring. Das zieht Fußball- und American-Football-Fans an, die ihre Wetten beim "offiziellen Partner" platzieren wollen. Ob das die Quoten besser macht? Nein. Aber das Branding sitzt.
Das Casino-Angebot (virtuelle Automatenspiele unter GGL-Lizenz) ist in öffentlichen Quellen weniger detailliert beschrieben als die Sportwetten. Spieleanzahl, Studio-Aufstellung, Einsatzlimits – alles unter Verschluss, solange Sie nicht eingeloggt sind. Die GGL-Regulierung (1 bis 5 Euro pro Spin je nach Alter, 5-Sekunden-Regel, LUGAS-Limit 1.000 Euro monatlich) gilt natürlich auch hier.
Willkommensbonus: bis zu 100 Euro im Sportwetten-Bereich. Genaue Bedingungen (Umsatz, Mindestquote, Gültigkeit) werden in den öffentlichen Quellen nicht aufgeschlüsselt – Sie finden sie in den AGB nach der Anmeldung.
bwin ist ein Kombi-Angebot. Wer primär Sportwetten spielt und gelegentlich Slots nutzt, bekommt beides aus einer Hand. Wer ausschließlich Casino sucht, findet bei Merkur Slots oder LeoVegas transparentere Informationen zum Spieleangebot. Paysafecard-Akzeptanz ist bestätigt, aber die Cashier-Details bleiben hinter dem Login verborgen.
LeoVegas – Mobile-Casino mit breiter Spieleauswahl
LeoVegas wird von LVSports Limited betrieben, einer maltesischen Gesellschaft. Die deutsche Domain leovegas.de läuft unter einer GGL-Lizenz für virtuelle Automatenspiele, erscheint auf der Whitelist, ist an OASIS angebunden. International ist LeoVegas in mehreren regulierten Märkten aktiv (Malta, Schweden, Großbritannien), bekannt unter dem Slogan "King of Mobile Casino" – ein Hinweis auf den Mobile-first-Ansatz.
Paysafecard-Akzeptanz ist in mehreren unabhängigen Casino-Rankings bestätigt (thespike.gg, casino.org, affiversemedia.com). Die Rankings listen LeoVegas wiederholt als Paysafecard-Casino, ohne zwischen der internationalen und der deutschen GGL-Version zu differenzieren. Ob die Methode auch auf leovegas.de verfügbar ist, bleibt ohne Login unbestätigt – aber die Wahrscheinlichkeit ist hoch.
Mindesteinzahlung, Auszahlungsgeschwindigkeit, Gebühren – öffentliche Quellen schweigen. Die deutsche Seite selbst gibt nur Lizenzstatus und Support-Kontakt ([email protected]) preis. Wer Details will, muss sich anmelden. Ein kurzer Chat mit dem Support vor der ersten Einzahlung klärt beides in wenigen Minuten: ob Paysafecard im Cashier steht und ab welchem Betrag.
LeoVegas bietet Casino und Sportwetten kombiniert. Das Spieleangebot ist in der internationalen Version breit (mehrere hundert Slots, Live-Casino, Tischspiele), aber unter der GGL-Lizenz schrumpft das Portfolio auf virtuelle Automatenspiele – kein Live-Casino, keine klassischen Tischspiele außerhalb von Slot-Varianten. Das ist GGL-Regulierung, nicht LeoVegas-Politik.
Der Mobile-Fokus zeigt sich in nativen Apps für iOS (ab iOS 17.0) und Android (ab Android 7.0). Die Apps sind im App Store und Google Play verfügbar, bieten das volle Spieleangebot, optimierte Touch-Bedienung, Push-Benachrichtigungen für Aktionen. Wer primär am Smartphone spielt, findet hier eine ausgereifte Lösung. Desktop-Spieler nutzen den Browser – die Website ist responsive.
Willkommensbonus: International bewirbt LeoVegas ein Freispiel-Paket (bis zu 2.600 Free Spins bei Einzahlung von 20 Euro oder mehr innerhalb von 7 Tagen, 35-facher Umsatz innerhalb von 14 Tagen). Ob dieses Angebot identisch für die deutsche GGL-Version gilt, ist unklar – die lokale Seite leovegas.de listet keine Bonus-Details öffentlich.
LeoVegas passt für Mobile-Spieler, die eine internationale Marke mit deutscher Lizenz suchen. Die Informationstransparenz ist schwach – Sie sehen Details erst nach der Anmeldung. Paysafecard-Akzeptanz ist in externen Rankings mehrfach bestätigt, aber ohne Login nicht verifizierbar. Wer auf Nummer sicher gehen will, fragt vor der Einzahlung beim Support nach.
Verfügbarkeit bei weiteren GGL-Casinos
Die GGL-Whitelist umfasst über 20 lizenzierte Anbieter für virtuelle Automatenspiele. Neben Merkur Slots, bwin und LeoVegas stehen dort Namen wie Betano, Wunderino, Löwen Play, Jokerstar, bet365, Interwetten, Stargames. Ob diese Casinos Paysafecard akzeptieren, lässt sich ohne Anmeldung nicht klären – ihre öffentlichen Zahlungsmethoden-Seiten schweigen dazu, unabhängige Rankings listen sie nicht als Paysafecard-Casinos.
Das heißt nicht, dass sie die Methode definitiv ablehnen. Es heißt: keine öffentliche Bestätigung. Wer bei einem dieser Anbieter spielen will und Paysafecard nutzen möchte, prüft den Cashier nach der Registrierung. Kaufen Sie die Karte nicht vorher – das Risiko, auf einem nicht rückzahlbaren Guthaben sitzenzubleiben, ist zu hoch.
Es gibt einen zweiten Weg, das vorab zu klären, und er kostet fünf Minuten: die Registrierung selbst. Ein Spielerkonto anzulegen ist bei GGL-Anbietern kostenlos und verpflichtet zu nichts. Sie legen das Konto an, öffnen den Cashier, schauen die Methodenliste durch – und kaufen die Karte erst, wenn Paysafecard tatsächlich dort steht. Die Reihenfolge "erst Konto, dann Karte" ist bei einer nicht rückzahlbaren Zahlungsmethode die einzige sinnvolle.
Offshore-Casinos (Curaçao, Malta ohne deutsche Lizenz, Anjouan) bieten Paysafecard breiter an. Internationale Rankings listen Dutzende Anbieter. Diese Casinos fallen nicht unter GGL-Regulierung, haben keine OASIS-Anbindung, unterliegen nicht dem 1.000-Euro-Monatslimit. Im Gegenzug verlieren Sie den rechtlichen Schutz der deutschen Lizenzierung – bei Auszahlungsproblemen bleibt Ihnen nur der Beschwerdeweg zur ausländischen Regulierungsbehörde, die oft weniger durchsetzungsstark ist als die GGL.
Bei Prepaid-Zahlungen wiegt dieser Unterschied schwerer als bei anderen Methoden. Zahlen Sie per Kreditkarte und ein Casino verweigert die Auszahlung, können Sie über Ihre Bank eine Rückbuchung anstoßen. Zahlen Sie per PayPal, greift der Käuferschutz. Bei einer eingelösten Paysafecard-PIN existiert keiner dieser Rückwege – das Guthaben ist beim Betreiber, und Ihr einziges Druckmittel ist die Aufsichtsbehörde des Anbieters. Genau deshalb ist die Kombination "Prepaid plus Offshore-Lizenz" die riskanteste Variante und "Prepaid plus GGL-Lizenz" die konservative.
Die Wahl liegt bei Ihnen: drei verifizierte GGL-Casinos mit rechtlicher Absicherung oder breite Offshore-Auswahl ohne deutschen Schutzrahmen.
Bei welchen deutschen Casinos kann ich mit Paysafecard einzahlen?
Drei GGL-lizenzierte Casinos haben verifizierte Paysafecard-Akzeptanz: Merkur Slots, bwin und LeoVegas. Weitere Anbieter auf der offiziellen Whitelist könnten die Methode führen, doch öffentliche Quellen bestätigen das nicht. Legen Sie das Spielerkonto zuerst an und prüfen Sie den Cashier, bevor Sie eine Karte kaufen.
Mehrere Paysafecard-PINs kombinieren und Betragsgrenzen verstehen
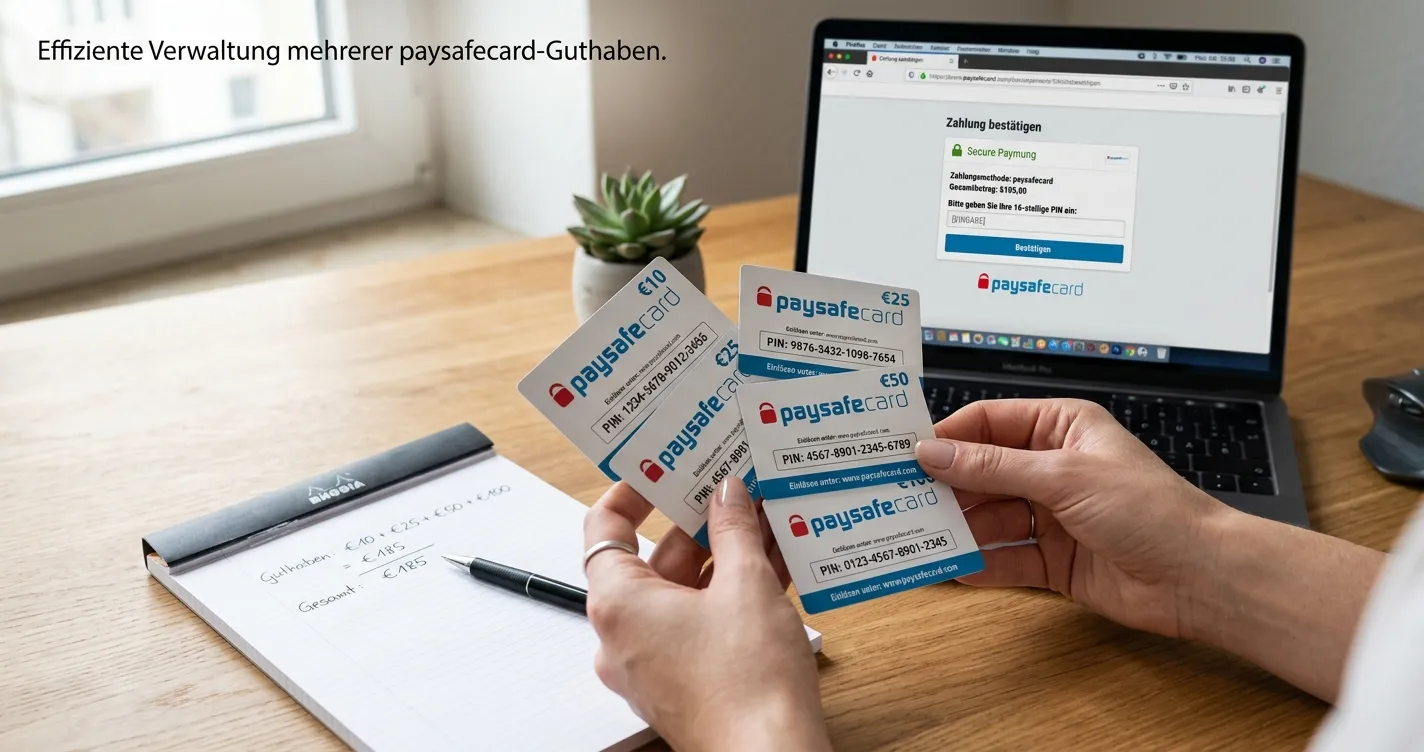
Eine einzelne Paysafecard reicht nicht für die gewünschte Einzahlung? Sie können mehrere PINs kombinieren. Der Prozess ist simpel, aber er setzt voraus, dass Sie die Codes nacheinander eingeben – nicht parallel.
So funktioniert's: Sie geben im Casino-Cashier den gewünschten Einzahlungsbetrag ein, zum Beispiel 75 Euro. Ihre erste Paysafecard hat ein Guthaben von 50 Euro. Sie tippen die erste PIN ein, das System bucht 50 Euro ab, meldet: noch 25 Euro fehlen. Jetzt geben Sie die zweite PIN ein (zum Beispiel eine 25-Euro-Karte), das System zieht die restlichen 25 Euro, Transaktion abgeschlossen. Die Gutschrift erfolgt sofort in voller Höhe.
Das funktioniert mit bis zu 10 PINs pro Transaktion – ein theoretisches Limit, das in der Praxis kaum jemand ausreizt. Wichtig: Sie können nur PINs derselben Währung kombinieren. Euro mit Euro, GBP mit GBP. Euro-PINs in einem GBP-Casino zu nutzen, scheitert – entweder lehnt das System ab, oder es rechnet um und zieht Währungsgebühren ab (meist 2 bis 3 Prozent).
Brechen Sie den Vorgang nicht mitten in der Kette ab. Haben Sie die erste PIN eingelöst und schließen dann das Fenster, ist das Geld nicht verloren – es liegt aber als Teilbetrag auf dem Spielerkonto oder als reservierte Transaktion im System, und die Zuordnung dauert im Zweifel einen Support-Kontakt. Legen Sie alle PINs bereit, bevor Sie den ersten Code eintippen.
Seit 2026 gibt es die variable Flex-Option: Sie kaufen Paysafecard-Guthaben in beliebigen Beträgen zwischen 10 und 150 Euro, nicht mehr nur in festen Stückelungen 10 / 25 / 50 / 100. Das gilt für Online-Käufe über paysafecard.com und autorisierte Reseller. Offline (Tankstelle, Kiosk) hängt die Verfügbarkeit von der Verkaufsstelle ab – nicht alle haben Flex implementiert. Fragen Sie an der Kasse, ob variable Beträge möglich sind.
Flex macht die Kombination mehrerer PINs überflüssig, wenn Sie den Betrag vorher kennen. Wollen Sie 73 Euro einzahlen, kaufen Sie eine 73-Euro-Karte online, geben eine PIN ein, fertig. Kein Restguthaben, keine zweite Karte nötig. Wer offline kauft und nur feste Stückelungen bekommt, kombiniert wie gehabt.
Maximale Transaktion ohne Registrierung: 50 Euro pro Zahlung. Das ist eine Paysafecard-Grenze, keine Casino-Grenze. Wollen Sie mehr einzahlen, kombinieren Sie PINs (wie oben beschrieben) oder registrieren ein PaysafeWallet-Konto – damit steigen die Limits auf 1.500 Euro pro Transaktion in Deutschland.
Genau hier entsteht ein Denkfehler, der viele Spieler ärgert: Die 50-Euro-Grenze der Karte und das 1.000-Euro-Monatslimit des Casinos sind zwei völlig verschiedene Deckel. Der erste betrifft eine einzelne Zahlung und lässt sich durch Kombinieren umgehen. Der zweite ist gesetzlich vorgeschrieben, gilt anbieterübergreifend über LUGAS und lässt sich mit keiner Zahlungsmethode aushebeln. Wer im laufenden Monat schon 1.000 Euro eingezahlt hat, kann zehn frische PINs bereitliegen haben – das Casino lehnt trotzdem ab.
Mindesteinzahlung im Casino: meist 10 Euro bei GGL-Anbietern. Eine 5-Euro-Karte allein funktioniert nicht. Sie müssen sie mit einer zweiten Karte kombinieren, um auf 10 Euro oder mehr zu kommen. Oder Sie kaufen gleich eine 10-Euro-Karte – spart den Kombinationsaufwand.
Kleinbeträge und Restguthaben unter der Mindesteinzahlung
Die Suche nach der 5-Euro-Karte beruht auf einem Missverständnis. Paysafecard verkauft in Deutschland keine 5-Euro-Voucher. Die kleinste Stückelung an der Verkaufsstelle liegt bei 10 Euro, online beginnt Flex ebenfalls bei 10 Euro. Wer nach "5 Euro Paysafecard" sucht, hat in der Regel keine 5-Euro-Karte gekauft, sondern ein Restguthaben von 5 Euro auf einer teilweise verbrauchten PIN.
Für dieses Restguthaben gibt es drei Wege. Der erste: mit einer zweiten PIN kombinieren, bis die Mindesteinzahlung des Casinos erreicht ist. 5 Euro Rest plus eine frische 10-Euro-Karte ergeben 15 Euro Einzahlung, und der Rest ist sauber verbraucht. Der zweite: außerhalb des Casinos ausgeben – Paysafecard funktioniert bei Gaming-Plattformen, Streaming-Diensten und Online-Shops, die oft keine Mindestbeträge kennen. Der dritte: ins PaysafeWallet hochladen und dort sammeln, wobei die Aufladegebühr von 5 Prozent im Start-Plan bei kleinen Beträgen prozentual weh tut, in absoluten Zahlen aber 25 Cent beträgt.
Was Sie nicht tun sollten: das Restguthaben liegen lassen. Die Rechnung ist unbarmherzig. 5 Euro Rest, 3 Euro Wartungsgebühr ab dem zweiten Monat, macht 2 Euro. Einen Monat später ist die Karte leer. Ein Restguthaben unterhalb der Mindesteinzahlung ist also kein Guthaben, das auf Sie wartet – es ist ein Guthaben mit Ablaufuhr.
Bei Offshore-Casinos sieht die Lage anders aus. Dort liegen Mindesteinzahlungen teils bei 5 Euro oder darunter, sodass sich kleine Restbeträge direkt einlösen lassen. Nur handeln Sie sich dafür den Verzicht auf die deutsche Lizenzierung ein – für 5 Euro Restguthaben ein schlechter Tausch.
Wo kann ich 5 Euro Paysafecard im Casino einlösen?
In einem GGL-lizenzierten Casino allein nicht, denn dort liegt die Mindesteinzahlung meist bei 10 Euro. Kombinieren Sie den Restbetrag mit einer zweiten PIN, bis das Minimum erreicht ist. Alternativ geben Sie die 5 Euro außerhalb des Casinos aus, etwa bei Gaming-Plattformen ohne Mindestbetrag.
Wie kombiniere ich mehrere Paysafecard-PINs für eine größere Einzahlung?
Geben Sie im Casino-Cashier den gewünschten Gesamtbetrag ein, tippen die erste PIN ab, das System bucht das verfügbare Guthaben ab und fordert Sie auf, die nächste PIN einzugeben. Wiederholen Sie den Vorgang, bis der Gesamtbetrag erreicht ist. Kombinierbar sind bis zu 10 PINs derselben Währung pro Transaktion.
Wenn das Casino keine Paysafecard führt – verwandte Voucher-Dienste
Paysafecard ist der bekannteste Prepaid-Code, aber nicht der einzige. Steht die Methode im Cashier Ihres Wunsch-Casinos nicht zur Verfügung, lohnt der Blick auf die Nachbarschaft: Neosurf arbeitet mit einem ähnlichen 10-stelligen Voucher-Prinzip und ist in Frankreich und Osteuropa verbreiteter als in Deutschland. CashtoCode dreht das Modell um – Sie erzeugen im Casino einen Barcode und zahlen ihn an der Kasse einer Partnerfiliale in bar ein. Okto als Voucher-Alternative deckt einen vergleichbaren Anwendungsfall über eine App mit Bargeldeinzahlung ab.
Allen gemeinsam ist die Logik: Bargeld oder Prepaid-Guthaben wandert ins Casino, ohne dass Bankdaten den Betreiber erreichen. Und allen gemeinsam ist die Einschränkung: Auszahlungen laufen über andere Wege. Wer sich für die Methodenfamilie interessiert, weil ihm die Trennung von Bankkonto und Spielerkonto wichtig ist, sollte vor allem eines prüfen – welche der Dienste sein Casino tatsächlich führt. Die Verfügbarkeit schwankt stärker als bei PayPal oder Sofortüberweisung.
Paysafecard-Zahlungscode vs. Casino-Bonuscode – der wichtige Unterschied
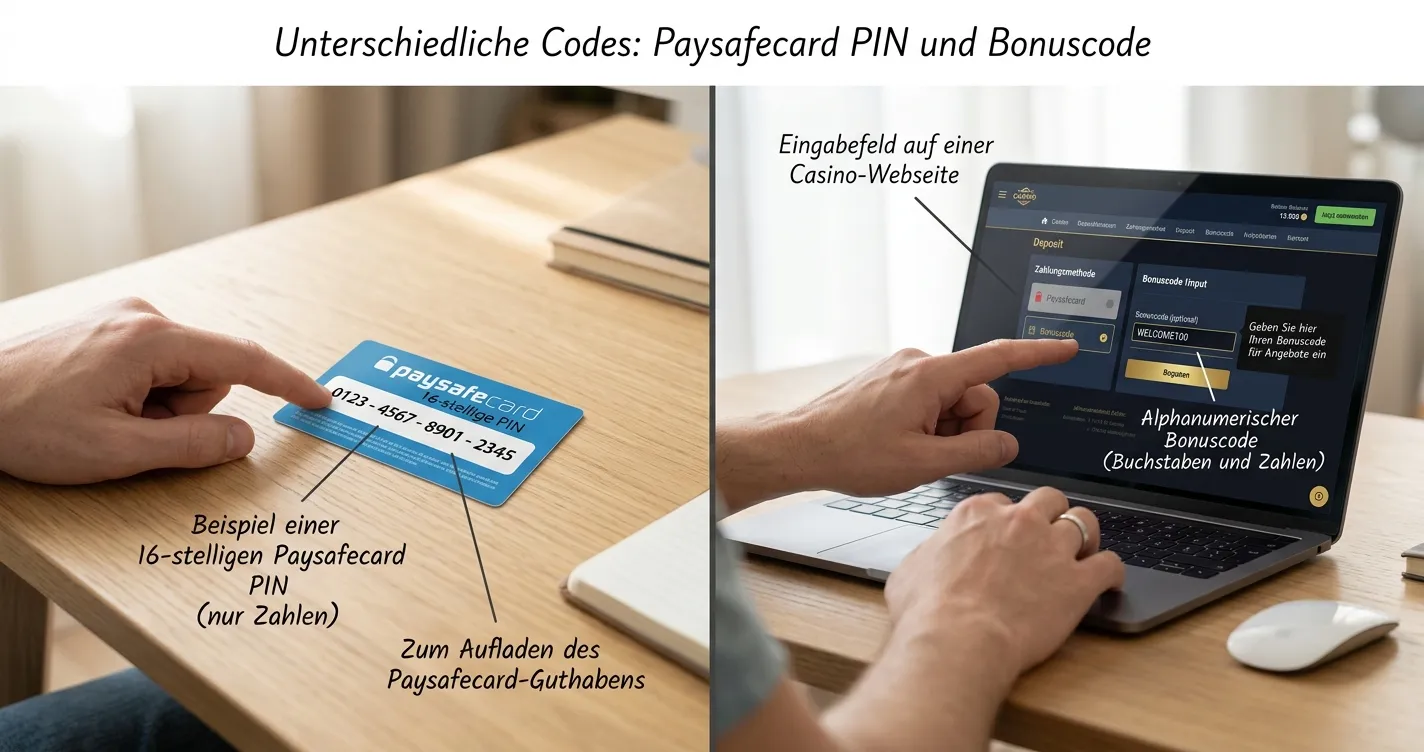
Die Suchanfrage "Paysafecard-Code einlösen" ist doppeldeutig. Sie kann zwei verschiedene Codes meinen: den 16-stelligen Zahlungscode der Paysafecard selbst oder den alphanumerischen Bonuscode des Casinos. Beide werden an unterschiedlichen Stellen eingegeben, haben unterschiedliche Funktionen, werden oft verwechselt.
Der Paysafecard-Zahlungscode besteht aus 16 Ziffern, die Sie beim Kauf der Karte erhalten. Er repräsentiert Ihr Prepaid-Guthaben. Sie geben ihn im Cashier ein, nachdem Sie "Paysafecard" als Zahlungsmethode gewählt haben. Das System prüft die PIN, bucht den gewünschten Betrag ab, schreibt ihn Ihrem Spielerkonto gut. Ist das Guthaben aufgebraucht, funktioniert die PIN nicht mehr.
Der Casino-Bonuscode ist eine alphanumerische Zeichenfolge, die das Casino für Aktionen vergibt – etwa WELCOME100 oder FREESPINS50. Er schaltet einen Willkommensbonus, Freispiele oder eine Reload-Aktion frei. Er gehört nicht in den Zahlungs-Cashier, sondern in ein separates Feld: entweder im Registrierungsformular ("Haben Sie einen Bonuscode?") oder auf der Einzahlungsseite unter "Aktionscode eingeben". Auf die Zahlungsabwicklung hat er keinen Einfluss, nur darauf, ob nach der Einzahlung ein Bonus gutgeschrieben wird.
Die Gegenüberstellung macht die Unterschiede greifbar:
| Merkmal | Paysafecard-Zahlungscode | Casino-Bonuscode |
|---|---|---|
| Aufbau | 16 Ziffern, rein numerisch | Buchstaben und Zahlen, zum Beispiel WELCOME100 |
| Herkunft | Beim Kauf der Karte, per Bon oder E-Mail | Vom Casino, aus Newsletter, Aktionsseite oder Partnerlink |
| Eingabeort | Zahlungs-Cashier, nach Auswahl der Methode | Registrierungsformular oder Feld "Aktionscode" |
| Wirkung | Überträgt echtes Guthaben auf das Spielerkonto | Schaltet Bonusguthaben oder Freispiele frei |
| Gegenwert | Der bezahlte Betrag, Ihr eigenes Geld | Kein eigener Wert, wirkt nur mit einer Einzahlung |
| Wiederverwendbar | Nein, bis das Guthaben aufgebraucht ist | Oft mehrfach nutzbar, aber pro Konto meist einmal |
| Bei falscher Eingabe | "Ungültiger Aktionscode", Zahlung findet nicht statt | Bonus bleibt aus, die Einzahlung läuft trotzdem durch |
Der letzte Punkt der Tabelle ist der praktisch wichtigste. Verwechseln Sie die Felder, verlieren Sie kein Geld – aber Sie verlieren möglicherweise den Bonus. Wird der Aktionscode nicht vor oder mit der Einzahlung erfasst, lässt er sich nachträglich meist nicht mehr aktivieren. Der Support kann eine bereits gebuchte Einzahlung in der Regel nicht rückwirkend einem Angebot zuordnen.
Der Ablauf einer Einzahlung mit beiden Codes folgt daher einer festen Reihenfolge: Zuerst legen Sie das Spielerkonto an und tragen dabei den Bonuscode ein, falls das Casino ihn schon bei der Registrierung abfragt. Dann öffnen Sie den Cashier, wählen Paysafecard und geben den Einzahlungsbetrag ein – verlangt der Anbieter den Aktionscode erst hier, gehört er in dieses Feld, nicht in die PIN-Maske. Anschließend werden Sie zur Paysafecard-Eingabe weitergeleitet und tippen die 16 Ziffern ab. Zum Schluss landet das Geld auf dem Konto, das Casino erkennt den erfassten Aktionscode und schreibt den Bonus gut.
Manche Casinos verlangen den Bonuscode nicht bei der Registrierung, sondern auf der Einzahlungsseite selbst. Dann sehen Sie zwei Felder: "Einzahlungsbetrag" und "Aktionscode (optional)". Dort tragen Sie den Casino-Bonuscode ein, nicht die Paysafecard-PIN. Die PIN geben Sie erst im nächsten Schritt ein, wenn Sie zur Zahlungsabwicklung weitergeleitet werden.
Noch ein Detail: Viele Casinos schließen Paysafecard und andere Prepaid-Methoden von Willkommensboni aus. Sie können den Bonuscode eingeben, mit Paysafecard einzahlen – und bekommen trotzdem keinen Bonus. Der Cashier zeigt dann eine Warnung: "Prepaid-Zahlungen sind von dieser Aktion ausgenommen." Wollen Sie den Bonus nutzen, wählen Sie eine andere Zahlungsmethode. Wollen Sie mit Paysafecard einzahlen, verzichten Sie auf den Bonus. Beides gleichzeitig geht oft nicht.
Warum schließen Casinos Prepaid-Methoden aus? Bonusmissbrauch. Spieler könnten mit Paysafecard einzahlen, den Bonus holen, einmal durchspielen, auszahlen lassen – und das Casino hat keine Rückbuchungsmöglichkeit wie bei Kreditkarten. Bei E-Wallets und Banküberweisungen kann das Casino im Extremfall Gelder zurückfordern, bei Paysafecard nicht. Das erhöht das Risiko für den Betreiber, also wird die Methode ausgeschlossen.
Ein Blick in die Bonusbedingungen lohnt deshalb vor dem Kartenkauf, nicht danach. Der Abschnitt heißt meist "ausgeschlossene Zahlungsmethoden" und steht in den AGB des jeweiligen Angebots. Wer plant, mit 50 Euro einzuzahlen und 50 Euro Bonus mitzunehmen, sollte dort nachsehen – sonst zahlt er mit der falschen Methode ein und der Bonus bleibt aus.
Was ist der Unterschied zwischen einem Paysafecard-Code und einem Casino-Bonuscode?
Der Paysafecard-Code ist eine 16-stellige Ziffernfolge und repräsentiert echtes Prepaid-Guthaben – er gehört in den Zahlungs-Cashier. Der Bonuscode ist eine alphanumerische Kennzeichnung wie WELCOME100 und schaltet ein Angebot frei – er gehört ins Registrierungsformular oder ins Aktionscode-Feld. Zwei Felder, zwei Funktionen.
Gewinne auszahlen mit Paysafecard – was funktioniert und was nicht
Kurze Antwort: Auszahlungen auf eine Standard-Paysafecard funktionieren nicht. Die 16-stellige PIN, die Sie an der Tankstelle kaufen, ist eine Einweg-Einzahlung. Guthaben fließt nur in eine Richtung – vom Voucher ins Casino, nicht zurück.
Warum? Paysafecard ist ein Prepaid-Produkt, keine E-Wallet. Der Code repräsentiert einen vorab bezahlten Betrag, der nach der Verwendung aufgebraucht ist. Es gibt kein "Konto", auf das ein Casino Geld zurücküberweisen könnte. Sobald Sie die PIN eingelöst haben, ist die Verbindung zwischen Ihnen und dieser PIN gekappt – Paysafecard weiß nicht, wer Sie sind, und kann Ihnen kein Geld zusenden.
Das frustriert Spieler, die mit Paysafecard einzahlen und später feststellen: Auszahlung geht nur über eine andere Methode. Sie müssen dann eine IBAN hinterlegen, ein E-Wallet-Konto eröffnen (Skrill, Neteller) oder eine Debitkarte registrieren. Das kostet Zeit, verlangt zusätzliche Verifizierung – Ausweis hochladen, Adressnachweis – und verzögert die Auszahlung.
Gibt es eine Ausnahme? Ja, aber sie erfordert Vorarbeit: das PaysafeWallet (bis April 2026 als "myPaysafe" bekannt). Das ist ein registriertes Konto bei Paysafecard, in das Sie Ihre PINs hochladen, Ihr Guthaben verwalten, und – wenn das Casino es unterstützt – Auszahlungen empfangen können.
Die Einrichtung läuft über die Paysafecard-Website: Registrierung mit E-Mail und Passwort, dann laden Sie Ihre PINs hoch. Das Guthaben sammelt sich im Wallet. Von dort aus zahlen Sie ein wie mit einer E-Wallet, und bei Casinos, die PaysafeWallet als Auszahlungsmethode akzeptieren, lassen Sie Gewinne auf das Wallet zurückfließen.
Zwei Pläne stehen zur Wahl: Start ist kostenlos, Plus kostet 36 Euro pro Jahr. Der Unterschied liegt in den Gebühren – Start verlangt 5 Prozent beim Aufladen einer PIN und 0,10 Euro pro SEPA-Überweisung oder Kartenzahlung, Plus senkt die Aufladegebühr auf 3,5 Prozent und macht SEPA sowie Kartenzahlungen kostenfrei. Nur der Plus-Plan erlaubt Bargeldabhebungen am Automaten, und das auch nur mit der physischen Debit Mastercard (2 Prozent, mindestens 2 Euro). Beide Pläne setzen eine Verifizierung voraus: Ausweis hochladen, Adresse bestätigen, bei höheren Limits weitere Prüfstufen.
Rechnet sich der Plus-Plan? Nur bei Regelmäßigkeit. Die 36 Euro Jahresgebühr amortisieren sich über die um 1,5 Prozentpunkte niedrigere Aufladegebühr erst ab rund 2.400 Euro, die Sie jährlich per PIN ins Wallet laden. Wer zweimal im Jahr eine 50-Euro-Karte hochlädt, zahlt mit Plus deutlich mehr als mit Start. Wer monatlich 200 Euro und mehr über das Wallet bewegt oder die Debitkarte am Automaten nutzen will, kommt in den Bereich, in dem sich die Gebühr trägt.
Der Ablauf einer Auszahlung: Sie wählen im Auszahlungs-Cashier "PaysafeWallet" – nicht "Paysafecard", das ist nur für Einzahlungen – geben Ihre Wallet-Kennung an, das Casino überweist den Gewinn. Dauer: 1 bis 3 Werktage, je nach Anbieter. Das Geld landet im Wallet, von dort transferieren Sie es per SEPA aufs Bankkonto oder nutzen es für weitere Einzahlungen.
Das Problem daran: Nicht alle Casinos akzeptieren PaysafeWallet als Auszahlungsmethode. Für Merkur Slots, bwin und LeoVegas schweigen die öffentlichen Quellen dazu. Internationale Offshore-Casinos listen die Option teils explizit, bei GGL-Casinos bleibt die Verfügbarkeit unklar. Sie sehen es erst eingeloggt, im Auszahlungs-Cashier.
Der typische Ablauf ohne Wallet sieht deshalb so aus: Sie zahlen mit Paysafecard ein, spielen, gewinnen, wollen auszahlen. Das Casino zeigt Banküberweisung, Skrill, Neteller, Visa. Paysafecard fehlt. Sie müssen eine dieser Alternativen wählen, die Verifizierung durchlaufen und 3 bis 5 Werktage auf die Banküberweisung warten. Das ist kein Fehler im System, sondern die Standard-Einschränkung von Prepaid-Methoden.
Praktischer Rat: Richten Sie die Auszahlungsmethode vor der ersten Einzahlung ein. Viele Casinos verlangen eine hinterlegte Auszahlungsmethode, bevor Sie überhaupt abheben können. Warten Sie nicht, bis 500 Euro auf dem Konto liegen und Sie erst dann Ausweis, Adressnachweis und IBAN nachreichen müssen. Das verzögert die Auszahlung um Tage – bei unvollständigen Dokumenten um Wochen.
Unterm Strich ist Paysafecard eine Einzahlungsmethode, keine vollwertige Zahlungslösung. Wer Anonymität bei der Einzahlung will, bekommt sie. Wer Anonymität bei der Auszahlung will, stößt an Grenzen – lizenzierte Casinos sind zur Identitätsprüfung verpflichtet, und Gewinne laufen über nachvollziehbare Kanäle. Die "anonyme Paysafecard-Einzahlung" ist nur die halbe Miete.
Kann ich mit Paysafecard auch Gewinne auszahlen lassen?
Nein, nicht mit einer Standard-Paysafecard-PIN. Guthaben fließt bei der gekauften Karte nur in eine Richtung. Auszahlungen erfordern entweder ein registriertes PaysafeWallet-Konto, sofern das Casino diese Methode unterstützt, oder eine Alternative wie Banküberweisung, Skrill oder Neteller. Die meisten Anbieter akzeptieren Paysafecard ausschließlich für Einzahlungen.
Brauche ich ein myPaysafe-Konto, um Paysafecard im Casino zu nutzen?
Für einfache Einzahlungen nicht – die 16-stellige PIN der Standard-Karte genügt. Ein PaysafeWallet-Konto, seit April 2026 der neue Name für myPaysafe, brauchen Sie für Transaktionen über 50 Euro ohne PIN-Kombination, zum Aufschieben der Wartungsgebühr auf Monat 13 und für Auszahlungen aufs Wallet.
Gebühren, Limits und Kauforte – das sollten Sie wissen
Paysafecard klingt nach "kaufen, einlösen, fertig". Stimmt für die Einzahlung selbst: Die kostet nichts. Weder Paysafecard noch das Casino verlangen eine Transaktionsgebühr, 50 Euro eingezahlt heißt 50 Euro auf dem Spielerkonto. Teuer wird es erst, wenn Guthaben liegen bleibt oder Sie die Karte in der falschen Währung einsetzen.
Die folgende Übersicht stellt die drei Nutzungsvarianten nebeneinander – nicht registrierte PIN, kostenloses Wallet, kostenpflichtiges Wallet:
| Kriterium | Standard-PIN (ohne Konto) | PaysafeWallet Start | PaysafeWallet Plus |
|---|---|---|---|
| Grundpreis | Keiner | Kostenlos | 36 € pro Jahr |
| Einzahlung im Casino | Kostenfrei | Kostenfrei | Kostenfrei |
| PIN ins Wallet laden | Nicht möglich | 5 % des Betrags | 3,5 % des Betrags |
| Wartungsgebühr | 3 € pro Monat ab Tag 31 | Erst ab Monat 13 Inaktivität | Erst ab Monat 13 Inaktivität |
| Max. Transaktion | 50 € pro Zahlung | 1.500 € (Deutschland) | 1.500 € (Deutschland) |
| Max. Guthaben | Wert der Karte | 5.000 € | 5.000 € |
| SEPA / Kartenzahlung | Nicht möglich | 0,10 € pro Vorgang | Kostenfrei |
| Bargeld am Automaten | Nein | Nein | 2 %, mindestens 2 € (Debit Mastercard) |
| Auszahlung empfangen | Nein | Ja, bei unterstützenden Casinos | Ja, bei unterstützenden Casinos |
| Verifizierung nötig | Nein | Ja | Ja |
Die Zeile, die am meisten Geld kostet, ist die Wartungsgebühr. Nach 30 Tagen zieht Paysafecard 3 Euro pro Monat vom Guthaben einer nicht registrierten PIN ab – Monat für Monat, bis nichts mehr übrig ist. Bei einer 50-Euro-Karte, die Sie 35 Tage unangetastet lassen, sind im zweiten Monat 47 Euro übrig, im dritten 44. Nach rund 16 Monaten kompletter Inaktivität ist die Karte leer, ohne dass Sie einen Cent davon gespielt hätten.
Dagegen gibt es zwei Strategien. Die erste ist die einfachere: Karte innerhalb von 30 Tagen komplett verbrauchen, dann fällt die Gebühr nie an. Die zweite: PIN ins Wallet hochladen, wo die Gebühr erst nach zwölf Monaten Inaktivität greift. Das kostet im Start-Plan 5 Prozent Aufladegebühr – bei 50 Euro also 2,50 Euro einmalig gegen 3 Euro monatlich. Ab dem ersten Monat Verzug rechnet sich der Upload.
Die zweite teure Zeile steht nicht in der Tabelle, weil sie situativ ist: die Währungsumrechnung. Nutzen Sie eine Euro-PIN in einem Casino mit GBP- oder USD-Konto, rechnet Paysafecard um und behält 2 bis 3 Prozent. Aus 50 Euro Einzahlung werden dann rund 48,50 Euro Guthaben. Vermeiden lässt sich das nur durch die Wahl eines Casinos mit Euro-Konten – bei GGL-Anbietern ist das der Standard, bei Offshore-Casinos nicht immer.
Beim Kauf selbst zahlen Sie online keinen Aufschlag: Über paysafecard.com oder autorisierte Reseller bekommen Sie den Nennwert für den Nennwert. Offline hängt es von der Verkaufsstelle ab – manche Tankstellen und Kioske verlangen eine Aktivierungsgebühr von 1 bis 2 Euro, andere nicht. Ein Blick auf den Kassenbon lohnt.
Was die Kauforte betrifft: Online funktioniert die offizielle Website mit Sofortüberweisung, Kreditkarte oder Giropay, dazu autorisierte Reseller wie Recharge.com, Guthaben.de und Aufladen.de. Alle liefern die PIN sofort per E-Mail und bieten variable Beträge zwischen 10 und 150 Euro. Vorsicht bei Angeboten außerhalb dieser Liste – auf Marktplätzen und in Foren werden immer wieder bereits verbrauchte oder gar nicht existierende PINs verkauft. Kaufen Sie nur bei Partnern, die auf der Paysafecard-Website gelistet sind.
Offline führen Tankstellen (Shell, Aral, Esso, Total), Kioske (K Kiosk, Valora-Filialen) und Teile der Supermarktketten wie Rewe und Edeka die Karten, wobei die Verfügbarkeit regional schwankt und nicht jede Filiale mitmacht. Der Store-Locator auf paysafecard.com löst das: Postleitzahl eingeben, Karte zeigt Verkaufsstellen mit Adresse und Öffnungszeiten. An der Kasse fragen Sie nach Paysafecard, zahlen bar oder per Karte und erhalten einen Bon mit der PIN. Ob die Verkaufsstelle variable Beträge unterstützt oder nur die festen Stückelungen 10 / 25 / 50 / 100 Euro, klärt sich erst dort – online ist Flex Standard.
Zur Gültigkeit: Die PIN läuft nicht ab, solange Guthaben vorhanden ist. Ein Verfallsdatum wie bei Gutscheinen existiert nicht. Was die Karte leert, ist ausschließlich die Wartungsgebühr.
Bleibt am Ende trotzdem Guthaben übrig, das Sie nicht ausgeben können, bietet Paysafecard eine Rückerstattung auf Ihr Bankkonto an. Der Weg ist umständlich: Sie brauchen Kontodaten, die betroffenen PINs, Ausweis und Adressnachweis, die Gebühr liegt bei 5 Prozent des Guthabens (maximal 5 Euro), die Bearbeitung dauert bis zu 11 Werktage. Bei 200 Euro Restguthaben lohnt sich der Aufwand. Bei 10 Euro nicht – dann geben Sie den Rest lieber in einem Online-Shop aus, der Paysafecard akzeptiert.
Welche Gebühren fallen bei der Nutzung von Paysafecard an?
Die Einzahlung im Casino ist kostenfrei. Teuer wird nur ungenutztes Guthaben: Ab Tag 31 zieht Paysafecard 3 Euro pro Monat von der Standard-PIN ab. Vermeiden lässt sich das durch zügiges Ausgeben oder einen Upload ins PaysafeWallet, wo die Gebühr erst ab Monat 13 greift.
Wo kann ich eine Paysafecard in Deutschland kaufen?
Online über paysafecard.com oder autorisierte Reseller wie Recharge.com, Guthaben.de und Aufladen.de – Zahlung per Sofortüberweisung oder Kreditkarte, PIN sofort per E-Mail. Offline an Tankstellen, Kiosken und in vielen Supermärkten, bar an der Kasse. Verkaufsstellen in der Nähe zeigt der Store-Locator per Postleitzahl.
Mobile Casino mit Paysafecard – Einzahlung unterwegs
Paysafecard funktioniert im mobilen Browser und in nativen Casino-Apps identisch zum Desktop. Es gibt keinen separaten "mobilen Einlöseprozess" – die Schritte sind dieselben, die Oberfläche passt sich dem Bildschirm an.
Sie öffnen das Casino auf Ihrem Smartphone (im Browser Safari, Chrome, Firefox oder in der nativen App, falls vorhanden), loggen sich ein, tippen auf "Einzahlung". Der Cashier zeigt die verfügbaren Zahlungsmethoden, Sie wählen Paysafecard. Das Eingabefeld für die PIN erscheint, Sie tippen die 16 Ziffern ab – entweder manuell oder per Copy-Paste, wenn Sie die PIN als E-Mail erhalten haben. Bestätigen, fertig. Die Gutschrift erfolgt sofort.
Die drei verifizierten GGL-Casinos bieten alle Mobile-Zugang. Merkur Slots hat native iOS- und Android-Apps. LeoVegas wirbt explizit mit "King of Mobile Casino", hat native Apps für beide Plattformen. bwin bietet Sportwetten und Casino per App und Browser. Paysafecard ist in allen mobilen Varianten verfügbar, wenn sie es auf der Desktop-Version auch ist.
Ein Detail: Die mobile PIN-Eingabe kann bei schlechter Internet-Verbindung hängen. Die Paysafecard-Validierung läuft über die Paysafecard-Server in Echtzeit – bei langsamer Verbindung dauert die Prüfung länger. Das Casino zeigt "Zahlung wird verarbeitet", aber es kann 10 bis 30 Sekunden dauern, bis die Bestätigung kommt. Brechen Sie die Transaktion nicht ab – warten Sie, bis das System antwortet. Doppelte Einzahlungen, weil Sie ungeduldig zweimal auf "Bestätigen" getippt haben, kommen selten vor, sind aber ärgerlich.
Der Kartenbon unterwegs ist ein eigenes Thema. Bei der Offline-Variante steht die PIN auf einem Thermopapier-Bon, und Thermopapier verblasst – in der Hosentasche, im Auto bei Sonne, nach ein paar Wochen im Geldbeutel schneller als gedacht. Wer die Karte nicht sofort einlöst, sollte die 16 Ziffern gleich an der Kasse abtippen und sicher speichern. Ein Foto vom Bon ist die naheliegende Lösung, aber auch die riskantere: Landet es in der automatischen Cloud-Synchronisation, liegt Ihr Guthaben in einem Fotoalbum, auf das mehr Geräte Zugriff haben als Ihnen lieb ist.
QR-Code-Einlösung gibt es nicht. Manche Prepaid-Systeme erlauben das Scannen eines Codes vom Bon – Paysafecard setzt auf manuelle PIN-Eingabe. Sie tippen die 16 Ziffern ab, einen Shortcut gibt es nicht. Auf dem Smartphone-Display ist das fehleranfälliger als auf einer echten Tastatur: Tippen Sie die Ziffern langsam ein und prüfen Sie sie vor dem Bestätigen, statt eine abgelehnte Transaktion zweimal zu wiederholen.
Funktioniert die Paysafecard-Einzahlung auch im mobilen Casino?
Ja, der Ablauf ist identisch zum Desktop – in der Casino-App wie im mobilen Browser. Sie wählen im Cashier Paysafecard, tippen die 16-stellige PIN ein, das Guthaben ist sofort verfügbar. Einen eigenen mobilen Einlöseweg oder eine QR-Code-Funktion gibt es nicht.
Rechtliches und verantwortungsvolles Spielen
Paysafecard ist in Deutschland legal und wird von GGL-lizenzierten Casinos als Zahlungsmethode akzeptiert. Die Methode selbst unterliegt keiner Glücksspiel-Regulierung – sie ist ein Prepaid-Zahlungsinstrument wie eine Geschenkkarte. Die Regulierung greift beim Casino, nicht bei der Zahlungsmethode.
GGL-lizenzierte Anbieter sind an OASIS angebunden, das bundesweite Sperrsystem. Haben Sie sich sperren lassen, greift die Sperre bei allen lizenzierten Anbietern – unabhängig davon, mit welcher Zahlungsmethode Sie einzahlen wollen. Paysafecard umgeht OASIS nicht. Die Sperrprüfung läuft beim Login über das Spielerkonto, nicht über die Zahlung. Wer glaubt, mit einer anonymen Karte an einer bestehenden Sperre vorbeizukommen, irrt: Der Abgleich passiert, bevor der Cashier überhaupt öffnet.
Das monatliche Einzahlungslimit von 1.000 Euro über LUGAS gilt casino-übergreifend. Zahlen Sie mit Paysafecard bei einem Anbieter 600 Euro ein, bleiben für den Rest des Monats 400 Euro bei allen anderen GGL-Casinos zusammen. Das Limit ist technisch durchgesetzt – das System lehnt Einzahlungen ab, die darüber hinausgehen, und keine Prepaid-Karte ändert daran etwas.
Eine Selbstsperre über OASIS beantragen Sie direkt bei einem lizenzierten Anbieter oder über die zuständige Behörde. Die Sperre wirkt binnen kurzer Zeit bei allen GGL-Casinos, die Mindestdauer beträgt drei Monate, eine Verlängerung ist unbegrenzt möglich. Offshore-Anbieter sind nicht angebunden – dort greift die Sperre nicht, was einer der stärksten Gründe ist, im lizenzierten Markt zu bleiben.
Hilfe bei problematischem Spielverhalten gibt es kostenlos und anonym:
- Bundeszentrale für gesundheitliche Aufklärung (BZgA) – Beratungstelefon 0800 1 372 700, kostenfrei und anonym
- Check Dein Spiel (check-dein-spiel.de) – Online-Selbsttests, Chat- und E-Mail-Beratung
- Anonyme Spieler (anonyme-spieler.de) – Selbsthilfegruppen bundesweit, auch online
Paysafecard kann Budgetkontrolle erleichtern, und das ist mehr als ein Marketingversprechen: Sie kaufen eine 25-Euro-Karte, zahlen sie ein, spielen. Ein Nachladen aus dem Bankkonto ist im Cashier nicht möglich, weil dort keine Bankverbindung hinterlegt ist. Für Spieler, die ihr Limit kennen, aber im Spielverlauf gern darüber hinausgehen, ist diese Reibung wertvoll – zwischen Ihnen und der nächsten Einzahlung liegt ein Weg zur Tankstelle, nicht ein Klick.
Nur ist diese Reibung eben auch überwindbar. Sie können jederzeit eine weitere Karte kaufen, und wer das dreimal an einem Abend tut, hat aus einem 25-Euro-Budget 75 Euro gemacht. Die Methode ist kein Sperrmechanismus und ersetzt kein Einzahlungslimit im Spielerkonto. Wer eine harte Grenze braucht, setzt sie dort, wo sie technisch durchgesetzt wird: im Casino selbst über das persönliche Einzahlungslimit – oder über OASIS, wenn es mehr als eine Grenze sein muss.
Dieses Material wurde erstellt von Casino Bonus ohne Einzahlung team.
Ähnliche Beiträge
Deutschland Online Casino Vergleich: Krypto-Angebote
Online-Casino ohne Einschränkungen: Regeln und Limits