Online-Casinos ohne SCHUFA-Auskunft: Welche Anbieter funktionieren ohne Bonitätsprüfung?
 Verfügbar in DE
Inhaltsverzeichnis
Die Suche nach „Online-Casinos ohne SCHUFA" basiert auf einem Missverständnis. Kein Online-Casino in Deutschland — weder mit GGL-Lizenz noch international — fragt die SCHUFA ab. Nicht bei der Registrierung, nicht bei der Einzahlung, nicht bei der Auszahlung. Die Prämisse ist falsch. Was tatsächlich zählt: welche Zahlungsmethoden keine Bonitätsprüfung auslösen und wie sich das Verifizierungsverfahren zwischen deutschen und internationalen Anbietern unterscheidet.
Dieser Ratgeber räumt auf mit dem Mythos, erklärt, warum Casinos keine SCHUFA-Vertragspartner sind, und zeigt, welche konkreten Anbieter und Zahlungswege für Spieler mit oder ohne SCHUFA-Eintrag funktionieren.
Führen Online-Casinos SCHUFA-Abfragen durch? Die Fakten
Nein. Die SCHUFA Holding AG arbeitet mit über tausend Vertragspartnern — Banken, Versicherungen, Telekommunikationsanbietern, Versandhändlern. Online-Casinos gehören nicht dazu. Eine Casino-Registrierung ist kein Kreditgeschäft. Sie kaufen nichts auf Rechnung, nehmen keinen Dispositionskredit auf, schließen keinen Mobilfunkvertrag mit subventioniertem Gerät ab. Sie eröffnen ein Spielkonto. Der Anbieter gewährt Ihnen keinen Kredit, Sie zahlen mit vorhandenem Guthaben.
SCHUFA-Abfragen erfolgen bei Kreditvergabe, Kontoeröffnung mit Dispo, Ratenkauf, bestimmten Mietverträgen. Für ein Casino-Konto besteht schlicht kein rechtlicher Anlass zur Bonitätsprüfung. Die SCHUFA erfährt von Ihrer Anmeldung bei bwin, Casinova oder Löwen Play nichts.
Warum Casinos keine SCHUFA-Vertragspartner sind
Die SCHUFA prüft Kreditwürdigkeit. Ein Casino vergibt keinen Kredit. Sie zahlen ein, spielen mit diesem Guthaben, zahlen Gewinne aus. Wo kein Kreditrisiko besteht, gibt es keinen Anlass zur Bonitätsauskunft. Selbst wenn ein Casino theoretisch SCHUFA-Daten abfragen wollte — es müsste dafür SCHUFA-Vertragspartner werden, was einen Geschäftszweck voraussetzt, der mit Kreditvergabe zu tun hat. Glücksspielanbieter erfüllen diese Voraussetzung nicht.
Das gilt bundesweit für alle Anbieter: GGL-lizenzierte Plattformen wie bwin, Merkur Slots und Löwen Play ebenso wie internationale Casinos mit Curaçao- oder Malta-Lizenz. Keiner dieser Akteure hat Zugriff auf SCHUFA-Daten, keiner fragt sie ab.
Der Unterschied zwischen SCHUFA, OASIS und KYC
Drei Begriffe werden oft verwechselt oder gleichgesetzt. Sie haben nichts miteinander zu tun.
SCHUFA ist eine privatwirtschaftliche Auskunftei, die Daten zur Kreditwürdigkeit von Privatpersonen und Unternehmen sammelt. Banken, Versandhändler, Telekommunikationsanbieter fragen dort an, bevor sie Kredit gewähren oder einen Vertrag mit Zahlungsziel schließen. Casinos haben mit der SCHUFA keinen Kontakt.
OASIS ist die Spielersperrdatei der Gemeinsamen Glücksspielbehörde der Länder. Alle GGL-lizenzierten Anbieter sind verpflichtet, sich an OASIS anzuschließen. Wer sich selbst sperrt oder fremdgesperrt wird, kann bei keinem deutschen lizenzierten Casino mehr spielen. OASIS prüft keine Bonität, sondern Spielsperren. Internationale Anbieter ohne GGL-Lizenz sind nicht an OASIS angebunden.
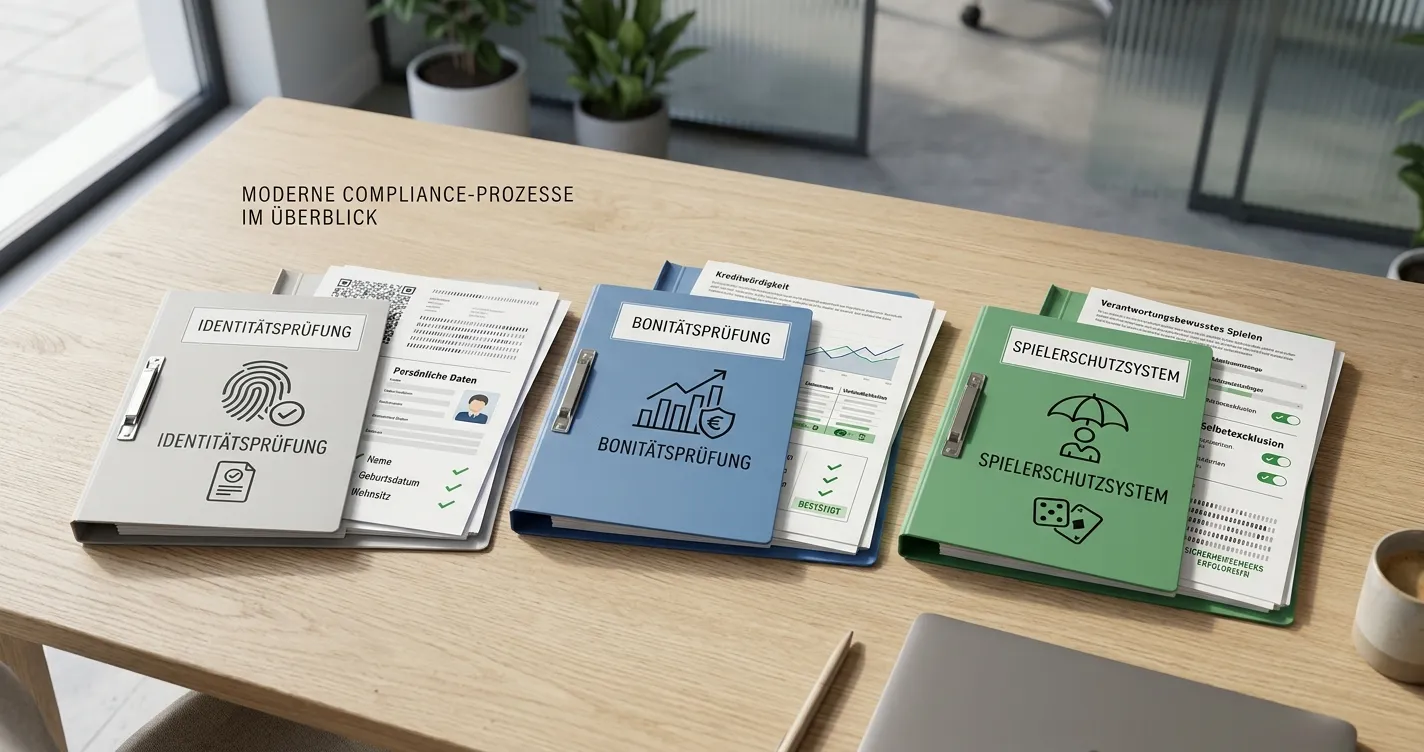
KYC (Know Your Customer) bezeichnet die Identitätsprüfung, die jedes seriöse Casino durchführt — meist bei der ersten Auszahlung. Sie weisen Ihre Identität nach (Personalausweis oder Reisepass), bestätigen Ihr Alter (mindestens 18 Jahre) und Ihre Adresse. KYC dient der Geldwäscheprävention und dem Jugendschutz. Es prüft, wer Sie sind — nicht, ob Sie kreditwürdig sind.
Ein negativer SCHUFA-Eintrag hat auf KYC keinen Einfluss. Auch ein Insolvenzverfahren, eine Lohnpfändung oder ein geplatzter Kredit ändern nichts daran, dass Sie sich in einem Online-Casino registrieren und einzahlen können.
Wann Bonitätsprüfungen tatsächlich stattfinden
Nicht durch das Casino, aber durch einzelne Zahlungsdienstleister. Klarna Sofortüberweisung greift lesend auf Ihr Bankkonto zu — nicht für eine Bonitätsprüfung im SCHUFA-Sinn, aber für eine Kontostandsprüfung. Lastschrift (SEPA Direct Debit) setzt ein Bankkonto mit ausreichendem Guthaben oder Dispositionsrahmen voraus. Kauf auf Rechnung — im Casino-Kontext irrelevant — würde eine Bonitätsprüfung auslösen.
Prepaid-Zahlungsmethoden (Paysafecard), Kryptowährungen (Bitcoin, Ethereum, USDT) und E-Wallets (Skrill, Neteller) umgehen diese Prüfung vollständig. Die Zahlungsmethode ist der Hebel, nicht das Casino selbst.
Fragen Online-Casinos die SCHUFA ab?
Nein. Kein Online-Casino — weder in Deutschland lizenziert noch international — fragt bei der SCHUFA an. Casino-Registrierung ist kein Kreditgeschäft. Ein negativer SCHUFA-Eintrag verhindert weder Anmeldung noch Einzahlung noch Auszahlung. Was geprüft wird: Identität (KYC), Alter (18+), Spielsperren (OASIS bei GGL-Anbietern). Bonität spielt keine Rolle.
Empfohlene Online Casinos
- DrakarisLizenz: Tobique Gaming Commission, licence No. 0000002 · Bonus: 100% up to 1000 EUR + 100 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- JokerTippBonus: 100 % bis zu 5.000 € + 100 Freispiele · Auszahlungsgeschwindigkeit: 1-3 business days
- LuckygemBonus: €700 Bonus or 50 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- WinSharkBonus: 240% Bis zu €2500 + 300 Gratis Spins · Auszahlungsgeschwindigkeit: 1-3 business days
- SkyCrownBonus: Einzahlung 120% bis zu €500 + 125 Freispiele · Auszahlungsgeschwindigkeit: 1-3 business days
- CrownslotsLizenz: Tobique Gaming Commission, licence No. 0000064 · Bonus: Willkommenspaket 390% bis zu €3.700 + 175 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- RedRacerBonus: Welcome Casino Bonus 300% up to 10,000€ + 400 FS · Auszahlungsgeschwindigkeit: 1-3 business days
Online-Casinos mit deutscher Lizenz — Keine SCHUFA, aber KYC und OASIS
GGL-lizenzierte Anbieter fragen die SCHUFA nicht ab, haben aber strikte Verifizierungspflichten. Jeder Spieler durchläuft bei der ersten Auszahlung ein KYC-Verfahren (Personalausweis, Adressnachweis, Altersverifikation). Alle Anbieter sind an OASIS angebunden — wer dort gesperrt ist, kommt nicht rein. Das monatliche Einzahlungslimit liegt bei tausend Euro anbieterübergreifend, überwacht durch das LUGAS-System. Maximaler Einsatz: ein Euro pro Runde. Spin-Geschwindigkeit: mindestens fünf Sekunden Pause zwischen Runden. Autoplay verboten. Live-Casino auf Bundesebene nicht erlaubt (Ausnahme: Schleswig-Holstein-Lizenz).
Drei repräsentative Anbieter im Detail.
| Anbieter | Lizenz | Mindesteinzahlung | Zahlungsmethoden | Besonderheit |
|---|---|---|---|---|
| bwin | GGL (Sportwetten 23.12.2022, Poker 14.11.2022, Slots 10.11.2022) | Nicht spezifiziert | Karten, E-Wallets, Banküberweisung | Sportwetten-Fokus, Live-Streaming für ausgewählte Events |
| Merkur Slots | GGL (Slots 03.11.2023), SH-Lizenz für Casino-Spiele | Nicht spezifiziert | Visa, Mastercard, E-Wallets | Vertikale Integration (Hersteller betreibt Casino), SH-Lizenz ermöglicht Roulette und Blackjack |
| Löwen Play | GGL (Slots 15.12.2022, erneuert 18.03.2024) | 10 EUR | PayPal, Klarna, Visa, Mastercard, Paysafecard, Trustly | Deutsche GmbH, PayPal-Akzeptanz, rund 950 Slots |
bwin — Sportwetten-Fokus mit GGL-Lizenz
Die bwin (Deutschland) Limited ist Teil des britischen Entain-Konzerns und eine der etabliertesten Marken im deutschen Online-Gambling. Drei GGL-Lizenzen: Sportwetten (erneuert am 23. Dezember 2022), Online-Poker (14. November 2022), virtuelle Automatenspiele (10. November 2022). Der Sitz der Limited liegt in Malta, die Plattform richtet sich mit deutschsprachigem Interface und Euro-Währung an den DE-Markt.
Sportwetten sind der Schwerpunkt. Über zweihundert Ligen weltweit, Live-Wetten mit Streaming für ausgewählte Events, Bet-Builder-Tools. Der Willkommensbonus liegt bei bis zu hundert Euro. Slots und Online-Poker runden das Angebot ab, Live-Casino fehlt (auf Bundesebene nicht lizenziert). Die 5,3-Prozent-Wettsteuer wird vor Platzierung der Wette vom Einsatz abgezogen — bei einem Zehner-Einsatz gehen 53 Cent an den Staat, 9,47 Euro in die Wette.
bwin ist OASIS-angebunden, das monatliche Einzahlungslimit von tausend Euro gilt anbieterübergreifend. KYC ist verpflichtend: Ausweis, Altersnachweis, Adressprüfung. Keine SCHUFA-Abfrage. Ein negativer Eintrag spielt für die Registrierung keine Rolle. Wer volljährig ist und nicht OASIS-gesperrt, kann sich anmelden. Mobile App verfügbar, Support deutschsprachig.
Merkur Slots — Vertikal integriert mit SH-Lizenz
Merkur Bets Malta Limited betreibt mehrere Domains — merkurslots.de, merkur-sports.de, xtip.de, merkurbets.de — und gehört zur Gauselmann-Gruppe. Das ist der vertikale Clou: Gauselmann produziert die Merkur/edict-Automaten (Eye of Horus, Blazing Star, Magic Mirror), die in deutschen Spielhallen stehen, und betreibt zugleich die Online-Plattform. GGL-Lizenz für virtuelle Automatenspiele seit 3. November 2023, zusätzlich eine Schleswig-Holstein-Landeserlaubnis für Online-Casino-Spiele.
Die SH-Lizenz erlaubt Roulette und Blackjack — Tischspiele, die auf Bundesebene nicht lizenziert sind. Wer aus Schleswig-Holstein spielt, hat Zugriff auf das breitere Casino-Angebot. Für Spieler aus anderen Bundesländern gilt die GGL-Slot-Lizenz: Automatenspiele, kein Live-Casino.
Das Spieleangebot ist Merkur-lastig. Die Gauselmann-Eigenmarken dominieren, ergänzt durch weitere Anbieter. Deutsches Branding, die Bekanntheit aus der stationären Spielhalle wird online verlängert. OASIS-Anbindung, tausend-Euro-Limit, maximaler Einsatz ein Euro pro Spin, fünf Sekunden Zwangspause. Keine SCHUFA-Abfrage, KYC-Pflicht wie bei allen GGL-Anbietern. Zahlungsmethoden: Visa, Mastercard, E-Wallets.
Löwen Play — Deutsche GmbH mit PayPal-Option
Löwen Play digital GmbH sitzt in Bingen am Rhein und ist ebenfalls Teil der Gauselmann-Gruppe. GGL-Lizenz für virtuelle Automatenspiele, ursprünglich 15. Dezember 2022, erneuert am 18. März 2024. Drei Domains: loewen-play.de, loewen-player.de, playland.de. Rund 950 Slots von Greentube (Novomatic), Merkur/edict, Pragmatic Play, Play'n GO, Gamomat, Lionline (exklusiv), Blueprint Gaming. RTP zwischen 93 und 97 Prozent.
Die Besonderheit liegt im Zahlungsportfolio. PayPal ist akzeptiert — nicht bei allen GGL-Casinos der Fall. Dazu Klarna Sofortüberweisung, Visa, Mastercard, Paysafecard, Trustly, Banküberweisung, Echtzeitüberweisung. Mindesteinzahlung zehn Euro, keine Gebühren für Ein- oder Auszahlungen. Maximaler Einsatz drei Euro pro Spin (gesetzliche Obergrenze für GGL-Lizenzen).
KYC-Verifikation erfolgt vor der ersten Auszahlung via Video-Ident oder Post-Ident. Ein 24-Stunden-Panikbutton steht zur Verfügung, individuelle Einzahlungs-, Einsatz- und Verlustlimits können gesetzt werden. OASIS-Anbindung, LUGAS-Überwachung, fünf-Sekunden-Pause zwischen Runden, Autoplay verboten. Keine SCHUFA-Abfrage. Die deutsche GmbH-Struktur ändert daran nichts — Bonitätsprüfung findet nicht statt.
Welche deutschen Casinos akzeptieren Spieler ohne Bonitätsprüfung?
Alle GGL-lizenzierten Casinos akzeptieren Spieler unabhängig vom SCHUFA-Status. Es gibt keine Bonitätsprüfung bei der Registrierung oder Einzahlung. Was geprüft wird: Identität (Personalausweis), Alter (mindestens 18 Jahre), OASIS-Spielsperrstatus. Ein negativer SCHUFA-Eintrag, eine Insolvenz oder eine Lohnpfändung spielen keine Rolle. Voraussetzung ist ausschließlich: volljährig, nicht OASIS-gesperrt, Wohnsitz in Deutschland.
Internationale Casinos ohne deutsche Regulierung — Die Offshore-Alternative
Casinos mit Curaçao-, Malta- oder Anjouan-Lizenz sind nicht an OASIS angebunden, unterliegen nicht der tausend-Euro-Einzahlungsgrenze, kennen keine Ein-Euro-Einsatzlimits, keine Fünf-Sekunden-Pausen, kein Autoplay-Verbot. Live-Casino ist verfügbar. KYC findet meist erst bei der ersten Auszahlung statt, nicht bei Registrierung oder Einzahlung. Keine SCHUFA-Abfrage — identisch zur GGL-Variante, aber mit leichterem Verifizierungsaufwand und ohne deutsche Behördenanbindung.
Rechtliche Einordnung: Grauzone. EU-Lizenzen (Malta, Gibraltar) operieren formal unter Dienstleistungsfreiheit, die GGL stuft nicht-deutsche Lizenzen jedoch als unerlaubt ein. Spieler werden nicht strafrechtlich verfolgt, aber Payment-Blocking-Maßnahmen erschweren Zahlungen. Einige Anbieter implementieren Geo-Blocking für deutsche IPs.
| Anbieter | Lizenz | Spielauswahl | OASIS-Status | Deutsche Limits | Besonderheit |
|---|---|---|---|---|---|
| Casinova | Curaçao | 7.278+ Slots, 86+ Live-Roulette, 84+ Live-Blackjack, Sportsbook | Nicht angebunden | Keine | 17 Game Shows, Willkommensbonus 2.000 EUR + 350 Freispiele |
| Betwest | Offshore (Jurisdiktion unklar) | 11.000+ Slots, 133+ Live-Casino-Spiele | Nicht angebunden | Keine | Deutsches Roulette/Deutsches Blackjack, Demo-Modus ohne Anmeldung |
| Verde Casino | Curaçao OGL/2024/686/0183 | 5.000+ Spiele, 120+ Anbieter | Nicht angebunden | Keine | 100 Zahlungsmethoden, 11 Krypto-Optionen, deutschsprachig |
| Kingmaker | Curaçao | Site-Zugriff blockiert (403 Forbidden) | Nicht angebunden | Keine | Geo-Blocking für DE-IPs aktiv |
| Rolling Slots | Curaçao OGL/2024/589/0556 | Site-Zugriff blockiert (403 Forbidden) | Nicht angebunden | Keine | Geo-Blocking, praktische Verfügbarkeit erschwert |
Casinova — 7.000+ Spiele ohne OASIS
Casinova operiert mit Curaçao-Lizenz. Die Betreiber-Entität ist auf der Website nicht öffentlich sichtbar — typisch für Curaçao-Lizenzen, bei denen die Lizenz an einen Master-Lizenznehmer ausgegeben wird, der Sublizenzen an einzelne Casinos vergibt. Domain: casinova.com. Keine GGL-Lizenz, keine Anbindung an deutsche Behördensysteme.
Das Spieleangebot ist breit. 7.278 Slots laut Website-Zählung (Stand 2026), 86 Live-Roulette-Tische, 84 Live-Blackjack-Tische, 17 Game Shows (Deal or No Deal Live, Dream Catcher, Lightning-Varianten), Baccarat, Dice, Poker. Dazu ein vollständiger Sportsbook: Fußball, Tennis, Tischtennis, Basketball, Eishockey, American Football, Baseball. Jackpot-Spiele mit über 250 Titeln in der „Hot Jackpots"-Kategorie. VIP-Programm, Turniere, Challenges mit Coin-Belohnungen, Shop für Prämien.
Willkommensbonus: 2.000 Euro plus 350 Freispiele. Keine deutschen Limits — Autoplay erlaubt, keine Fünf-Sekunden-Pause, Einsätze frei wählbar. Keine OASIS-Sperre: Wer in einem GGL-Casino gesperrt ist, kann bei Casinova spielen. KYC findet vor der ersten Auszahlung statt (Personalausweis, Adressnachweis). Keine SCHUFA-Abfrage. Mindestalter 18+. Zahlungsmethoden: Visa, Mastercard, Interac, weitere auf der Payments-Seite.
Rechtliche Grauzone: Casinova hat keine deutsche Lizenz. Die GGL stuft das Spielen dort als nicht erlaubt ein, Spieler werden aber nicht verfolgt. Payment-Blocking kann Zahlungen erschweren, funktioniert aber nicht lückenlos.
Betwest — 11.000+ Slots mit deutschsprachigen Live-Tischen
Betwest operiert mit Offshore-Lizenz, die genaue Jurisdiktion ist aus öffentlichen Quellen nicht eindeutig verifizierbar — wahrscheinlich Curaçao oder eine ähnliche Offshore-Lizenz. Domain: betwest.com. Keine GGL-Lizenz, keine OASIS-Anbindung, keine deutschen Limits.
Die Slot-Bibliothek ist umfangreich: über 11.000 Titel, darunter Megaways, Bonus-Buy-Slots, klassische Automaten. 133 Live-Casino-Spiele mit Roulette, Blackjack, Baccarat, Poker. Besonderheit: deutschsprachige Live-Tische — „Deutsches Roulette" und „Deutsches Blackjack" mit deutschsprachigen Croupiers. Sportsbook mit Fußball, Basketball, Tennis, Eishockey, Tischtennis, American Football, Baseball, Handball, eSports, Virtual Sports, Pferderennen.
Demo-Modus für die meisten Slots ohne Anmeldung verfügbar. VIP-Level-Programm mit stufenweisen Vorteilen, Challenges mit Coin-Belohnungen, Shop für Prämieneinlösung. Support rund um die Uhr per Live-Chat und E-Mail ([email protected]). Keine Einzahlungsgrenze, keine Einsatzlimits, Autoplay erlaubt, keine Zwangspausen.
KYC-Anforderungen sind leichter als bei GGL-Casinos — Details nicht öffentlich spezifiziert, aber die Verifizierung findet typischerweise erst bei der ersten Auszahlung statt. Keine SCHUFA-Abfrage. Registrierung läuft über E-Mail, Passwort, Währungsauswahl. Rechtlicher Status: Grauzone für deutsche Spieler, keine strafrechtliche Verfolgung, aber kein deutscher Rechtsschutz bei Streitfällen.
Verde Casino — 100 Zahlungsmethoden inklusive 11 Krypto-Optionen
Verde Casino wird von Wiraon B.V. aus Curaçao betrieben, Lizenz OGL/2024/686/0183. Gegründet 2022, also relativ junger Anbieter. Einige Quellen nennen zusätzlich Brivio Limited und Antillephone N.V. als Teil der Lizenzstruktur — typisch für Curaçao-Operatoren, bei denen Lizenzen über Master-Lizenznehmer laufen. Domain: verde.casino. Deutschsprachiges Interface, Support in fünf Sprachen (Englisch, Deutsch, Polnisch, Spanisch, Portugiesisch).
5.000 Spiele von 120 Anbietern. 1.800 Slots (Megaways, Buy Feature, thematische Variationen), Table Games (Blackjack, Baccarat, Poker, Roulette, Craps), Live Casino mit professionellen Dealern, Instant Games (Rubbellose, Keno), Game Shows. Das Zahlungsportfolio ist die Stärke: 100 Anbieter. Visa, MasterCard, Maestro, Skrill, Neteller, ecoPayz, Trustly, GiroPay, EPS, Payeer, Flexepin, Paysafecard, Astropay, Kryptowährungen (Bitcoin, Ethereum, bis zu elf Krypto-Optionen). Verschlüsselungstechnologie für Transaktionen.
Keine OASIS-Anbindung, keine deutschen Limits. KYC-Pflicht: Altersverifikation (18+), Wohnsitzprüfung (Spieler muss in einem Land wohnen, wo Online-Gambling legal ist — deutsche Spieler bewegen sich in der Grauzone). Keine SCHUFA-Abfrage. Rechtlicher Status: Verde hat keine GGL-Lizenz, operiert für deutsche Spieler in der Grauzone. Keine strafrechtliche Verfolgung, aber bei Streitfällen gilt Curaçao-Recht, nicht deutsches.
Kingmaker und Rolling Slots — Geo-Blocking-Problematik
Kingmaker (Curaçao-Lizenz, Domain: kingmaker.casino) und Rolling Slots (Curaçao-Lizenz OGL/2024/589/0556, Domain: rollingslots.com) sind beide bei Abruf im Jahr 2026 mit Zugriffsbeschränkung konfrontiert: HTTP 403 Forbidden. Wahrscheinlich Geo-Blocking für deutsche und EU-IPs als Reaktion auf verschärfte Payment-Blocking-Maßnahmen der GGL und deutscher Behörden.
Historisch waren beide als Offshore-Anbieter ohne OASIS-Anbindung bekannt. Rolling Slots hat eine verifizierbare Lizenznummer (OGL/2024/589/0556), was auf einen legitimen Curaçao-Betrieb hinweist. Kingmaker-Details sind spärlicher. Beide haben typisches Offshore-Angebot: Slots-Fokus, keine deutschen Limits, keine OASIS-Sperre.
Die praktische Verfügbarkeit für deutsche Spieler ist eingeschränkt. Geo-Blocking lässt sich technisch umgehen (VPN), bewegt sich aber in rechtlicher Grauzone und verstößt meist gegen die Terms of Service der Casinos. Keine SCHUFA-Abfrage — das bleibt theoretisch korrekt, aber wenn der Zugang blockiert ist, spielt es praktisch keine Rolle. Ehrliche Empfehlung: Diese beiden Anbieter sind für deutsche Spieler 2026 nicht zugänglich.
Sind Offshore-Casinos ohne deutsche Lizenz legal für deutsche Spieler?
Rechtliche Grauzone. Nach deutschem Recht (GlüStV 2021) sind nur GGL-lizenzierte Anbieter erlaubt. Casinos mit Curaçao-, Malta- oder anderen EU-Lizenzen werden von der GGL als nicht erlaubt eingestuft. Spieler werden jedoch nicht strafrechtlich verfolgt — das Glücksspielrecht zielt auf Anbieter, nicht auf Endnutzer. Bei Streitfällen (nicht ausgezahlte Gewinne, gesperrte Konten) gilt die Jurisdiktion der Casino-Lizenz (Curaçao, Malta), nicht deutsches Recht. Rechtlicher Schutz ist schwächer als bei GGL-Anbietern. Payment-Blocking-Maßnahmen erschweren Zahlungen, funktionieren aber nicht lückenlos. Risiko liegt beim Spieler.
Zahlungsmethoden ohne Bonitätsprüfung — Der praktische Hebel
Das Casino selbst fragt die SCHUFA nicht ab. Aber einzelne Zahlungsdienstleister führen eigene Prüfungen durch. Klarna Sofortüberweisung greift lesend auf Ihr Bankkonto zu (Kontostandsprüfung, keine SCHUFA-Abfrage im engeren Sinn, aber Bonitätsbezug). Lastschrift setzt ein gedecktes Konto voraus. Kauf auf Rechnung — im Casino-Kontext irrelevant — würde Bonitätsprüfung auslösen.
Die Lösung: Zahlungsmethoden, die strukturell keine Bonitätsprüfung ermöglichen. Prepaid (Paysafecard), Kryptowährungen (Bitcoin, Ethereum, USDT), E-Wallets (Skrill, Neteller). Vier Kategorien.
| Zahlungsmethode | Bonitätsprüfung durch Casino | Bonitätsprüfung durch Zahlungsdienstleister | KYC-Anforderung | Verfügbarkeit GGL/Offshore | Anonymität |
|---|---|---|---|---|---|
| Paysafecard | Nein | Nein (Prepaid, kein Kreditgeschäft) | Optional (Konto für höhere Limits) | GGL und Offshore | Hoch (ohne Konto) |
| Bitcoin, Ethereum, USDT | Nein | Nein (dezentral, kein Intermediär) | Nur bei Kauf an Börse, nicht bei Transaktion | Nur Offshore | Sehr hoch |
| Skrill | Nein | Nein (E-Wallet trennt Casino von Bank) | Ja (bei Kontoeröffnung) | GGL und Offshore | Mittel |
| Neteller | Nein | Nein (E-Wallet trennt Casino von Bank) | Ja (bei Kontoeröffnung) | GGL und Offshore | Mittel |
| Lastschrift (SEPA) | Nein | Indirekt (setzt gedecktes Konto voraus) | Ja | Einige GGL-Anbieter | Niedrig |
| Klarna Sofortüberweisung | Nein | Kontostandsprüfung (Lesezugriff auf Bankkonto) | Ja | Einige GGL-Anbieter | Niedrig |
Paysafecard — Prepaid ohne Bankkonto
Paysafecard ist eine Prepaid-Zahlungsmethode der Paysafe Group. Gegründet 2000, seit 2013 Teil des Konzerns. Sie kaufen einen 16-stelligen Code an über 650.000 Verkaufsstellen weltweit — in Deutschland bei Aldi, Rewe, Edeka, Penny, Media Markt, Saturn, Rossmann, Deutsche Post, Tankstellen (Aral, Shell, Esso, Total). Bar bezahlt an der Kasse, dann online eingelöst.
Zwei Modi: Ohne Registrierung nutzen Sie nur den Code, maximale Transaktion 50 Euro, Verwaltungsgebühr ab Monat zwei. Mit kostenlosem Konto zahlen Sie per Login, maximale Transaktion 1.500 Euro, Verwaltungsgebühr ab Monat 13, Guthaben-Verwaltung, Geschenkfunktion an andere Konten.
Garantiert keine Bonitätsprüfung. Paysafecard ist Prepaid — Sie zahlen mit bereits vorhandenem Guthaben, kein Kredit wird gewährt. Kein Bankkonto nötig (im Basis-Modus). Die SCHUFA erfährt nichts von Ihrem Kauf oder Ihrer Nutzung. KYC ist optional — nur wenn Sie ein Konto eröffnen und höhere Limits nutzen wollen. Ohne Konto bleiben Sie anonym.
Akzeptiert bei vielen Online-Casinos, GGL und Offshore. Löwen Play akzeptiert Paysafecard, ebenso die meisten internationalen Anbieter. Einschränkungen: Transaktionslimits (50 EUR ohne Konto, 1.500 EUR mit Konto), Verwaltungsgebühren bei Inaktivität. Für Spieler mit negativem SCHUFA-Eintrag oder ohne Bankkonto: ideale Option.
Kryptowährungen — Bitcoin, Ethereum, USDT
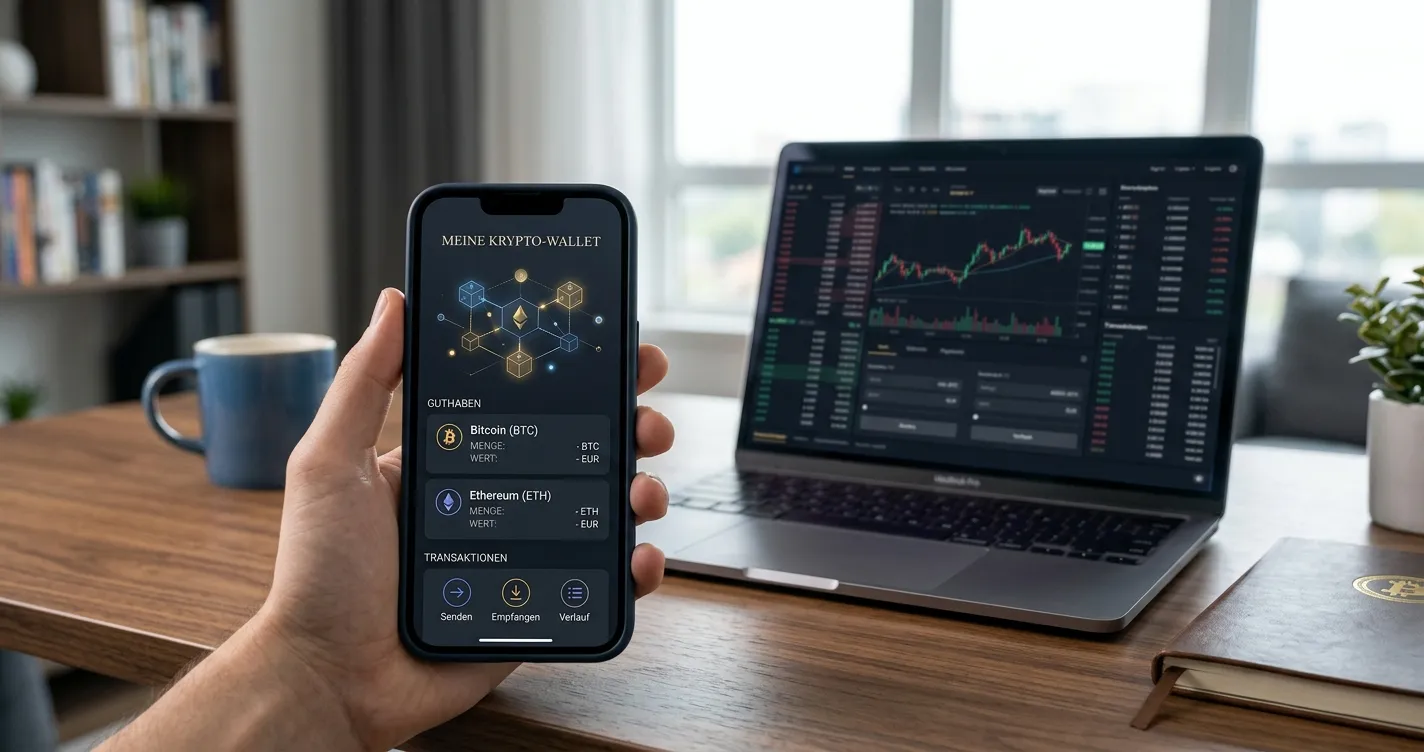
Bitcoin (eingeführt 2009), Ethereum (2015), USDT (Tether, Stablecoin an USD gekoppelt) sind dezentrale digitale Währungen ohne zentrale Autorität. Peer-to-Peer-Netzwerke, keine Banken, keine Zahlungsdienstleister als Intermediäre. Die Transaktion läuft direkt von Ihrer Wallet zur Casino-Wallet.
Vollständig anonym, keine Bonitätsprüfung möglich. Krypto-Transaktionen erfordern keine Identitätsprüfung bei der Transaktion selbst (nur beim Kauf an einer Börse, aber das ist ein separater Vorgang). Das Casino sieht Ihre Wallet-Adresse, nicht Ihren Namen, nicht Ihre Bankverbindung. Die SCHUFA hat mit Krypto-Zahlungen keinen Kontakt.
Akzeptiert bei vielen Offshore-Casinos. Verde Casino bietet elf Krypto-Optionen. Nicht bei GGL-Casinos — der GlüStV 2021 verbietet Kryptowährungen als Zahlungsmethode für deutsche Lizenzen. Vorteil: nicht von Payment-Blocking betroffen (deutsche Behörden können Krypto-Transaktionen schwerer blockieren als Kreditkarten oder Banküberweisungen). Nachteil: Volatilität (Bitcoin-Wert schwankt; Stablecoins wie USDT umgehen das), technisches Wissen nötig (Wallet einrichten, Private Key sichern).
Für Spieler, die maximale Anonymität suchen: stärkste Option. Für Spieler ohne Bankkonto: funktioniert, erfordert aber Krypto-Wallet.
Skrill — E-Wallet mit KYC, aber ohne Bonitätscheck
Skrill (ursprünglich Moneybookers, gegründet 2001) ist ein E-Wallet-Dienst der Paysafe Group. Digitale Geldbörse für Online-Zahlungen. Sie eröffnen ein Skrill-Konto mit E-Mail und Basisangaben, laden Guthaben auf (per Banküberweisung, Kreditkarte, andere Methoden), zahlen dann im Casino mit Skrill-Login.
Die Trennung ist der Punkt: Das Casino sieht nur Skrill als Zahlungsquelle, nicht Ihr Bankkonto. Skrill selbst führt bei Kontoeröffnung KYC durch (Identität, Adresse), aber keine Bonitätsprüfung. Einmal eröffnet, laufen Transaktionen ohne weitere Prüfung. Das Casino fragt Skrill nicht nach Ihrer Bonität.
Akzeptiert bei vielen GGL- und Offshore-Casinos. Knect-Bonusprogramm (Punkte auf Transaktionen, einlösbar für Cash). Zusatzfunktionen: Krypto-Kauf/Verkauf, Prepaid Mastercard (physisch/virtuell), Integration mit Apple Pay/Google Pay. Gebühren für verschiedene Dienste (Gebührenplan auf Website).
Für Spieler mit negativem SCHUFA-Eintrag: funktioniert problemlos, da Skrill keine Bonitätsprüfung durchführt. Ein Insolvenzverfahren oder ein geplatzter Kredit verhindert weder die Skrill-Kontoeröffnung noch Zahlungen im Casino. KYC ist Pflicht (Ausweis), aber Bonität spielt keine Rolle.
Neteller — Sofortige Zahlungen ohne Kreditprüfung
Neteller (gegründet 2001, Teil der Paysafe Group) ist analog zu Skrill ein E-Wallet-Dienst. Digitale Geldbörse, sofortige Zahlungen, Trennung Casino-Transaktion von Bankkonto. Das Casino sieht nur Neteller, nicht Ihre Bankverbindung. Neteller führt bei Kontoeröffnung KYC durch, aber keine Bonitätsprüfung.
Ein Prozent Gebühr bei Banküberweisung-Einzahlung ins Neteller-Konto. Net+ Prepaid Mastercard verfügbar (online und in Geschäften nutzbar). Sofortige Transaktionen, weit akzeptiert in Online-Gambling. Verantwortungsvolles Glücksspiel-Hinweise auf der Website zeigen den Gambling-Fokus.
Akzeptiert bei vielen GGL- und Offshore-Casinos. Unterschied zu Skrill: teilweise andere Gebührenstruktur, aber funktional identisch. Beide gehören zur Paysafe Group. Für Spieler mit negativem SCHUFA-Eintrag: problemlos nutzbar. Neteller prüft Ihre Identität, nicht Ihre Kreditwürdigkeit. Ein SCHUFA-Eintrag verhindert weder Kontoeröffnung noch Casino-Zahlungen.
Welche Zahlungsmethoden erfordern keine Bonitätsprüfung?
Prepaid-Methoden (Paysafecard), Kryptowährungen (Bitcoin, Ethereum, USDT) und E-Wallets (Skrill, Neteller) erfordern keine Bonitätsprüfung. Paysafecard ist Prepaid — keine Prüfung möglich, da Sie mit bereits bezahltem Guthaben zahlen. Krypto ist dezentral — keine Intermediäre, keine Bonitätsdaten. E-Wallets trennen Casino-Transaktion von Bankkonto — das Casino sieht nur das E-Wallet, der E-Wallet-Anbieter führt KYC durch (Identität), aber keine Bonitätsprüfung. Meiden Sie Lastschrift und Klarna, wenn Bonitätsbezug ein Thema ist.
KYC-Verfahren — Was Casinos tatsächlich prüfen
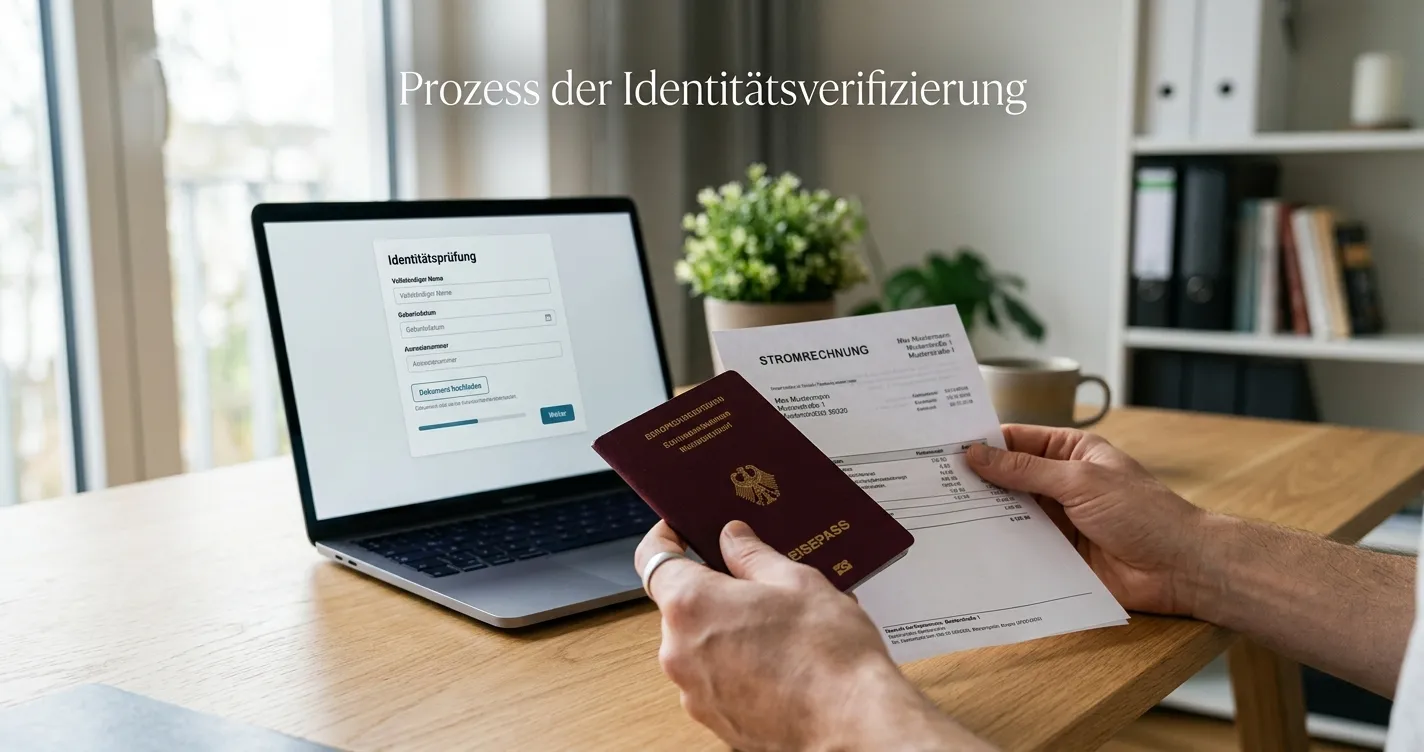
KYC (Know Your Customer) ist nicht Bonitätsprüfung. KYC prüft Identität, Alter, Adresse. Zweck: Geldwäscheprävention, Jugendschutz, Einhaltung regulatorischer Vorgaben. Jedes seriöse Casino — GGL-lizenziert oder international — führt KYC durch. Meist bei der ersten Auszahlung, nicht bei Registrierung oder Einzahlung.
Was Sie nachweisen: Personalausweis oder Reisepass (Identität, Alter mindestens 18), Adressnachweis (Stromrechnung, Mietvertrag, Kontoauszug mit Adresse, nicht älter als drei Monate), manchmal Nachweis der Zahlungsmethode (Kreditkarten-Scan mit verdeckten Mittelnummern, Screenshot des E-Wallet-Kontos). GGL-Casinos nutzen Video-Ident oder Post-Ident (Löwen Play), internationale Casinos meist Upload-basierte Verifikation.
KYC prüft nicht Ihre Kreditwürdigkeit. Ein negativer SCHUFA-Eintrag, eine Insolvenz, eine Kontopfändung spielen keine Rolle. Was zählt: Sind Sie die Person, die Sie angeben zu sein? Sind Sie volljährig? Ist Ihre Adresse korrekt? Das sind Identitätsfragen, keine Bonitätsfragen.
Unterschied GGL vs. Offshore: GGL-Casinos haben strengere KYC-Auflagen (Video-Ident bei Löwen Play, OASIS-Abgleich verpflichtend), internationale Casinos oft leichteres KYC (Upload-basiert, keine OASIS-Prüfung). Aber beide fragen die SCHUFA nicht ab.
Was ist der Unterschied zwischen SCHUFA, OASIS und KYC?
SCHUFA ist eine privatwirtschaftliche Auskunftei für Kreditwürdigkeit. Banken, Versandhändler, Telekommunikationsanbieter fragen dort an. Casinos sind keine SCHUFA-Vertragspartner. OASIS ist die deutsche Spielersperrdatei für GGL-Casinos — prüft Spielsperren, nicht Bonität. KYC prüft Identität, Alter, Adresse — nicht Kreditwürdigkeit. Alle drei haben nichts miteinander zu tun. Ein negativer SCHUFA-Eintrag verhindert weder KYC noch Casino-Registrierung.
Rechtlicher Rahmen — GlüStV 2021, GGL und die Grauzone
Der Glücksspielstaatsvertrag 2021 (GlüStV 2021) ist seit 1. Juli 2021 in Kraft und liberalisierte Online-Slots und Online-Poker bundesweit. Schleswig-Holstein lizenziert zusätzlich Online-Casino-Spiele auf Landesebene. Die Gemeinsame Glücksspielbehörde der Länder (GGL) mit Sitz in Halle (Saale) vergibt Lizenzen und überwacht Anbieter. Öffentliche Whitelist unter gluecksspiel-behoerde.de zeigt alle lizenzierten Anbieter.
GGL-Anbieter müssen sich an OASIS anschließen (Spielersperrdatei, anbieterübergreifend), LUGAS nutzen (Überwachung des tausend-Euro-Monatslimits über alle Anbieter hinweg), maximalen Einsatz ein Euro pro Spin einhalten, fünf Sekunden Pause zwischen Runden, Autoplay verbieten. Live-Casino auf Bundesebene nicht erlaubt (nur SH-Lizenz).
Internationale Casinos mit Curaçao-, Malta- oder Anjouan-Lizenz haben keine GGL-Lizenz. Die GGL stuft sie als nicht erlaubt ein. Spieler werden nicht strafrechtlich verfolgt, aber Payment-Blocking-Maßnahmen (Verordnung 2026) erschweren Zahlungen. Einige Anbieter implementieren Geo-Blocking für deutsche IPs. Rechtlicher Schutz bei Streitfällen schwächer als bei GGL-Anbietern — gilt die Jurisdiktion der Casino-Lizenz, nicht deutsches Recht.
Kann ein Casino-Konto meinen SCHUFA-Score beeinflussen?
Nein. Die SCHUFA erfährt nichts von Ihrer Casino-Registrierung, Ihren Einzahlungen oder Ihren Auszahlungen. Casinos sind keine SCHUFA-Vertragspartner, melden keine Daten an die SCHUFA. Ein Casino-Konto hat keinen Einfluss auf Ihren SCHUFA-Score — weder positiv noch negativ. Selbst hohe Gewinne oder hohe Verluste werden nicht gemeldet. Die SCHUFA sammelt Daten zu Kreditgeschäften (Bankkredite, Kontoeröffnung mit Dispo, Ratenkauf, Mobilfunkverträge mit Gerät). Casino-Konten fallen nicht in diese Kategorie.
So wählen Sie das richtige Casino ohne Bonitätsprüfung
Alle Casinos — GGL-lizenziert und international — fragen die SCHUFA nicht ab. Die Wahl hängt nicht von der Bonitätsprüfung ab (die gibt es nicht), sondern von Lizenzmodell, Zahlungsmethode und Verifizierungsaufwand. Drei Schritte.
Schritt 1: Lizenzmodell wählen (GGL vs. Offshore)
GGL-lizenziert (bwin, Merkur Slots, Löwen Play):
- Voller deutscher Rechtsschutz bei Streitfällen
- OASIS-Anbindung (wer gesperrt ist, kommt nicht rein)
- Tausend Euro Einzahlungslimit pro Monat (anbieterübergreifend)
- Ein Euro maximaler Einsatz pro Spin
- Fünf Sekunden Zwangspause zwischen Runden
- Kein Autoplay
- Kein Live-Casino (außer SH-Lizenz)
- KYC-Pflicht (Video-Ident oder Post-Ident bei manchen Anbietern)
- Keine SCHUFA-Abfrage
International (Casinova, Betwest, Verde):
- Keine deutschen Limits (freie Einsatzhöhe, Autoplay erlaubt, keine Zwangspausen)
- Kein OASIS (wer in DE gesperrt ist, kann dort spielen)
- Live-Casino verfügbar
- KYC leichter (Upload-basiert, meist erst bei Auszahlung)
- Rechtliche Grauzone (keine strafrechtliche Verfolgung, aber schwächerer Rechtsschutz bei Streitfällen)
- Payment-Blocking kann Zahlungen erschweren
- Keine SCHUFA-Abfrage
Entscheidung: Wollen Sie vollen deutschen Rechtsschutz und akzeptieren dafür Limits? GGL. Wollen Sie keine Limits und nehmen die Grauzone in Kauf? Offshore.
Schritt 2: Zahlungsmethode ohne Bonitätsbezug auswählen
Auch wenn das Casino die SCHUFA nicht abfragt — einzelne Zahlungsdienstleister können eigene Prüfungen durchführen. Wählen Sie Zahlungsmethoden, die strukturell keine Bonitätsprüfung ermöglichen:
Paysafecard: Prepaid, bar an Kasse gekauft, kein Bankkonto nötig. Garantiert keine Bonitätsprüfung. Akzeptiert bei GGL und Offshore. Limits: 50 EUR ohne Konto, 1.500 EUR mit Konto.
Kryptowährungen (Bitcoin, Ethereum, USDT): Dezentral, vollständig anonym, keine Bonitätsprüfung möglich. Nur bei Offshore-Casinos (GGL verbietet Krypto). Nicht von Payment-Blocking betroffen. Erfordert technisches Wissen (Wallet einrichten).
Skrill / Neteller: E-Wallets trennen Casino von Bankkonto. KYC bei Kontoeröffnung (Identität), aber keine Bonitätsprüfung. Akzeptiert bei GGL und Offshore. Für Spieler mit negativem SCHUFA-Eintrag problemlos nutzbar.
Meiden Sie: Lastschrift (setzt gedecktes Konto voraus), Klarna Sofortüberweisung (Kontostandsprüfung), Kauf auf Rechnung (Bonitätsprüfung, im Casino-Kontext irrelevant).
Schritt 3: KYC vorbereiten (Ausweis, Adressnachweis)
KYC ist nicht Bonitätsprüfung, aber Pflicht bei jedem seriösen Casino. Bereiten Sie vor:
- Personalausweis oder Reisepass (Vorder- und Rückseite, gut lesbar)
- Adressnachweis nicht älter als drei Monate (Stromrechnung, Mietvertrag, Kontoauszug)
- Bei Kreditkartenzahlung: Kreditkarten-Scan (Vorder- und Rückseite, mittlere Ziffern abgedeckt)
- Bei E-Wallet-Zahlung: Screenshot Ihres Skrill/Neteller-Kontos mit sichtbarer E-Mail-Adresse
GGL-Casinos fordern KYC oft vor der ersten Auszahlung (Video-Ident bei Löwen Play, Upload bei anderen). Internationale Casinos meist Upload-basiert bei Auszahlung. Kein Casino fragt nach Einkommensnachweisen, Schufa-Auskunft oder Kontoauszügen zur Bonitätsprüfung. KYC prüft Identität, nicht Kreditwürdigkeit.
Warum fragen Casinos keine SCHUFA ab, aber Banken schon?
Banken gewähren Kredite — Dispokredite, Ratenkredite, Hypotheken. Bei Kreditvergabe besteht ein Ausfallrisiko: Der Kreditnehmer könnte zahlungsunfähig werden. Die SCHUFA-Auskunft hilft der Bank, dieses Risiko einzuschätzen. Casinos gewähren keine Kredite. Sie zahlen ein, spielen mit diesem Guthaben, zahlen Gewinne aus. Das Casino trägt kein Kreditrisiko — Sie spielen mit Ihrem eigenen Geld, nicht mit geliehenem. Wo kein Kreditrisiko besteht, gibt es keinen Anlass zur Bonitätsprüfung. Daher fragt die Bank die SCHUFA ab, das Casino nicht.
Häufige Missverständnisse — Was Spieler oft falsch einschätzen
Kann ein Casino meinen SCHUFA-Eintrag sehen, auch wenn es nicht abfragt?
Nein. Die SCHUFA gibt Daten nur an Vertragspartner heraus, die eine Auskunft aktiv anfordern. Kein passives „Einsehen" ohne Abfrage. Casinos sind keine SCHUFA-Vertragspartner, können also keine Auskunft anfordern. Selbst wenn ein Casino-Mitarbeiter neugierig wäre — technisch unmöglich ohne SCHUFA-Vertrag. Ihre SCHUFA-Daten bleiben dem Casino verborgen.
Meldet das Casino meine Gewinne oder Verluste an die SCHUFA?
Nein. Die SCHUFA sammelt keine Glücksspieldaten. Auch hohe Gewinne (zum Beispiel ein Jackpot von 50.000 Euro) werden nicht gemeldet. Auch hohe Verluste nicht. Die SCHUFA interessiert sich für Kreditgeschäfte — Kontoeröffnungen mit Dispo, Ratenkäufe, Kredite, Mobilfunkverträge mit Gerät. Glücksspiel fällt nicht in diese Kategorie. Das Casino meldet nichts an die SCHUFA, weil es gar nicht die Möglichkeit dazu hat (kein Vertragspartner).
Kann ein negativer SCHUFA-Eintrag meine Auszahlung blockieren?
Nein. Auszahlungen werden aus anderen Gründen blockiert — fehlende oder unvollständige KYC-Verifikation, Verstoß gegen Bonusbedingungen, Verdacht auf Geldwäsche, mehrfache Konten beim selben Anbieter, Nutzung einer Zahlungsmethode, die nicht auf Ihren Namen läuft. Ein SCHUFA-Eintrag gehört nicht zu den Gründen. Das Casino kennt Ihren SCHUFA-Status nicht, kann also nicht danach handeln.
Beeinflusst ein Casino-Konto meine Chancen auf einen Bankkredit?
Nein, solange die Casino-Zahlungen nicht Ihr Bankkonto in einen problematischen Zustand bringen. Die Bank sieht beim Kreditantrag Ihre Kontoauszüge (wenn Sie sie vorlegen müssen) oder fragt Ihre SCHUFA-Daten ab. Das Casino selbst meldet nichts an die Bank oder SCHUFA. Was die Bank sieht: Ihre Ein- und Auszahlungen auf dem Kontoauszug. Wenn Ihr Konto durch Glücksspiel regelmäßig ins Minus rutscht oder Ihr verfügbares Einkommen aufgefressen wird, kann das die Kreditwürdigkeit beeinträchtigen — nicht weil die Bank weiß, dass es ein Casino ist, sondern weil die Zahlen (Einkommen minus Ausgaben) nicht mehr passen. Wenn Sie mit E-Wallets (Skrill, Neteller) oder Paysafecard zahlen, sieht die Bank auf dem Kontoauszug nur „Skrill" oder „Paysafecard", nicht das Casino dahinter.
Gibt es Casinos, die absichtlich auf SCHUFA-Abfragen verzichten, um Spieler mit schlechter Bonität anzulocken?
Nein, weil kein Casino überhaupt SCHUFA-Abfragen durchführt. Die Formulierung „verzichtet auf SCHUFA" impliziert, dass andere Casinos die SCHUFA abfragen würden. Das ist falsch. Alle Casinos — GGL-lizenziert und international — fragen die SCHUFA nicht ab, weil sie keine SCHUFA-Vertragspartner sind und keinen Kredit gewähren. Es gibt keinen Unterschied zwischen „Casinos mit SCHUFA" und „Casinos ohne SCHUFA". Die gesamte Branche arbeitet ohne SCHUFA-Abfrage.
Kann die SCHUFA mein Spielverhalten tracken?
Nein. Die SCHUFA hat keine Verbindung zu Casinos. Auch OASIS (die deutsche Spielersperrdatei) ist von der SCHUFA getrennt. OASIS sammelt Daten über Spielsperren, nicht über Bonität. Die SCHUFA sammelt Daten über Kreditgeschäfte, nicht über Glücksspiel. Es gibt keine Datenweitergabe zwischen SCHUFA und OASIS, keine Weitergabe zwischen SCHUFA und Casinos. Ihr Spielverhalten bleibt für die SCHUFA unsichtbar.
Müssen Spieler mit Insolvenzverfahren auf Casino-Spiel verzichten?
Rechtlich nein, praktisch kommt es darauf an. Ein Insolvenzverfahren verhindert nicht die Casino-Registrierung — Casinos fragen die SCHUFA nicht ab, wissen also nichts von der Insolvenz. KYC prüft Identität und Alter, nicht Insolvenzstatus. Rechtlich dürfen Sie spielen. Praktisch: Wenn Sie in einem Insolvenzverfahren stehen und Gewinne erzielen, gehören diese Gewinne zur Insolvenzmasse — der Insolvenzverwalter kann sie einfordern. Verluste verschlechtern Ihre Situation. Glücksspiel während laufender Insolvenz ist nicht verboten, aber aus Sicht des Insolvenzrechts problematisch (Verschwendung von Mitteln, die eigentlich den Gläubigern zustehen sollten). Moralisch und praktisch: Während Insolvenz sollte Glücksspiel pausieren. Das Casino wird Sie nicht daran hindern (kennt Ihre Insolvenz nicht), aber das Insolvenzrecht gilt trotzdem.
Spezialfälle — Wo Bonitätsfragen tatsächlich relevant werden
Casino-Partnerkarten und „VIP-Kredite" — Vorsicht Falle
Einige internationale Casinos bieten „VIP-Kredite" oder „Cashback-Karten" an — Finanzprodukte, die an das Casino-Konto gekoppelt sind. Hier wird es kompliziert. Wenn ein Casino Ihnen einen Kredit anbietet (zum Beispiel „Spielen Sie jetzt, zahlen Sie nächsten Monat"), ist das ein echtes Kreditgeschäft. In diesem Fall kann eine Bonitätsprüfung stattfinden, weil Kredit gewährt wird. Solche Angebote sind bei GGL-Casinos nicht vorhanden (durch GlüStV verboten), aber bei einigen Offshore-Anbietern existent.
Regel: Wenn das Casino Ihnen Geld leiht, das Sie später zurückzahlen sollen, ist das Kredit. Dann kann Bonitätsprüfung stattfinden. Normale Casino-Nutzung (Sie zahlen ein, spielen, zahlen aus) ist kein Kredit, keine Bonitätsprüfung. Finger weg von Casino-Krediten — die Zinsen sind oft exorbitant, die Bedingungen intransparent.
Lastschrift und Rücklastschrift — Wo Bonität indirekt eine Rolle spielt
Lastschrift (SEPA Direct Debit) setzt ein gedecktes Bankkonto voraus. Das Casino bucht vom Konto ab, die Bank führt die Transaktion aus. Wenn das Konto nicht gedeckt ist, scheitert die Lastschrift, die Bank erhebt eine Rücklastschriftgebühr. Häufige Rücklastschriften können bei der Bank zu einem negativen Vermerk führen (nicht SCHUFA-relevant, aber bankintern). Das Casino selbst fragt keine Bonität ab, aber die Lastschrift funktioniert nur, wenn das Konto gedeckt ist.
Einige Banken verweigern Lastschriften an Glücksspielanbieter generell (interne Policy, keine gesetzliche Pflicht). Das hat nichts mit Ihrer Bonität zu tun, sondern mit der Risikobewertung der Bank gegenüber dem Glücksspielsektor. Wenn Ihre Bank Lastschriften an Casinos blockiert, wechseln Sie zu einer Zahlungsmethode ohne Bankbeteiligung (Paysafecard, Krypto, E-Wallet).
Klarna Sofortüberweisung — Kontostandsprüfung ist nicht SCHUFA, aber Bonitätsbezug
Klarna Sofortüberweisung (früher Sofort Überweisung, jetzt Teil von Klarna) greift lesend auf Ihr Online-Banking zu, um die Überweisung im Namen des Nutzers durchzuführen. Dabei sieht Klarna den Kontostand. Das ist keine SCHUFA-Abfrage im engeren Sinn, aber eine Form der Bonitätsprüfung (Kontostand zeigt, ob Sie zahlungsfähig sind). Klarna speichert diese Information nicht langfristig und meldet sie nicht an die SCHUFA, aber der Lesezugriff erfolgt.
Für Spieler, die maximale Anonymität suchen oder einen niedrigen Kontostand haben, ist Klarna keine ideale Wahl. Paysafecard, Krypto oder E-Wallets umgehen den Lesezugriff vollständig.
Kauf auf Rechnung und Ratenzahlung — Im Casino-Kontext irrelevant
Kauf auf Rechnung (Sie erhalten die Ware, zahlen später) und Ratenzahlung (Sie zahlen in monatlichen Raten) sind klassische Kreditgeschäfte mit Bonitätsprüfung. Im Casino-Kontext spielen sie keine Rolle — kein Casino bietet Einzahlung auf Rechnung an (Sie müssten zuerst spielen, dann Wochen später zahlen — absurd). Der Vollständigkeit halber erwähnt: Falls je ein Anbieter so etwas anbieten sollte, würde Bonitätsprüfung stattfinden. In der Realität: nicht existent.
Sonderfälle nach Wohnsitz und Lizenz
Schleswig-Holstein — SH-Lizenz und ihre Besonderheiten
Schleswig-Holstein lizenziert Online-Casino-Spiele (Roulette, Blackjack, Baccarat) auf Landesebene, zusätzlich zur bundesweiten GGL-Lizenz für Slots. Anbieter wie Merkur Slots haben beide Lizenzen: GGL-Bundesebene für Slots, SH-Landesebene für Tischspiele. Spieler aus Schleswig-Holstein haben Zugriff auf das breitere Angebot. Spieler aus anderen Bundesländern nur auf Slots (GGL-Bundesebene).
Bonitätsfrage: Keine Änderung. Auch SH-lizenzierte Casinos fragen die SCHUFA nicht ab. KYC-Pflicht, OASIS-Anbindung, tausend-Euro-Limit gelten identisch. Der Unterschied liegt im Spieleangebot, nicht in der Verifizierung.
Ausländische Spieler in Deutschland — Gilt die GGL-Regulierung?
GGL-Regulierung gilt für Anbieter mit deutscher Lizenz, unabhängig vom Wohnsitz des Spielers. Ein Österreicher, der in Deutschland wohnt und bei bwin spielt, unterliegt den deutschen Limits (tausend Euro/Monat, ein Euro/Spin). Ein Deutscher, der vorübergehend in Österreich ist und von dort aus bei einem österreichischen Casino spielt, unterliegt österreichischem Recht.
Bonitätsfrage: Casinos fragen die SCHUFA nicht ab, unabhängig von der Nationalität oder dem Wohnsitz des Spielers. Ein ausländischer Spieler in Deutschland wird bei der Casino-Registrierung nicht anders behandelt als ein Deutscher — KYC prüft Identität und Wohnsitz, nicht Bonität. Die SCHUFA ist eine deutsche Institution, andere Länder haben eigene Auskunfteien (Österreich: KSV, Schweiz: ZEK, UK: Experian/Equifax), aber Casinos fragen auch diese nicht ab.
Deutsche Spieler bei ausländischen Casinos — Welches Recht gilt?
Rechtlich: Das Lizenzrecht des Casinos (Curaçao, Malta) und das Wohnsitzrecht des Spielers (Deutschland) überlagern sich. Curaçao-Casinos argumentieren mit EU-Dienstleistungsfreiheit, die GGL stuft sie als nicht erlaubt ein. Strafrechtliche Verfolgung von Spielern findet nicht statt. Bei Streitfällen gilt Curaçao- oder Malta-Recht, nicht deutsches.
Bonitätsfrage: Unverändert. Auch wenn Sie als Deutscher bei einem Curaçao-Casino spielen, fragt das Casino die SCHUFA nicht ab. Die Curaçao-Lizenz sieht keine SCHUFA-Abfrage vor (Curaçao kennt die SCHUFA nicht), und selbst wenn — das Casino ist kein SCHUFA-Vertragspartner. KYC findet statt (Ausweis, Adresse), Bonitätsprüfung nicht.
Praktische Szenarien — Wie sich Bonitätsfragen im Alltag auswirken
Szenario 1: Spieler mit negativem SCHUFA-Eintrag durch Kreditausfall
Sie haben einen Kredit nicht bedient, die SCHUFA hat einen negativen Eintrag. Sie wollen in einem Online-Casino spielen. Was passiert?
Antwort: Nichts. Das Casino kennt Ihren SCHUFA-Eintrag nicht, fragt nicht danach, interessiert sich nicht dafür. Sie registrieren sich wie jeder andere Spieler. KYC prüft Ihren Ausweis (Identität, Alter), nicht Ihre Bonität. Sie zahlen ein (Paysafecard, Skrill, Neteller, Krypto), spielen, zahlen aus. Der SCHUFA-Eintrag spielt keine Rolle.
Einzige Einschränkung: Wenn Sie Lastschrift oder Klarna Sofortüberweisung nutzen wollen und Ihre Bank die Transaktion wegen des SCHUFA-Eintrags ablehnt (bankinterne Policy), wechseln Sie zu einer Zahlungsmethode ohne Bankbeteiligung. Das Casino selbst blockiert Sie nicht.
Szenario 2: Spieler in Privatinsolvenz will Casino-Gewinne auszahlen
Sie sind in Privatinsolvenz, erzielen im Casino einen Gewinn von 5.000 Euro, wollen auszahlen. Was passiert?
Casino-Seite: Das Casino führt KYC durch (Ausweis, Adresse), fragt aber nicht nach Insolvenzstatus. Die Auszahlung wird bearbeitet, das Geld landet auf Ihrem Konto oder E-Wallet. Das Casino blockiert nicht.
Insolvenzrecht-Seite: Der Gewinn gehört zur Insolvenzmasse. Der Insolvenzverwalter kann ihn einfordern, wenn er davon erfährt. Rechtlich sind Sie verpflichtet, außerordentliche Einkünfte (Gewinne, Erbschaften) dem Insolvenzverwalter zu melden. Verschweigen ist Insolvenzverschleppung, kann strafrechtliche Folgen haben.
Praktisch: Das Casino hindert Sie nicht am Spielen oder Auszahlen, aber das Insolvenzrecht gilt trotzdem. Finger weg von Glücksspiel während Insolvenz.
Szenario 3: Spieler ohne Bankkonto will Casino nutzen
Sie haben kein Bankkonto (zum Beispiel wegen SCHUFA-Eintrag von Ihrer Bank abgelehnt). Können Sie trotzdem im Casino spielen?
Antwort: Ja, mit Paysafecard oder Kryptowährungen. Paysafecard kaufen Sie bar an der Kasse (Aldi, Rewe, Tankstelle), kein Bankkonto nötig. Code im Casino einlösen, spielen, bei Gewinnen auszahlen lassen (auf Paysafecard-Konto oder auf eine andere Methode, die das Casino anbietet — oft E-Wallets). Krypto: Sie richten eine Wallet ein (kein Bankkonto nötig), kaufen Bitcoin/USDT an einer Börse (einige Börsen akzeptieren Barzahlung oder Prepaid-Karten), zahlen im Casino ein, zahlen aus.
KYC bleibt Pflicht (Ausweis), aber kein Bankkonto erforderlich. Wählen Sie ein Offshore-Casino (GGL-Casinos akzeptieren oft kein Krypto, und Paysafecard-Auszahlungen sind limitiert).
Szenario 4: Spieler will anonym bleiben, keine persönlichen Daten preisgeben
Maximale Anonymität ist im regulierten Glücksspiel nicht möglich. Jedes seriöse Casino — GGL oder Offshore — führt KYC durch (Geldwäscheprävention, Jugendschutz). Sie müssen Ihren Ausweis vorlegen, Ihre Adresse nachweisen. Vollständige Anonymität bedeutet: unseriöse Casinos ohne Lizenz, hohes Betrugsrisiko.
Bestmöglicher Kompromiss: Offshore-Casino mit Krypto-Zahlung. KYC findet erst bei der Auszahlung statt, nicht bei Registrierung. Krypto-Zahlung trennt Casino-Transaktion von Ihrer Bankverbindung. Das Casino sieht Ihre Wallet-Adresse, nicht Ihr Bankkonto. Ihre Spielaktivität bleibt für Banken, SCHUFA, deutsche Behörden unsichtbar (solange Sie die Krypto-Wallet nicht mit Ihrem Bankkonto verknüpfen). Bei Auszahlung müssen Sie KYC durchlaufen (Ausweis), aber die Zahlungskette bleibt anonym.
Keine SCHUFA-Abfrage in allen Szenarien — das Casino kennt Ihren SCHUFA-Status nie.
Szenario 5: Spieler mit hohem Einkommen will VIP-Status, fürchtet Bonitätsprüfung
Sie verdienen gut, wollen im Casino VIP-Status (höhere Limits, persönlicher Betreuer, Cashback), fürchten aber Bonitätsprüfung. Wird Ihre Kreditwürdigkeit geprüft?
Antwort: Nein. VIP-Status basiert auf Spielvolumen (wie viel Sie einzahlen und umsetzen), nicht auf Bonität. Das Casino fragt nicht, wie hoch Ihr Einkommen ist, ob Sie Schulden haben, wie Ihr SCHUFA-Score aussieht. Es interessiert nur: Wie viel spielen Sie? Wer regelmäßig hohe Beträge einzahlt, wird zum VIP eingeladen. Einkommensnachweis wird nicht verlangt.
KYC bei VIPs ist oft intensiver (zusätzliche Dokumente zur Geldherkunft bei sehr hohen Beträgen, Geldwäscheprävention), aber das prüft Herkunft des Geldes (legal verdient?), nicht Bonität (kreditwürdig?). Zwei verschiedene Fragen.
Zukunftsausblick — Wird sich an der SCHUFA-Frage etwas ändern?
Werden Casinos in Zukunft SCHUFA-Abfragen einführen?
Unwahrscheinlich. Dafür müssten Casinos SCHUFA-Vertragspartner werden, was einen Geschäftszweck voraussetzt, der mit Kreditvergabe zu tun hat. Casinos gewähren keinen Kredit (Sie spielen mit eigenem Geld), erfüllen also die Voraussetzung nicht. Selbst wenn die Gesetzgebung sich ändern sollte: Casinos hätten keinen wirtschaftlichen Anreiz zur SCHUFA-Abfrage. Spieler mit schlechter Bonität sind nicht automatisch Risikospieler (Risiko für das Casino wäre: Geldwäsche, Betrug, Bonus-Missbrauch — hat nichts mit SCHUFA zu tun).
Einzige denkbare Ausnahme: Wenn Casinos anfangen, echte Kredite anzubieten („Spielen Sie jetzt, zahlen Sie später"). Dann wäre Bonitätsprüfung logisch. Solche Angebote sind bei GGL-Casinos verboten (GlüStV untersagt Kredit-Glücksspiel), bei Offshore-Casinos existieren sie vereinzelt — Finger weg, hohe Zinsen, intransparente Bedingungen.
Wird OASIS mit der SCHUFA verknüpft?
Nein. OASIS ist eine Spielersperrdatei, die SCHUFA eine Bonitätsauskunftei. Zwei völlig unterschiedliche Zwecke. OASIS prüft, ob jemand gesperrt ist (Spielsucht, Selbstsperre, Fremdsperre). Die SCHUFA prüft Kreditwürdigkeit. Eine Verknüpfung wäre datenschutzrechtlich problematisch (Zweckbindung), rechtlich nicht vorgesehen, wirtschaftlich sinnlos. OASIS bleibt von der SCHUFA getrennt.
Wird Payment-Blocking Zahlungsmethoden ohne Bonitätsprüfung treffen?
Teilweise schon geschehen. Payment-Blocking (Verordnung 2026) zielt auf Zahlungen an nicht-lizenzierte Casinos. Kreditkarten und Banküberweisungen sind am stärksten betroffen — Banken blockieren Transaktionen an bekannte Offshore-Casinos. E-Wallets (Skrill, Neteller) sind weniger betroffen (schwerer zu blockieren, da die Bank nur „Skrill" sieht, nicht das Casino dahinter). Krypto ist kaum betroffen (dezentral, keine Bank involviert). Paysafecard: bisher wenig betroffen, aber theoretisch blockierbar (Paysafecard könnte Casino-Codes sperren).
Trend: Zahlungsmethoden mit hoher Anonymität (Krypto, E-Wallets) werden für Offshore-Casinos wichtiger, weil sie Payment-Blocking umgehen. Das hat nichts mit Bonitätsprüfung zu tun, sondern mit Regulierungsdurchsetzung. Für Spieler, die ohnehin Bonitätsprüfung vermeiden wollen, ist der Trend vorteilhaft — die gleichen Methoden, die Bonitätsprüfung umgehen, umgehen auch Payment-Blocking.
Zusammenfassung — Die wichtigsten Punkte
Online-Casinos fragen die SCHUFA nicht ab. Kein GGL-lizenziertes Casino, kein Offshore-Casino. Die Prämisse der Suche „Casino ohne SCHUFA" ist falsch — alle arbeiten ohne SCHUFA. Ein negativer SCHUFA-Eintrag verhindert weder Registrierung noch Einzahlung noch Auszahlung.
Was Casinos prüfen: Identität (KYC), Alter (18+), Spielsperren (OASIS bei GGL-Casinos). Nicht Bonität.
Zahlungsmethoden ohne Bonitätsprüfung: Paysafecard (Prepaid, bar gekauft), Kryptowährungen (Bitcoin, Ethereum, USDT), E-Wallets (Skrill, Neteller). Meiden Sie Lastschrift und Klarna, wenn Bonitätsbezug ein Thema ist.
GGL-Casinos: Voller deutscher Rechtsschutz, aber strikte Limits (tausend Euro/Monat, ein Euro/Spin, fünf Sekunden Pause, kein Autoplay, kein Live-Casino außer SH). Keine SCHUFA-Abfrage.
Offshore-Casinos: Keine deutschen Limits, Live-Casino verfügbar, leichteres KYC, aber rechtliche Grauzone und schwächerer Rechtsschutz. Keine SCHUFA-Abfrage.
Wählen Sie nach Lizenzmodell (GGL vs. Offshore), Zahlungsmethode (bonitätsfrei), KYC-Bereitschaft (Ausweis vorlegen). Die SCHUFA spielt keine Rolle — kein Casino fragt sie ab.
Dieses Material wurde erstellt von Casino Bonus ohne Einzahlung team.
Ähnliche Beiträge
Deutschland Online Casino Vergleich: Krypto-Angebote
Online-Casino ohne Einschränkungen: Regeln und Limits