Online-Casino mit Mastercard bezahlen 2026: Top 5 Anbieter & Banking-Blockaden umgehen
 Verfügbar in DE
Inhaltsverzeichnis
Mastercard ist in Deutschland an über 515.000 Akzeptanzstellen zu Hause und steckt in praktisch jedem Portemonnaie zwischen Flensburg und Garmisch. Im Kassenbereich deutscher Online-Casinos steht die Karte ebenfalls brav zwischen Sofortüberweisung und E-Wallet. Und dann passiert beim Klick auf „Einzahlen" bemerkenswert oft: nichts. Rund 70 Prozent der Kartenzahlungen an Glücksspielanbieter werden abgelehnt, bevor das Geld das eigene Konto verlässt — abgelehnt nicht vom Casino, sondern von der Bank, die die Karte ausgegeben hat.
Die kurze Antwort für Ungeduldige: Auf dem Papier funktioniert Mastercard bei allen fünf Anbietern mit deutscher Lizenz, in der Praxis bei etwa jedem dritten Karteninhaber. Wer zu den anderen zwei Dritteln gehört, ist mit Sofortüberweisung, Giropay oder einem E-Wallet in wenigen Minuten am Ziel. Der Rest ist Detailarbeit: welche Anbieter überhaupt legal am Markt sind, warum die Banken so konsequent blocken, welche Karten die Sperre gelegentlich überleben und wo die Karte trotz Blockadequote ihren Nutzen behält.
Beste Online-Casinos mit Mastercard 2026 — die Anbieter auf der deutschen Whitelist
Wer in Deutschland legal um Echtgeld spielt, hat es mit einer erfreulich kurzen Liste zu tun. Auf der Whitelist der Gemeinsamen Glücksspielbehörde der Länder (GGL) stehen die Anbieter mit einer Erlaubnis nach dem Glücksspielstaatsvertrag 2021 — inklusive aller Pflichten, die dazugehören: OASIS-Abfrage vor der Kontoeröffnung, ein Euro Höchsteinsatz pro Spin, fünf Sekunden Zwangspause zwischen zwei Drehungen und ein Einzahlungslimit von 1.000 Euro pro Monat, das anbieterübergreifend gilt. Die fünf folgenden Marken führen Mastercard offiziell im Zahlungsmenü und unterliegen dabei denselben Bankblockaden wie der gesamte Markt.
| Anbieter | GGL-Lizenz | Mindesteinzahlung | Auszahlungsdauer | Besonderheit |
|---|---|---|---|---|
| bwin Casino | Ja | 10 € | 0–24 Std. (E-Wallet) | Marktführer, Entain-Konzern, integrierte Sportwetten |
| Merkur Slots | Ja | 10 € | 0–4 Tage | Gauselmann-Gruppe, deutsche Spielhallen-Klassiker online |
| Löwen Play | Ja | 10 € | 0–3 Tage | 350 Offline-Standorte, Spielothek-Ästhetik, Safety Index 9,7 |
| Bet-at-home | Ja | 10 € | 0–5 Tage | 25 Jahre Markterfahrung, Wiener Wurzeln, Sportwetten-DNA |
| Jokerstar | Ja | 10 € | k. A. | Deutschland und Italien lizenziert, 2.000+ Spiele im Katalog |
Welche Online-Casinos akzeptieren Mastercard-Einzahlungen für deutsche Spieler?
Alle fünf GGL-lizenzierten Anbieter — bwin, Merkur Slots, Löwen Play, Bet-at-home und Jokerstar — führen Mastercard im Kassenbereich. Praktisch empfehlen sie E-Wallets, Sofortüberweisung oder Giropay, weil deutsche Banken die meisten Kartenzahlungen ablehnen. Internationale Anbieter mit Curaçao- oder Malta-Lizenz listen die Karte ebenfalls, scheitern aber an derselben Hürde.
bwin Casino — Marktführer mit GGL-Lizenz
bwin (Deutschland) Limited gehört zum britischen Börsenkonzern Entain plc, vormals GVC Holdings, einem der größten regulierten Glücksspielkonzerne weltweit mit Marken wie Ladbrokes, Coral und PartyPoker im Portfolio. Das 1997 in Österreich gegründete Unternehmen hat sich über Jahrzehnte im deutschsprachigen Raum festgesetzt und war zeitweise Trikotsponsor von Real Madrid und Bayern München — Markenbekanntheit ist hier kein Thema. Die deutsche Erlaubnis wurde direkt mit Inkrafttreten des Glücksspielstaatsvertrags 2021 erworben. Seitdem gilt auf bwin.de das komplette Regulierungspaket: OASIS-Sperrabfrage, LUGAS-Einzahlungslimit, Ein-Euro-Einsatzgrenze pro Spin und die fünfsekündige Pause zwischen zwei Drehungen.
Das Spieleangebot umfasst über 500 Slots von NetEnt, Play'n GO, Pragmatic Play, Big Time Gaming, Red Tiger und Yggdrasil. Live-Casino und klassische Tischspiele fehlen — nicht aus Unlust, sondern weil die deutsche Erlaubnis sie nicht abdeckt. Wer Roulette oder Blackjack mit echtem Dealer sucht, muss auf Spielbanken-Plattformen mit Bundesland-Lizenz ausweichen. Der Willkommensbonus liegt bei 100 Prozent bis 100 Euro auf die erste Einzahlung, gekoppelt an 35-fache Umsatzbedingungen innerhalb von 30 Tagen.
Beim Zahlungsverkehr zeigt bwin das typische Muster: Mastercard erscheint im Kassenbereich, die Transaktion scheitert aber häufig auf der Bankseite. Auszahlungen über E-Wallets werden binnen 24 Stunden bearbeitet, SEPA-Überweisungen brauchen ein bis drei Werktage. Als Ausweichmethoden nennt der Anbieter selbst PayPal, Skrill, Neteller und Sofortüberweisung. Für Spieler, die Sportwetten und Slots im selben Konto führen wollen, bleibt bwin die naheliegendste Adresse im lizenzierten Markt — die Kartenzahlung ist dabei der schwächste Teil eines ansonsten robusten Angebots.
Merkur Slots — deutsche Spielhallen-Tradition mit Kartenoption
Merkur Slots wird von Merkur Bets Malta Limited betrieben, dem Online-Arm der Gauselmann-Gruppe aus Espelkamp in Nordrhein-Westfalen. Das 1957 von Paul Gauselmann gegründete Familienunternehmen betreibt rund 60.000 Spielautomaten in deutschen Spielhallen, Gaststätten und Casinos — wer in den letzten dreißig Jahren eine Spielothek betreten hat, kennt die Marke. Titel wie Blazing Star, Double Triple Chance, Magic Mirror und Eye of Horus sind Millionen Spielern aus dem Offline-Geschäft vertraut. Die Online-Plattform startete zeitnah zur Regulierung 2021 und steht seither auf der GGL-Whitelist.
Der Spielkatalog setzt konsequent auf hauseigene Merkur- und Gauselmann-Titel, ergänzt um Slots von Pragmatic Play, Gamomat und Bally Wulff. RTP-Werte werden transparent ausgewiesen, die meisten Merkur-Klassiker liegen zwischen 96 und 97 Prozent Auszahlungsquote. Der Standard-Willkommensbonus beträgt 100 Prozent bis 100 Euro plus 50 Freispiele bei branchenüblichen 35-fachen Umsatzbedingungen. Auszahlungen dauern je nach Methode null bis vier Tage, E-Wallets liegen am schnellsten Ende der Skala. Die M-Card-Loyalitätskarte aus den Offline-Spielhallen lässt sich teilweise online einbinden, die Verknüpfung ist aber nicht durchgängig ausgebaut.
Mastercard steht im Zahlungsmenü, wird in der Praxis aber hinter Sofortüberweisung, Giropay und E-Wallets eingeordnet. Die Blockadequote deutscher Banken trifft Merkur Slots genauso wie jeden anderen Anbieter — die traditionsreiche deutsche Konzernmutter verschafft der Kartenzahlung keinerlei Sonderstatus. Für Spieler, die die Automaten aus der Spielothek digital wiederfinden wollen, ist der Anbieter dennoch erste Wahl im lizenzierten Markt.
Löwen Play — Spielothek-Ästhetik mit hohem Sicherheitsrating
Löwen Play wird von der Löwen Entertainment GmbH betrieben, die seit 2002 zur Gauselmann-Gruppe gehört und damit Schwestermarke von Merkur Slots ist. Die Löwen-Marke existiert seit 1949 und betreibt aktuell rund 350 Spielotheken in Deutschland und den Niederlanden. Die Online-Plattform richtet sich unverstellt an die klassische Spielhallen-Zielgruppe und überträgt die vertraute Optik ins Digitale — kein Versuch, ein internationales Mega-Casino zu imitieren. Die deutsche Erlaubnis wurde parallel zur Merkur-Online-Präsenz beantragt und genehmigt.
Das Portfolio umfasst 400 bis 500 Slots mit Schwerpunkt auf Pragmatic Play, Gamomat und Gauselmann-Eigenproduktionen. Der Willkommensbonus liegt bei 100 Prozent bis 100 Euro plus 150 Freispiele, verteilt über mehrere Einzahlungen. Casino Guru vergibt einen Safety Index von 9,7 von 10 Punkten — einer der höchsten Werte im deutschen Markt, berechnet aus Lizenzsicherheit, Auszahlungsverhalten und der Historie von Nutzerbeschwerden. Auszahlungen werden binnen null bis drei Tagen bearbeitet, die Mobile-Version läuft als HTML5-Webanwendung ohne Pflicht-Download.
Bei der Kartenzahlung gilt dieselbe Realität wie bei der Schwestermarke: Mastercard ist verfügbar, empfohlen werden Sofortüberweisung, Klarna, Giropay und E-Wallets. Der Anbieter kommuniziert das erfreulich offen, statt Spieler in eine Serie fehlgeschlagener Kartenversuche laufen zu lassen. Wer Wert auf ein hohes unabhängiges Sicherheitsrating legt und auf Live-Casino verzichten kann, findet hier das solideste Gesamtpaket der fünf.
Bet-at-home — 25 Jahre Marktpräsenz und tatsächliche Kartenauszahlungen
Bet-at-home.com wurde im Dezember 1999 von Jochen Dickinger und Franz Ömer im oberösterreichischen Wels gegründet und ging im März 2000 online. Damit gehört der Anbieter zu den dienstältesten Wettplattformen im deutschsprachigen Raum. Ursprünglich reine Sportwettenseite, kamen Casino und Poker später hinzu. Bis 2022 war die bet-at-home.com Entertainment GmbH an der Frankfurter Börse notiert, inzwischen ist das Unternehmen nach einem Delisting in privatem Besitz. Die GGL-Lizenz deckt Sportwetten und Casino ab, Standorte sind Linz und Düsseldorf.
Die Plattform bleibt in ihrer DNA ein Wettanbieter, der Casino als Zweitgeschäft führt — entsprechend ist das Slot-Angebot funktional, aber schmaler als bei bwin oder Merkur. Interessanter ist die Zahlungsseite: Bet-at-home ist der einzige der fünf Anbieter, der Kreditkartenauszahlungen ausdrücklich listet, mit 30 Euro Mindestbetrag und einer Bearbeitungszeit von null bis fünf Tagen. Banküberweisung und MyPaysafecard sind bereits ab einem Euro möglich, PayPal ab fünf Euro. Der Willkommensbonus schwankt je nach Promotion-Phase und lag historisch bei 100 Prozent bis 100 Euro, mit deutlich stärkerem Fokus auf Wett- als auf Casino-Angebote.
Die 25-jährige Marktpräsenz ist mehr als eine Marketingzahl: Das Unternehmen hat mehrere regulatorische Umbrüche überlebt, vom Schleswig-Holstein-Sonderweg bis zum Glücksspielstaatsvertrag 2021, und gehört zu den wenigen ursprünglich deutschsprachigen Anbietern, die nicht von britischen oder maltesischen Konzernen einkassiert wurden. Für Spieler, die Gewinne wirklich auf die Karte zurückbekommen wollen, ist das die einzige Adresse mit ausdrücklichem Angebot — wie hoch die Erfolgsquote bei deutschen Karten ausfällt, sollte man vorab im Support klären.
Jokerstar — Doppellizenz für Deutschland und Italien
Jokerstar Limited ist der jüngste Teilnehmer in dieser Runde und erschien nach Inkrafttreten des Glücksspielstaatsvertrags 2021 auf der deutschen Whitelist. Ein exaktes Gründungsdatum ist nicht öffentlich dokumentiert, die Marktpräsenz deutet auf einen Start um 2020 bis 2021 hin. Neben der deutschen Erlaubnis hält der Betreiber eine italienische Glücksspiellizenz und bedient den dortigen Markt über eine eigene Domain. Diese Doppellizenzierung ist ein brauchbares Signal: Deutschland und Italien gehören zu den restriktivsten Glücksspielmärkten Europas, wer beide Verfahren übersteht, hat funktionierende Compliance-Strukturen.
Beworben werden über 2.000 Spiele, wobei unter deutscher Erlaubnis nur ein Bruchteil davon spielbar ist — Live-Casino und Tischspiele fallen weg, OASIS- und LUGAS-Beschränkungen greifen wie überall. Jokerstar gehört zu keinem der großen börsennotierten Glücksspielkonzerne, sondern tritt als unabhängiger Betreiber auf. Das hat eine Kehrseite: Zu Eigentümerstruktur, Umsatzzahlen und Bonusdetails liegen deutlich weniger öffentliche Informationen vor als bei bwin oder Merkur, und entsprechend existieren auch weniger unabhängige Erfahrungsberichte.
Bei Auszahlungen verlangt die Verifizierung laut Nutzerberichten ein Kartenfoto oder einen Kontoauszug — branchenüblicher KYC-Standard, kein Sonderfall. Die Zahlungsmethoden sind auf der Startseite nicht prominent aufgeführt; die Struktur legt nahe, dass Jokerstar der gleichen E-Wallet- und Instant-Banking-Priorisierung folgt wie die etablierten Anbieter. Mastercard-Akzeptanz ist anzunehmen und dürfte derselben Bankenblockade unterliegen. Der Anbieter eignet sich für Spieler, die einen lizenzierten Betreiber jenseits der bekannten Marken suchen und mit geringerer Informationstiefe leben können.
Woran erkenne ich, ob ein Mastercard-Casino seriös ist?
Der schnellste Test ist die Whitelist der GGL unter gluecksspiel-behoerde.de: Steht der Anbieter dort, ist er in Deutschland erlaubt. Weitere Indizien sind eine im Impressum genannte Gesellschaft mit Sitz in der EU, OASIS-Anbindung, sichtbare Einzahlungslimits und ein Support, der Auszahlungsbedingungen vor der ersten Einzahlung beantwortet.
Empfohlene Online Casinos
- DrakarisLizenz: Tobique Gaming Commission, licence No. 0000002 · Bonus: 100% up to 1000 EUR + 100 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- JokerTippBonus: 100 % bis zu 5.000 € + 100 Freispiele · Auszahlungsgeschwindigkeit: 1-3 business days
- LuckygemBonus: €700 Bonus or 50 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- WinSharkBonus: 240% Bis zu €2500 + 300 Gratis Spins · Auszahlungsgeschwindigkeit: 1-3 business days
- SkyCrownBonus: Einzahlung 120% bis zu €500 + 125 Freispiele · Auszahlungsgeschwindigkeit: 1-3 business days
- CrownslotsLizenz: Tobique Gaming Commission, licence No. 0000064 · Bonus: Willkommenspaket 390% bis zu €3.700 + 175 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- RedRacerBonus: Welcome Casino Bonus 300% up to 10,000€ + 400 FS · Auszahlungsgeschwindigkeit: 1-3 business days
Warum deutsche Banken Mastercard-Zahlungen blockieren — das 70-Prozent-Problem
Die Karte funktioniert im Elektronikmarkt, beim Streamingdienst und bei der Fluglinie. Im Casino-Kassenbereich erscheint stattdessen „Transaktion abgelehnt", „Zahlung nicht möglich" oder das besonders hilfreiche „Kontaktieren Sie Ihre Bank". Etwa 70 Prozent aller Mastercard- und Visa-Zahlungen an Online-Casinos scheitern auf diese Weise, und zwar unabhängig davon, ob der Empfänger eine deutsche Erlaubnis besitzt oder von Curaçao aus operiert.
Der technische Hebel dahinter heißt Merchant Category Code. Jeder Händler im Kartennetzwerk trägt eine vierstellige Branchenkennung, Glücksspielanbieter laufen unter MCC 7995. Deutsche Banken filtern ausgehende Kartenzahlungen auf diesen Code und lehnen sie automatisiert ab, bevor irgendein Mensch beteiligt ist. Wichtig dabei: Das ist keine gesetzliche Pflicht, sondern eine kommerzielle Risikoentscheidung der Institute. Kein Gesetz verbietet einer deutschen Bank, eine Zahlung an einen GGL-lizenzierten Anbieter durchzuleiten — sie will nur nicht.
Die Vorgeschichte erklärt, warum. Jahrelang bewegte sich der deutsche Online-Casino-Markt in einer rechtlichen Grauzone. Spieler, die Verluste erlitten hatten, forderten per Chargeback ihr Geld zurück und argumentierten, die Verträge seien nach deutschem Recht ohnehin nichtig gewesen. Zahlreiche Gerichte folgten dieser Linie. In der Haftungskette des Kartensystems sitzt die ausgebende Bank — sie musste die Rückbelastungen tragen. Aus dieser Chargeback-Welle entstand eine Blockadepolitik, die den Regulierungswechsel überlebt hat.
Denn selbst nach 2021, als Online-Slots unter deutscher Erlaubnis legal wurden, blieben die Filter aktiv. Die Banken differenzieren nicht zwischen lizenziert und unlizenziert, weil der MCC das nicht hergibt: 7995 ist 7995. Hinzu kommt ein Reputationsmotiv — kein Institut möchte in der Presse als Zahlungsdienstleister der Glücksspielbranche auftauchen, auch wenn das Geschäft legal ist. Eine offizielle Liste blockierender Häuser existiert nicht, die Erfahrungsberichte zeichnen aber ein klares Bild quer durch das deutsche Bankensystem.
| Kartenausgeber-Typ | Typisches Verhalten bei MCC 7995 | Erfolgsaussicht |
|---|---|---|
| Sparkassen und Volksbanken | Pauschale Ablehnung, meist ohne Freischaltoption | Sehr gering |
| Große Filialbanken (Deutsche Bank, Commerzbank) | Pauschale Ablehnung, teils Einzelfallprüfung auf Anfrage | Gering |
| Klassische Direktbanken | Ablehnung mit gelegentlichen Ausnahmen je nach Kartenprodukt | Gering bis mittel |
| Neobanken (N26, Revolut) | Weniger aggressive Filter, teils manuell zuschaltbare Gambling-Sperre | Mittel, nicht garantiert |
| Prepaid-Mastercards | Zunehmend gesperrt seit Mastercard-Update der Gambling-Restriction-Tags 2025 | Gering und fallend |
Neobanken wie N26 oder Revolut galten lange als Geheimtipp, weil ihre Screening-Regeln weniger streng greifen. Beide bieten inzwischen eine eigene, vom Nutzer schaltbare Glücksspielsperre an, was die Sache paradoxerweise transparenter macht als bei klassischen Instituten: Wer die Sperre nicht aktiviert hat, hat eine reelle Chance. Garantiert ist nichts. Prepaid-Mastercards waren der zweite verbreitete Umweg, verlieren aber an Wirkung — Mastercard Europe hat 2025 die Gambling-Merchant-Restriction-Tags für Prepaid-Produkte aktualisiert, sodass Aussteller Glücksspielzahlungen bereits auf Netzwerkebene abklemmen können.
Warum wird meine Mastercard im Online-Casino abgelehnt?
In den meisten Fällen blockiert die ausgebende Bank Glücksspielzahlungen pauschal über den Merchant Category Code 7995 — ohne aussagekräftige Fehlermeldung. Seltenere Ursachen sind ein erreichtes Kartenlimit, eine nicht für Online- oder Auslandszahlungen freigeschaltete Karte, ein abgebrochener 3D-Secure-Vorgang oder eine Namensabweichung zwischen Karte und Spielerkonto.
Gibt es einen Mastercard-Code zum Einlösen im Casino?
Nein, das ist eine Verwechslung mit Prepaid-Gutscheinen wie der Paysafecard, bei denen ein 16-stelliger PIN eingelöst wird. Mastercard kennt nur zwei Zahlenfolgen: die 16-stellige Kartennummer und den dreistelligen CVC auf der Rückseite. Beide werden eingegeben, nicht „eingelöst" — Gutscheincodes existieren für die Karte nicht.
So funktioniert die Mastercard-Einzahlung im Online-Casino
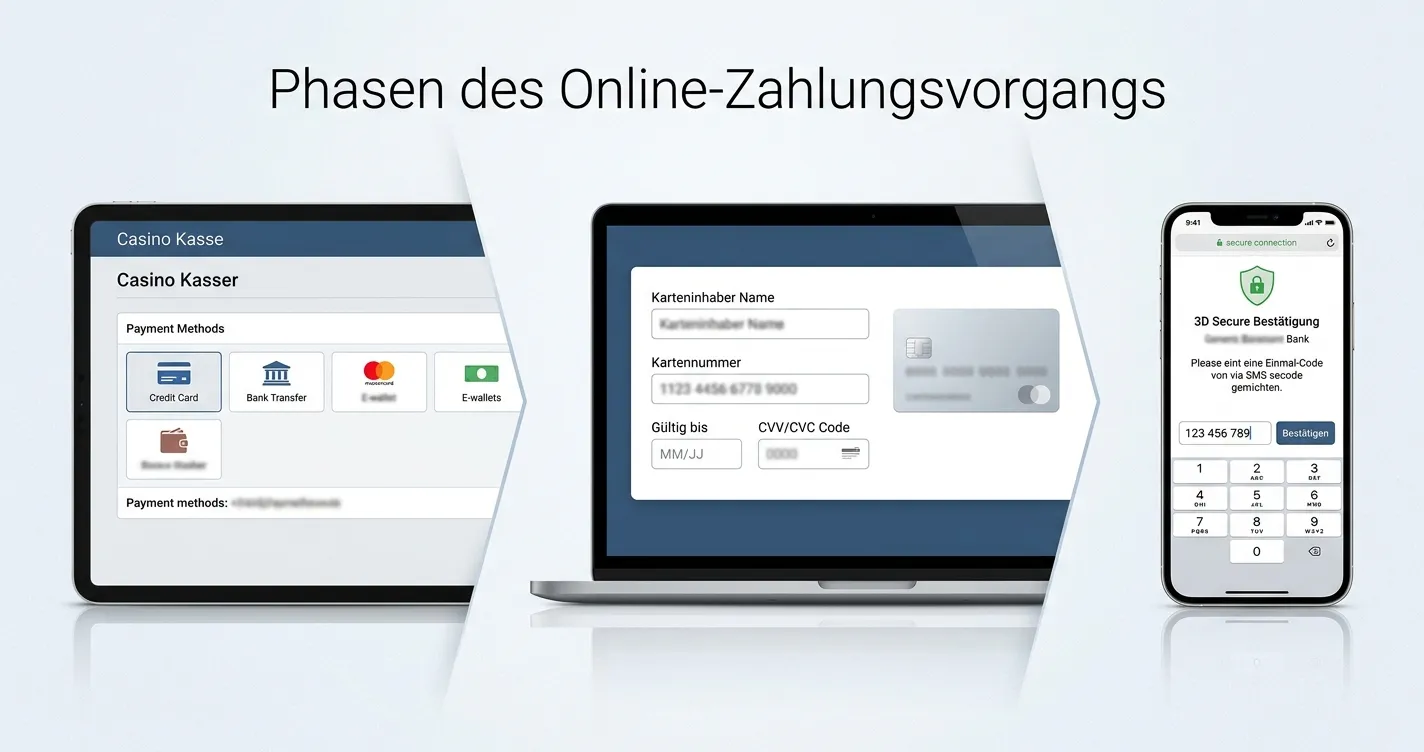
Wenn die eigene Bank nicht blockt, ist die Einzahlung eine Sache von zwei Minuten. Der Ablauf ist bei allen Anbietern nahezu identisch, weil im Hintergrund dieselben Zahlungsdienstleister arbeiten.
| Station | Was passiert | Worauf zu achten ist |
|---|---|---|
| Konto und Login | Registrierung oder Anmeldung beim Anbieter | Bei GGL-Anbietern spätestens vor der ersten Auszahlung Identitätsprüfung, oft schon bei der Registrierung |
| Kassenbereich | Menüpunkt „Kasse", „Einzahlung" oder „Deposit" öffnen | Verfügbare Methoden werden dort vollständig gelistet |
| Methodenwahl | „Mastercard" oder „Kreditkarte" auswählen | Manche Anbieter fassen Mastercard und Visa unter „Kreditkarte" zusammen |
| Kartendaten | 16-stellige Nummer, Ablaufdatum MM/JJ, CVC, Karteninhabername | Der Name muss exakt mit dem Namen im Spielerkonto übereinstimmen |
| Betrag | Wunschsumme eintragen | Minimum meist 10 €, Maximum je Transaktion 1.000 bis 5.000 € |
| Bestätigung | Klick auf „Einzahlen" leitet zur Sicherheitsprüfung | Fenster nicht schließen, sonst bricht der Vorgang ab |
| 3D Secure | SMS-Code oder App-Freigabe der Bank, etwa photoTAN oder pushTAN | Freigabe innerhalb der Gültigkeitsdauer, meist wenige Minuten |
| Ergebnis | Gutschrift in null bis zwei Minuten oder Fehlermeldung | Bei Ablehnung nicht mehrfach wiederholen, sondern Methode wechseln |
Ein Detail wird regelmäßig unterschätzt: Der Karteninhabername muss mit dem Namen im Spielerkonto übereinstimmen. Zahlungen von Karten Dritter — Partner, Eltern, Mitbewohner — sind bei lizenzierten Anbietern aus Geldwäschegründen ausgeschlossen und führen im besten Fall zur Ablehnung, im schlechteren zur Kontosperre bis zur Klärung. Das gilt auch dann, wenn das Geld unstrittig dem Spieler gehört.
Wer eine Ablehnung erhält, sollte außerdem nicht in Serie weiterversuchen. Drei bis vier fehlgeschlagene Autorisierungen in kurzer Folge setzen bei manchen Instituten eine temporäre Kartensperre in Gang, die dann auch den Wocheneinkauf betrifft. Ein Versuch, gegebenenfalls ein zweiter, danach Methodenwechsel — das ist die pragmatische Reihenfolge.
3D Secure und SecureCode — die Sicherheitsebene
3D Secure ist ein Authentifizierungsprotokoll, das Mastercard unter dem Namen SecureCode führt und Visa als Verified by Visa. Die Version 3D Secure 2.0 ist seit 2019 EU-weit verpflichtend und arbeitet weitgehend im Hintergrund: Sie wertet über 150 Datenpunkte aus — Gerät, Standort, Betragshöhe, Kaufhistorie — und verlangt nur bei Auffälligkeiten eine manuelle Freigabe. Bei Glücksspielzahlungen ist diese Auffälligkeit praktisch immer gegeben, entsprechend erscheint fast ausnahmslos eine Zwei-Faktor-Abfrage per SMS, App-Push oder Biometrie.
Der entscheidende Punkt für das Verständnis der Ablehnungen: Die Sicherheitsebene schützt vor Betrug, nicht vor der Bankblockade — und sie kommt zeitlich vorher. Man gibt den Code korrekt ein, bestätigt in der Banking-App, und erst danach kommt die Ablehnung. Für den Nutzer sieht das aus, als hätte das Casino die Zahlung verweigert. Tatsächlich hat die eigene Bank zwei Sekunden später die Reißleine gezogen.
Zusätzlich arbeitet Mastercard mit Tokenisierung: Die echte Kartennummer wird durch einen Einmal-Token ersetzt, der nur für diese eine Transaktion gilt. Der Anbieter speichert nie die vollständige Kartennummer, sondern nur den Token-Verweis. Bei einem Datenleck auf Casino-Seite sind die abgeflossenen Tokens damit wertlos. Kontaktlose NFC-Zahlungen und mobile Wallets wie Apple Pay oder Google Pay nutzen dasselbe Verfahren.
Limits, Gebühren und Bearbeitungszeiten
Die Zahlen unterscheiden sich zwischen lizenzierten und internationalen Anbietern vor allem durch die deutschen Regulierungsvorgaben, nicht durch die Kartentechnik.
| Position | Wert bei GGL-Anbietern | Anmerkung |
|---|---|---|
| Mindesteinzahlung | 10 bis 20 € | Auch bei kleineren Wunschbeträgen keine Unterschreitung möglich |
| Maximum pro Transaktion | 1.000 bis 5.000 € | Praktisch irrelevant wegen des Monatslimits |
| Monatslimit | 1.000 € über alle lizenzierten Anbieter | LUGAS-System, anbieterübergreifend in Echtzeit |
| Einzahlungsgebühr | Keine | Gilt für EUR-Transaktionen im europäischen Raum |
| Währungsumrechnung | 2 bis 3 % | Nur bei Abrechnung außerhalb der Eurozone |
| Cash-Advance-Risiko | 0 bis 4 % plus Sofortzinsen | Nur bei echten Kreditkarten, nicht bei Debit-Mastercard |
| Auszahlungsgebühr auf Karte | 2 bis 5 € | Nur bei Anbietern, die Kartenauszahlung überhaupt anbieten |
| Gutschrift Einzahlung | 0 bis 2 Minuten | Sofern nicht blockiert |
| Gutschrift Auszahlung | 4 bis 7 Tage gesamt | 24 bis 48 Std. Bearbeitung plus 3 bis 5 Werktage Kartenlaufzeit |
Der Cash-Advance-Punkt verdient Aufmerksamkeit, weil er echtes Geld kostet. Manche Kreditkartenaussteller behandeln Glücksspielzahlungen nicht als Warenkauf, sondern als Bargeldvorschuss. Die Folge: eine Gebühr von bis zu vier Prozent plus sofort laufende Sollzinsen ohne zinsfreie Periode — bei 200 Euro Einzahlung also acht Euro, bevor der erste Spin läuft. Debit-Mastercards, die direkt vom Girokonto abbuchen, sind von dieser Mechanik nicht betroffen und deshalb für Casino-Einzahlungen die vernünftigere Wahl.
Gibt es Gebühren bei Mastercard-Einzahlungen im Casino?
Bei Euro-Zahlungen an europäische Anbieter normalerweise nicht. Kosten entstehen in drei Sonderfällen: Währungsumrechnung bei Abrechnung außerhalb der Eurozone mit zwei bis drei Prozent, Cash-Advance-Gebühren echter Kreditkarten samt Sofortzinsen, und Auszahlungsgebühren von zwei bis fünf Euro bei manchen Anbietern. Der eigentliche Preis ist die Ablehnungsquote.
Kann ich den Willkommensbonus mit einer Mastercard-Einzahlung bekommen?
Ja. Bei allen fünf lizenzierten Anbietern qualifizieren sämtliche Zahlungswege für den Bonus bei Kartenzahlung, Methodenausschlüsse gibt es nicht. Internationale Anbieter sperren gelegentlich Skrill und Neteller aus, um Bonusjäger abzuwehren — Kartenzahlungen und Überweisungen sind dort ausnahmslos bonusberechtigt. Entscheidend bleibt die Mindesteinzahlung von meist zehn Euro.
Mastercard-Alternativen bei Banken-Blockade — was wirklich funktioniert
Wenn zwei von drei Karten scheitern, ist die Ausweichmethode kein Notfallplan, sondern der Normalfall. Die folgende Übersicht ordnet die Alternativen nach dem, was im deutschen Markt tatsächlich durchgeht.
| Methode | Einzahlung | Auszahlung | Gebühren | Blockaderisiko |
|---|---|---|---|---|
| Mastercard (Referenz) | Sofort, falls nicht blockiert | 4–7 Tage, selten angeboten | Meist keine | Hoch, rund 70 % Ablehnung |
| Jeton | Sofort | 24 Std. bis 3 Tage | Casino-seitig keine | Niedrig |
| MiFinity | Sofort | 24 Std. bis 3 Tage | Casino-seitig keine | Niedrig |
| Sofortüberweisung / Klarna | Sofort | Nicht möglich | Keine | Niedrig |
| Giropay | Sofort | Nicht möglich | Keine | Niedrig |
| SEPA-Überweisung | 1–3 Tage | 1–3 Tage | Keine | Niedrig |
| Paysafecard | Sofort | Nicht möglich | Inaktivitätsgebühr ab 13. Monat | Niedrig |
Interessanter als die reine Geschwindigkeit ist die Zeit bis zum ersten Spin — inklusive der Versuche, die schiefgehen. Wer mit der Karte beginnt und nach zwei Ablehnungen wechselt, verliert nicht nur Minuten, sondern landet am Ende ohnehin bei einer der Alternativen. Die Rechnung sieht für einen Spieler ohne Vorbereitung so aus: Kartenversuch samt 3D-Secure-Prozedur rund drei Minuten, zweiter Versuch weitere zwei, dann Wechsel auf Giropay mit drei Minuten — statistisch also acht Minuten für einen Weg, der direkt drei gedauert hätte. Wer stattdessen einmalig ein E-Wallet einrichtet, investiert vorab rund fünfzehn Minuten plus Verifizierung und hat danach dauerhaft den schnellsten Weg in beide Richtungen. Das ist die eigentliche Kostenrechnung hinter der Blockadequote: nicht Gebühren, sondern wiederkehrende Reibung.
E-Wallets: Jeton und MiFinity als Umweg
E-Wallets sind digitale Geldbörsen, die sich zwischen Bank und Anbieter schalten. Der Trick liegt in der Sichtbarkeit: Die Bank sieht eine Überweisung an einen Zahlungsdienstleister ohne Glücksspiel-Kennung, der Anbieter erhält sein Geld vom Wallet. Kein direkter Kontakt zwischen Bank und Casino, kein MCC 7995, keine automatische Ablehnung. Im deutschen lizenzierten Markt haben sich zwei Dienste durchgesetzt.
Jeton ist ein in Großbritannien reguliertes E-Wallet mit FCA-Lizenz und klarer Spezialisierung auf den Glücksspielsektor. Nach der Registrierung lässt sich das Wallet per SEPA-Überweisung, Sofortüberweisung oder Karte aufladen. Die SEPA-Aufladung dauert ein bis zwei Werktage, ist gebührenfrei und umgeht die Blockade vollständig. Einzahlungen vom Wallet ins Casino erfolgen sofort, Auszahlungen landen binnen 24 Stunden bis drei Tagen zurück im Wallet und können von dort auf das eigene Konto überwiesen werden. Ab bestimmten Transaktionsvolumina verlangt Jeton eine Identitätsprüfung per Ausweis-Upload.
MiFinity funktioniert nach demselben Prinzip, ist auf Malta lizenziert und bei mehreren lizenzierten Anbietern verfügbar. Die Aufladung läuft über Banküberweisung oder Sofortüberweisung, casinoseitig fallen üblicherweise keine Gebühren an. MiFinity gibt zusätzlich eine Prepaid-Mastercard aus, die an das Wallet-Guthaben gekoppelt ist — theoretisch für Casino-Einzahlungen nutzbar, praktisch aber demselben Prepaid-Restriktionstrend unterworfen, der die Kategorie insgesamt ausdünnt. Der Umweg über die Wallet-Zahlung bleibt der zuverlässigere Weg.
PayPal wäre der naheliegendste Kandidat, hat sich aus dem deutschen lizenzierten Casino-Markt aber weitgehend zurückgezogen. Bet-at-home gehört zu den wenigen Ausnahmen, die den Dienst weiterhin führen. Internationale Anbieter akzeptieren PayPal für deutsche Kunden in der Regel nicht.
Sofortüberweisung und Giropay — die deutsche Lösung
Sofortüberweisung, inzwischen Teil von Klarna, und Giropay sind Instant-Banking-Dienste ohne Registrierungspflicht. Der Ablauf: Im Kassenbereich die Methode wählen, zur eigenen Bank weitergeleitet werden, mit den gewohnten Online-Banking-Daten einloggen, Überweisung freigeben, zurück zum Anbieter. Das Geld ist in Sekunden da.
Der Vorteil liegt in der Buchungsart. Es handelt sich um eine normale SEPA-Überweisung, nicht um eine Kartenzahlung — die Bank sieht einen Zahlungsdienstleister wie Trustly oder die Sofort GmbH als Empfänger, keinen Glücksspielanbieter mit MCC-Kennung. Die Blockadequote liegt nahe null. Der Nachteil ist die Einbahnstraße: Beide Dienste können nur einzahlen. Auszahlungen laufen über SEPA-Überweisung aufs Konto oder über ein E-Wallet.
Trustly arbeitet technisch vergleichbar, ist als schwedischer Anbieter in Deutschland aber weniger verbreitet. Einige internationale Casinos listen den Dienst, die lizenzierten deutschen Anbieter setzen auf die hier bekannteren Marken.
SEPA-Überweisung, Paysafecard und Prepaid-Karten
Die SEPA-Banküberweisung ist die langsamste und gleichzeitig zuverlässigste Methode. Man erhält im Kassenbereich die Bankverbindung des Zahlungsdienstleisters, überweist klassisch mit Verwendungszweck — meist die Konto-ID — und wartet ein bis drei Werktage. Keine Blockade, keine Gebühren, keine Limits außer den eigenen Banklimits, und der Weg funktioniert in beide Richtungen. Für Spieler ohne Eile ist das die unspektakulär gute Wahl.
Die Paysafecard ist ein Prepaid-Voucher: Im Einzelhandel, an der Tankstelle oder online kauft man einen Gutschein mit 16-stelligem PIN in Stufen von 10, 25, 50 oder 100 Euro und gibt den Code im Kassenbereich ein. Das Guthaben ist sofort verfügbar, bis 50 Euro ohne Registrierung, ohne Bankverbindung, ohne Karte. Die Kehrseite: nur Einzahlungen möglich, Auszahlungen brauchen einen anderen Weg, und ab dem 13. Monat nach Kauf fällt bei ungenutztem Restguthaben eine Inaktivitätsgebühr von zwei Euro monatlich an.
Prepaid-Mastercards standen lange als eleganter Workaround im Raum: aufladen, im Casino einsetzen, kein Girokonto involviert. Diese Tür schließt sich gerade. Mit dem Update der Gambling-Merchant-Restriction-Tags 2025 können Prepaid-Aussteller Glücksspielzahlungen direkt auf Netzwerkebene sperren, und viele tun es. Wer eine Prepaid-Karte im Schrank hat, kann es versuchen — als Strategie taugt es nicht mehr.
Welche Alternative gibt es, wenn Mastercard nicht funktioniert?
Für den sofortigen Einstieg ohne Registrierung: Sofortüberweisung oder Giropay, beide in rund drei Minuten erledigt, allerdings nur für Einzahlungen. Für regelmäßiges Spielen: ein E-Wallet wie Jeton oder MiFinity, einmalig einzurichten und verifizieren, danach der schnellste Weg in beide Richtungen. Ohne Zeitdruck: SEPA-Überweisung, gebührenfrei und blockadesicher.
Auszahlung auf die Mastercard: der Rückweg führt selten über die Karte
Einzahlen und Auszahlen sind zwei getrennte Vorgänge mit getrennten Regeln. Wer annimmt, Gewinne flössen automatisch dorthin zurück, wo das Geld hergekommen ist, wird im Kassenbereich überrascht: Von den fünf lizenzierten Anbietern führt einzig Bet-at-home die Kreditkarte ausdrücklich als Auszahlungsweg, ab 30 Euro Mindestbetrag und mit null bis fünf Tagen Bearbeitungszeit. Bei bwin, Merkur Slots, Löwen Play und Jokerstar landet das Guthaben auf dem Bankkonto oder im E-Wallet.
Dahinter steckt keine Willkür, sondern Geldwäscheprävention. Zahlungsdienstleister arbeiten nach dem Grundsatz, dass Geld dorthin zurückfließt, woher es kam — Herkunft und Ziel müssen zusammenpassen. Wer per Sofortüberweisung eingezahlt hat, bekommt seine Auszahlung per SEPA-Überweisung, weil derselbe Kontoinhaber dahintersteht. Wer per Karte eingezahlt hat, dürfte die Gutschrift auf genau diese Karte erhalten. Nur: Wenn die Kartenzahlung an der Bankblockade gescheitert ist, existiert dieser Rückweg gar nicht erst. Die Sperre beim Einzahlen bestimmt damit auch, wie das Geld später wieder herauskommt.
Technisch ist eine Kartenauszahlung eine Gutschrift, die durch dasselbe Netz läuft wie die Belastung, nur rückwärts. Der Anbieter prüft den Antrag — üblich sind 24 bis 48 Stunden, an Wochenenden gern länger —, dann übernimmt das Kartennetz, und die Buchung erscheint nach drei bis fünf Werktagen auf der Abrechnung. Vier bis sieben Tage insgesamt, in denen der Betrag nirgendwo sichtbar ist: nicht mehr im Spielerkonto, noch nicht auf der Karte. Ein E-Wallet erledigt dieselbe Strecke in 24 Stunden bis drei Tagen, die SEPA-Überweisung in ein bis drei Werktagen.
Vor der ersten Auszahlung steht in jedem Fall die Identitätsprüfung, bei jedem lizenzierten Anbieter ohne Ausnahme. Verlangt werden Ausweis oder Reisepass, ein Adressnachweis aus den letzten Monaten und bei Kartenzahlern häufig ein Foto der Karte, auf dem die mittleren Ziffern und der Sicherheitscode abgedeckt sind. Wer diese Unterlagen erst einreicht, wenn der Auszahlungswunsch schon im System liegt, verlängert die Wartezeit um mehrere Tage. Die Prüfung direkt nach der Registrierung zu erledigen, kostet eine Viertelstunde und spart später Nerven.
| Auszahlungsweg | Verfügbarkeit bei GGL-Anbietern | Dauer bis zur Gutschrift | Mindestbetrag |
|---|---|---|---|
| Mastercard | Nur Bet-at-home ausdrücklich | 4–7 Tage | 30 € |
| SEPA-Überweisung | Alle fünf Anbieter | 1–3 Werktage | Meist 10–20 € |
| Jeton oder MiFinity | Mehrere Anbieter | 24 Std. bis 3 Tage | Meist 10–20 € |
| PayPal | Vereinzelt, unter anderem Bet-at-home | 0–24 Std. | Ab 5 € |
| Paysafecard | Nirgends, reine Einzahlmethode | Entfällt | Entfällt |
Kann ich mir Casino-Gewinne auf die Mastercard auszahlen lassen?
Nur eingeschränkt. Ausdrücklich angeboten wird die Kartenauszahlung von Bet-at-home ab 30 Euro, die übrigen vier lizenzierten Betreiber zahlen per SEPA-Überweisung oder E-Wallet aus. Voraussetzung ist immer eine abgeschlossene Identitätsprüfung. Bis die Gutschrift auf der Kartenabrechnung erscheint, vergehen vier bis sieben Tage.
Rückbuchung und Rückforderung — was ein Chargeback wirklich bringt
Um verlorenes Geld hat sich ein eigener Beratungsmarkt gebildet: Kanzleien und Portale versprechen, Casino-Einzahlungen zurückzuholen. Der Hintergrund ist real. Vor der Regulierung 2021 waren Online-Automatenspiele in Deutschland weitgehend unerlaubt, und deutsche Gerichte haben Spielern in zahlreichen Verfahren Einzahlungen aus dieser Zeit zugesprochen, weil die zugrundeliegenden Verträge nichtig gewesen seien. Andere Gerichte entschieden gegenteilig, die Klärung liegt inzwischen auf europäischer Ebene. Sicher ist an dieser Konstellation vor allem eines: Sie betrifft die Vergangenheit und den unerlaubten Markt.
Für Zahlungen an einen Anbieter mit deutscher Erlaubnis gilt das Gegenteil. Der Vertrag ist wirksam, das Spiel war legal, das Geld ist regulär verloren. Wer in dieser Lage bei seiner Bank eine Rückbuchung anstößt und dabei eine unberechtigte Abbuchung behauptet, bewegt sich in Richtung Betrugsvorwurf. Die praktischen Folgen kommen schneller als jede juristische: Der Anbieter sperrt das Konto, verrechnet den Betrag mit dem Guthaben und dokumentiert den Vorgang bei seinem Zahlungsabwickler. Ein Chargeback ist ein Instrument gegen nicht gelieferte Ware und gegen fremde Abbuchungen auf der eigenen Karte. Für Spielverluste ist er es nicht.
Kann ich Casino-Einzahlungen per Mastercard zurückbuchen lassen?
Bei einem Anbieter mit deutscher Erlaubnis nicht. Der Vertrag ist wirksam, die Rückbuchung wäre unberechtigt und endet mit einer Kontosperre. Ansprüche aus der Zeit vor der Regulierung 2021 betreffen den damals unerlaubten Markt und werden vor Gericht geltend gemacht, nicht über das Kartennetz. Den Einzelfall klärt anwaltliche Beratung.
Einsteigen mit 1, 5 oder 10 Euro — was per Karte tatsächlich geht
Die Suche nach dem Casino mit einem Euro Mindesteinzahlung ist im lizenzierten deutschen Markt die Suche nach etwas, das es dort nicht gibt. Alle fünf Anbieter setzen die Untergrenze auf zehn Euro, bei einzelnen Zahlungswegen auf zwanzig. Bet-at-home fällt insofern aus der Reihe, als Banküberweisung und MyPaysafecard bereits ab einem Euro funktionieren und PayPal ab fünf — für die Kreditkarte gilt diese Untergrenze allerdings nicht. Wer fünf Euro per Karte einzahlen will, bekommt eine Fehlermeldung über den Mindestbetrag, keine Buchung.
Der Grund ist Arithmetik, nicht Gier. Jede Kartentransaktion kostet den Anbieter eine feste Grundgebühr plus einen prozentualen Anteil. Bei fünf Euro Einzahlung frisst diese Grundgebühr einen zweistelligen Prozentsatz des Betrags, bei einem Euro wird der Vorgang zum Zuschussgeschäft — erst recht, wenn die Zahlung anschließend storniert wird oder eine Rückfrage im Kundendienst landet. Zehn Euro sind der Punkt, an dem die Rechnung für den Betreiber aufgeht.
Interessanter ist, was zehn Euro im Bonusprogramm auslösen. Der Standard bei den lizenzierten Anbietern lautet 100 Prozent bis 100 Euro bei 35-fachen Umsatzbedingungen. Zehn Euro Einzahlung ergeben also zehn Euro Bonusguthaben und damit 350 Euro Umsatz, die vor einer Auszahlung zu erbringen sind. Bei einem Euro Höchsteinsatz pro Drehung — der deutschen Obergrenze — sind das 350 Drehungen. Und weil zwischen zwei Drehungen fünf Sekunden Pause vorgeschrieben sind, dauert allein das Abspielen mindestens 29 Minuten reine Spielzeit, bevor über eine Auszahlung überhaupt gesprochen wird. Das „Geschenk" zum Einstieg ist vor allem eine Beschäftigungsgarantie, und diese Rechnung geht noch von einem Guthaben aus, das unterwegs nicht schrumpft.
Wer den Bonus ausreizen will, braucht die vollen 100 Euro Einzahlung und stößt damit an die nächste Grenze: Das anbieterübergreifende Monatslimit von 1.000 Euro deckelt, wie oft sich das wiederholen lässt. Für kleine Budgets ist die nüchterne Variante, den Bonus auszuschlagen und mit zehn Euro ohne Umsatzauflagen zu spielen. Ausgezahlt wird dann, wann man möchte, statt wann die Umsatzrechnung es erlaubt.
Kann ich mit Mastercard 5 Euro im Casino einzahlen?
Bei den GGL-lizenzierten Anbietern nicht. Die Mindesteinzahlung per Karte liegt durchweg bei zehn Euro, teils bei zwanzig, weil kleinere Beträge die festen Transaktionskosten der Abwicklung nicht decken. Wer mit weniger starten möchte, nutzt bei Bet-at-home die Banküberweisung oder MyPaysafecard ab einem Euro.
Mastercard, Visa und die mobilen Geldbörsen — dasselbe Netz, dieselbe Sperre
Ob die andere Karte im Portemonnaie besser durchkommt, beantwortet der Merchant Category Code: nein. Visa und Mastercard laufen unter derselben Branchenkennung 7995, und die Filter der deutschen Banken greifen an derselben Stelle. Wer bei Casinos mit VISA-Support auf eine höhere Erfolgsquote hofft, tauscht das Logo, nicht die Mechanik. Unterschiede entstehen allenfalls dort, wo eine Bank für ihre Visa- und ihre Mastercard-Produkte unterschiedliche Risikoregeln pflegt — ein Zufallstreffer, keine Strategie.
Apple Pay und Google Pay wirken auf den ersten Blick wie ein Ausweg, weil die Zahlung über das Telefon läuft und die Kartennummer nie übertragen wird. Technisch ist beides jedoch nur eine Hülle um dieselbe Karte: Das Wallet erzeugt einen Token, die Autorisierung geht an dieselbe ausgebende Bank, der Händler behält seine Glücksspielkennung. Der Gewinn liegt bei Sicherheit und Bequemlichkeit, nicht bei der Durchlassquote. In den Kassenbereichen der lizenzierten deutschen Anbieter sind Apple Pay-Casinos ohnehin die Ausnahme — dort dominiert Instant-Banking.
Ein Detail sorgt regelmäßig für Verwirrung: Maestro ist keine Alternative mehr. Mastercard gibt seit Juli 2023 keine neuen Maestro-Karten mehr aus, Bestandskarten laufen mit ihrem Ablaufdatum aus und werden durch Debit-Mastercards ersetzt. Wer noch eine im Portemonnaie hat, findet im Kassenbereich meist gar keinen passenden Menüpunkt mehr.
| Zahlungsmittel | Kennung im Kartennetz | Blockaderisiko | Auszahlung möglich | Praktischer Hinweis |
|---|---|---|---|---|
| Mastercard Kreditkarte | MCC 7995 | Hoch | Nur bei Bet-at-home | Bargeldvorschuss-Gebühr möglich |
| Debit-Mastercard | MCC 7995 | Hoch | Nur bei Bet-at-home | Bucht direkt vom Girokonto, keine Zinsen |
| Visa | MCC 7995 | Hoch | Nur bei Bet-at-home | Verhalten identisch zur Mastercard |
| Apple Pay und Google Pay | MCC 7995 der hinterlegten Karte | Hoch | Nein | Bequemer, nicht durchlässiger |
| Maestro | Läuft aus | Entfällt | Nein | Keine Neuausgabe mehr seit Juli 2023 |
Zwischen Kredit- und Debit-Variante liegt der einzige praktisch relevante Unterschied. Die Debit-Mastercard bucht direkt vom Girokonto ab, kennt keinen Kreditrahmen und damit auch keinen Bargeldvorschuss. Die echte Kreditkarte schiebt den Betrag in die Monatsabrechnung und macht aus einer Einzahlung im Zweifel eine Schuld mit zweistelligem Jahreszins. Für Casino-Zahlungen ist die Debit-Karte die ruhigere Wahl, vorausgesetzt, die Bank lässt sie durch.
Limits, Sperren und die Tücke der Kreditlinie
Das anbieterübergreifende Einzahlungslimit von 1.000 Euro im Monat ist die Größe, an der im lizenzierten Markt jede Zahlungsplanung hängt. Überwacht wird es von LUGAS, dem zentralen Datenabgleich, der die Einzahlungen aller deutschen Anbieter in Echtzeit zusammenführt. Wer bei bwin 600 Euro eingezahlt hat, kann bei Merkur Slots im selben Monat noch 400 Euro nachlegen, danach ist Schluss — unabhängig davon, ob Karte, Wallet oder Überweisung genutzt wurde. Auf Antrag lässt sich die Grenze anheben, das setzt jedoch eine Prüfung der wirtschaftlichen Leistungsfähigkeit voraus und ist kein Formalakt.
Parallel läuft OASIS, die bundesweite Sperrdatei. Jeder lizenzierte Anbieter fragt sie vor der Kontoeröffnung und bei jeder Anmeldung ab. Eine Selbstsperre ist in wenigen Minuten eingetragen, gilt mindestens drei Monate und wirkt sofort bei allen erlaubten Anbietern, online wie in der Spielhalle. Dazu kommt der vorgeschriebene Panikknopf im Spielerkonto, der den Zugang für 24 Stunden schließt. Werkzeuge, keine Zierleisten.
Bei der Kreditkarte kommt ein Effekt hinzu, den Überweisung und Wallet nicht haben: Sie zahlt mit Geld, das noch nicht da ist. Das Girokonto zeigt keinen Abfluss, die Belastung erscheint gesammelt auf der Monatsabrechnung, und bis dahin fehlt die einfachste aller Kontrollen — der Blick auf den Kontostand. Wird die Zahlung zusätzlich als Bargeldvorschuss behandelt, laufen Sollzinsen ab dem ersten Tag. Wer die Karte trotz Blockadequote nutzen kann, sollte deshalb ein persönliches Einzahlungslimit deutlich unter der gesetzlichen Obergrenze setzen und die Kartenabrechnung monatlich gegen das Spielerkonto halten. Unspektakulär, aber wirksamer als jeder Vorsatz.
Der frühere Sonderweg Schleswig-Holsteins spielt in dieser Rechnung keine Rolle mehr. Die dortigen Genehmigungen aus dem Jahr 2012 waren jahrelang die einzige Grundlage für legales Online-Casinospiel in Deutschland und sind mit dem Glücksspielstaatsvertrag 2021 in die bundesweite Regelung übergegangen. Einen Anbieter mit eigenen Zahlungsregeln für Kunden aus dem Norden gibt es nicht: Limit, Sperrdatei und Kartenblockade gelten von Flensburg bis Berchtesgaden identisch. Wer Beratung oder Ausstiegshilfe braucht, erreicht die kostenfreie Hotline der Bundeszentrale für gesundheitliche Aufklärung unter 0800 1 372 700.
Wie wirkt sich das 1.000-Euro-Limit auf Mastercard-Einzahlungen aus?
Es begrenzt die Summe aller Einzahlungen pro Monat über sämtliche deutschen Anbieter hinweg, unabhängig von der Zahlungsmethode. Die Karte scheitert damit nie am eigenen Transaktionslimit, sondern am gemeinsamen Zähler. Der aktuelle Stand ist im Spielerkonto einsehbar, zurückgesetzt wird er zum Monatswechsel.
Für wen die Karte taugt — und für wen nicht
Mastercard ist im deutschen Casino-Markt kein schlechter Zahlungsweg, sondern ein unzuverlässiger. Wo sie durchkommt, ist sie schnell, gebührenfrei und durch Tokenisierung sowie 3D Secure ordentlich abgesichert. Nur entscheidet über das Durchkommen nicht der Anbieter, sondern die eigene Bank — und deren Filter kennen keinen Unterschied zwischen einem GGL-lizenzierten Betreiber und einem Angebot aus der Karibik.
Praktisch heißt das: Ein Versuch mit der Karte ist zumutbar, eine Serie von Versuchen nicht. Wer regelmäßig spielt, richtet einmalig ein E-Wallet ein und löst damit den Rückweg gleich mit. Wer selten und spontan einzahlt, ist mit Sofortüberweisung oder Giropay in drei Minuten am Ziel. Und wer die Kreditkarte ohnehin nur nutzt, weil sie im Portemonnaie steckt, sollte die Debit-Variante vorziehen: dieselbe Blockadequote, aber ohne Zinsen auf Spielgeld.
Dieses Material wurde erstellt von Casino Bonus ohne Einzahlung team.
Ähnliche Beiträge
Deutschland Online Casino Vergleich: Krypto-Angebote
Online-Casino ohne Einschränkungen: Regeln und Limits