Online Casino auf Rechnung 2026 – Mythos, Realität und echte Alternativen
 Verfügbar in DE
Inhaltsverzeichnis
Wer in Deutschland online einkauft, kennt „Kauf auf Rechnung" als Standard: Ware kommt, Rechnung folgt, Zahlung erfolgt in 14 oder 30 Tagen. Kein Risiko, kein Vorschuss, keine Eile. Dass jemand diese Erfahrung auf Online-Casinos übertragen möchte, liegt nahe. Spielen, gewinnen oder verlieren, dann erst zahlen – klingt nach einer fairen Sache.
Die Wirklichkeit sieht anders aus. Es gibt kein einziges legales oder auch nur halblegales Online-Casino in Deutschland, das diese Zahlungsart anbietet. Nicht bei GGL-lizenzierten Anbietern, nicht bei Offshore-Plattformen mit Curaçao-Lizenz, nicht einmal in der Grauzone. Selbst Klarna, der bekannteste Anbieter für Rechnungskauf in Deutschland, schließt Glücksspiel explizit aus seinem „Kauf auf Rechnung"-Produkt aus.
Dieser Ratgeber klärt, warum das so ist – technisch, geschäftlich, regulatorisch – und zeigt die Zahlungsarten, die den dahinterliegenden Bedarf tatsächlich erfüllen: Flexibilität beim Zahlungszeitpunkt, Kontrolle über das Budget, Diskretion gegenüber der Hausbank. Wer hofft, auf Rechnung einzuzahlen, findet hier die realistischen Optionen für 2026.
Online Casino auf Rechnung 2026 – gibt es das?
Nein. Stand 2026 existiert kein Online-Casino in Deutschland oder im internationalen Raum, das echten Rechnungskauf anbietet. Weder die 50-plus Anbieter auf der GGL-Whitelist noch die hunderte Offshore-Plattformen mit Curaçao-, Malta- oder Kahnawake-Lizenz ermöglichen es, heute zu spielen und in zwei Wochen zu zahlen.
Der Begriff „auf Rechnung" meint im E-Commerce eine klar definierte Abwicklung: Der Kunde erhält die Ware sofort, der Händler stellt eine Rechnung mit Zahlungsziel aus, die Zahlung erfolgt später per Überweisung. Die Zahlungspflicht entsteht erst nach Erhalt der Leistung. Im Casino-Kontext würde das bedeuten: Guthaben wird aufgeladen, der Spieler setzt, gewinnt oder verliert, erst Tage später kommt die Rechnung fällig. Diese Konstellation gibt es nirgends.
Kann man in Online-Casinos auf Rechnung bezahlen?
Nein. Online-Casinos setzen auf Sofortbestätigung der Zahlung. Das Spielguthaben muss vorhanden sein, bevor der erste Spin läuft. Kein Anbieter – ob reguliert oder offshore – arbeitet mit nachgelagerter Rechnungsstellung. Selbst Zahlungsdienstleister wie Klarna, die im E-Commerce Rechnungskauf anbieten, schließen Glücksspiel aus ihrem „Pay Later"-Produkt aus.
Wer nach „Online Casino auf Rechnung" sucht, findet in der Praxis nur eines: Erklärungen, warum es nicht funktioniert, und Listen mit Alternativen. Diese Alternativen – E-Wallets wie Jeton oder MiFinity, zeitverzögerte SEPA-Lastschrift, Prepaid-Lösungen wie Paysafecard – bieten Teilaspekte dessen, was Rechnungskauf attraktiv macht (Zeitpuffer, Budgetkontrolle, Diskretion), aber keine davon ist echter Rechnungskauf.
Die Gründe sind technisch, geschäftlich und regulatorisch so fundamental, dass sich an dieser Situation in absehbarer Zeit nichts ändern wird. Ein Casino, das Rechnungskauf einführen würde, müsste gegen zentrale Marktprinzipien arbeiten – und im deutschen Rechtsrahmen zusätzlich gegen die Spielerschutz-Vorgaben des Glücksspielstaatsvertrags 2021 verstoßen.
Warum gibt es keine Casinos mit Rechnungskauf?
Vier Barrieren stehen zwischen der Erwartung und der Wirklichkeit. Jede einzelne würde genügen, um Rechnungskauf im Casino-Bereich zu verhindern. Zusammen bilden sie eine Mauer.
Technische Gründe: Casinos brauchen Sofortbestätigung
Ein Online-Casino ist kein Onlineshop. Beim Warenkauf liegt die Leistung in der Zukunft (Versand, Lieferung), der Zahlungseingang kann Tage später erfolgen. Beim Casino liegt die Leistung in der Gegenwart: Der Spieler klickt auf „Spin", das Ergebnis erscheint in Sekundenbruchteilen, die Auszahlung erfolgt sofort.
Damit das funktioniert, muss das Spielguthaben bereits verfügbar sein. Die Casino-Plattform prüft vor jedem Einsatz, ob das Guthaben ausreicht. Ist es nicht da, wird der Spin blockiert. Dieser Mechanismus setzt voraus, dass die Einzahlung bereits abgeschlossen ist – nicht versprochen, nicht in Bearbeitung, sondern vollzogen.
Rechnungskauf hat ein Zahlungsziel von 14 bis 30 Tagen. In dieser Zeit ist die Forderung offen, der Kunde schuldet Geld, aber zahlt es nicht sofort. Im Casino-Kontext würde das bedeuten: Spielguthaben wird gutgeschrieben, obwohl das Geld noch nicht beim Anbieter angekommen ist. Der Spieler könnte gewinnen, auszahlen und erst dann entscheiden, ob er die Rechnung begleicht. Dieses Modell lässt sich technisch umsetzen – aber nicht wirtschaftlich.
Geschäftsrisiko: Kreditvergabe an Spieler ist untragbar
Ein Händler, der auf Rechnung verkauft, hat ein Gut, das er im Zweifelsfall zurückfordern oder pfänden kann. Ein Casino, das auf Rechnung „verkauft", hat nichts außer einer Forderung. Wird die Rechnung nicht gezahlt, bleibt das Casino auf dem Verlust sitzen – denn Spielguthaben lässt sich nicht zurückholen, Gewinne sind längst ausgezahlt.
Das Ausfallrisiko wäre immens. Studien zur Zahlungsmoral bei Rechnungskauf in anderen Branchen zeigen Ausfallquoten zwischen 2 und 8 Prozent – je nach Produktkategorie und Bonität des Kundenstamms. Im Glücksspielbereich wäre diese Quote vermutlich höher: Spieler, die verlieren, haben einen starken Anreiz, die Rechnung nicht zu bezahlen. Spieler, die gewinnen, könnten den Gewinn auszahlen und die Einzahlungsrechnung ignorieren. Der Anbieter müsste jeden Ausfall selbst tragen oder Inkasso bemühen – bei grenzüberschreitenden Geschäften kaum durchsetzbar.
Selbst wenn ein Anbieter bereit wäre, dieses Risiko einzugehen, müsste er es einpreisen: schlechtere Quoten, höhere Gebühren, strengere Limits. Ein solches Modell wäre für Spieler unattraktiv und für den Anbieter ein Verlustgeschäft. Kein Wunder, dass niemand es versucht.
Rechtliche Barriere: GlüStV 2021 und Spielerschutz
In Deutschland ist Online-Glücksspiel seit dem 1. Juli 2021 bundesweit legal – unter strengen Auflagen des Glücksspielstaatsvertrags 2021. Zentrales Ziel des Vertrags ist der Spielerschutz: Spieler sollen vor Sucht geschützt, Minderjährige ausgeschlossen, riskantes Verhalten verhindert werden.
Ein Kerninstrument dieses Schutzes ist § 5 Absatz 6 GlüStV: Verbot von Kreditkarteneinzahlungen. Die Begründung: Spieler sollen nur mit Geld spielen, das sie tatsächlich besitzen, nicht mit geliehenem Geld. Kreditkarten ermöglichen Einzahlungen auf Pump – und genau das soll verhindert werden.
Rechnungskauf ist funktional identisch mit einem Kredit. Der Spieler erhält Leistung (Spielguthaben), zahlt aber erst später. In der Zwischenzeit spielt er mit Geld, das er noch nicht bezahlt hat – also mit einem kurzfristigen Zahlungsaufschub, der wirtschaftlich einer Kreditvergabe entspricht. Ein GGL-lizenzierter Anbieter, der Rechnungskauf anbieten würde, verstieße gegen den Geist und vermutlich auch den Buchstaben von § 5 Abs. 6 GlüStV.
Hinzu kommt das zentrale Transaktionsregister LUGAS, das seit 2021 alle Einzahlungen und Auszahlungen deutscher Spieler erfasst und mit dem Limit von 1.000 Euro pro Monat abgleicht. Rechnungskauf würde dieses System unterlaufen: Ein Spieler könnte formal „einzahlen", ohne dass Geld fließt, und so das Limit umgehen. Die Aufsicht würde ein solches Modell nicht genehmigen.
Anbieter-Policy: Klarna, Afterpay & Co. schließen Glücksspiel aus
Selbst wenn ein Casino technisch und rechtlich bereit wäre, Rechnungskauf anzubieten, scheitert es an den Zahlungsdienstleistern. Klarna, der mit Abstand größte Anbieter für „Kauf auf Rechnung" in Deutschland, schließt Glücksspiel explizit von seinem „Pay Later"-Produkt aus. Die Allgemeinen Geschäftsbedingungen für Händler nennen Wetten und Gaming als nicht zugelassene Branchen.
Der Grund ist Risikomanagement. Klarna und vergleichbare Anbieter (Afterpay, Billie, Ratepay) übernehmen das Ausfallrisiko gegenüber dem Händler – sie zahlen dem Händler sofort, treiben die Forderung später beim Kunden ein. Bei Glücksspiel ist dieses Modell nicht tragfähig: Die Ausfallquote wäre zu hoch, das Betrugsrisiko zu groß, die Durchsetzung zu schwierig. Also wird die Branche pauschal ausgeschlossen.
Ohne einen Zahlungsdienstleister, der die Abwicklung übernimmt, müsste jedes Casino Rechnungskauf selbst administrieren: Bonitätsprüfung, Rechnungsstellung, Mahnwesen, Inkasso, Forderungsmanagement. Das übersteigt die Kapazität der meisten Anbieter – und das wirtschaftliche Interesse ohnehin.
Warum Zahlungsdienstleister Glücksspiel ausschließen: Die Geschäftsmodelle der großen BNPL-Anbieter basieren auf Volumen und niedrigen Ausfallquoten. Im E-Commerce liegt die typische Ausfallquote bei 2 bis 4 Prozent – kalkulierbar, versicherbar, einpreisbar. Bei Glücksspiel wäre sie deutlich höher: Spieler, die verlieren, haben einen unmittelbaren finanziellen Anreiz, die Rechnung nicht zu bezahlen. Anders als beim Warenkauf gibt es keine Ware, die zurückgefordert werden kann. Der Verlust ist endgültig, die Zahlungsbereitschaft sinkt.
Hinzu kommt das Reputationsrisiko. Klarna positioniert sich in Deutschland als verbraucherfreundlicher Payment-Partner für seriöse Händler. Glücksspiel ist regulatorisch sensibel, gesellschaftlich umstritten, und mit Suchtpotenzial behaftet. Selbst wenn das Geschäft profitabel wäre, würde die Assoziation „Klarna ermöglicht Spielschulden" dem Markenimage schaden. Keine BNPL-Plattform will als Kreditgeber für Spieler wahrgenommen werden.
Alternativen zu Klarna: Es gibt kleinere Rechnungskauf-Anbieter (Billie, Ratepay, Riverty), aber alle folgen derselben Logik – Glücksspiel ist ausgeschlossen. Auch internationale Player wie Afterpay (Australien, USA) oder Clearpay (UK) schließen gambling aus ihren Merchant-Kategorien aus. Das ist kein deutsches Phänomen, sondern globaler Branchenstandard.
Könnten Casinos eigene Rechnungssysteme aufbauen? Theoretisch ja. Praktisch wäre der Aufwand immens: Kreditwürdigkeitsprüfung für jeden Spieler (SCHUFA-Abfrage, Einkommensnachweise), Rechnungsstellung und Tracking, Mahnwesen bei Zahlungsverzug, Inkasso oder gerichtliche Durchsetzung bei Nichtzahlung, Forderungsmanagement über Ländergrenzen hinweg. Die meisten Casinos sind Plattformen, keine Finanzinstitute. Sie haben weder die Infrastruktur noch die Lizenz, um als Kreditgeber zu agieren. Und selbst wenn – das regulatorische Risiko (siehe §5 Abs. 6 GlüStV) wäre untragbar.
Warum gibt es keine Casinos mit Rechnungskauf?
Weil die vier Barrieren – technische Unmöglichkeit ohne Vorauszahlung, untragbares Ausfallrisiko, regulatorische Inkompatibilität, fehlende Zahlungsdienstleister – sich gegenseitig verstärken. Selbst ein risikofreudiger Offshore-Anbieter ohne Regulierungsdruck scheitert am Geschäftsrisiko. Selbst ein kapitalstarker Anbieter mit eigenem Forderungsmanagement scheitert an Klarna und Co., die die Abwicklung verweigern. Und selbst wenn technisch alles stünde, würde in Deutschland die GGL die Lizenz verweigern.
Rechnungskauf im Casino ist keine Marktlücke, die jemand irgendwann schließen wird. Es ist ein strukturell unmögliches Geschäftsmodell.
Die Attraktivität der Idee verstehen: Dass so viele nach dieser Zahlungsart suchen, ist nachvollziehbar. Rechnungskauf ist in Deutschland Standard beim Online-Shopping – bei Zalando, Otto, Amazon, überall. Es ist vertraut, bequem, risikoarm aus Kundensicht. Die Erwartung, dass diese Erfahrung auf andere Online-Dienste übertragbar ist, liegt nahe. Dass ausgerechnet Casinos – die oft als kundenfreundlich und innovativ auftreten – diese Option nicht bieten, wirkt aus Nutzerperspektive wie eine Lücke.
Aber die Lücke existiert aus gutem Grund. Rechnungskauf funktioniert beim Warenkauf, weil der Händler die Ware als Sicherheit hat. Ein Casino hat keine Sicherheit – nur eine Forderung gegen einen Spieler, der bereits verloren hat und wenig Anreiz hat zu zahlen. Die Mechanismen, die Rechnungskauf im E-Commerce funktionieren lassen (Warenrückgabe, Inkasso mit Pfändungsobjekten, Bonitätsprüfung mit niedrigem Risiko), existieren beim Glücksspiel nicht.
Schwarzmarkt-Warnung: Vereinzelt tauchen in Foren und auf dubiosen Plattformen Angebote auf, die vorgeben, „Casino auf Kredit" oder „Spielen, später zahlen" zu ermöglichen. Diese sind in der Regel Betrug oder illegale Kreditvergabe mit Wucherzinsen. Kein seriöser Anbieter – weder GGL-lizenziert noch mit anerkannter Offshore-Lizenz – bietet echten Rechnungskauf. Wer auf solche Angebote stößt, sollte äußerste Vorsicht walten lassen: Entweder ist es ein Betrug (Vorauszahlung wird verlangt, Zugang nie gewährt), oder es ist ein illegales Kreditgeschäft mit drastischen Konsequenzen bei Nichtzahlung.
Klarna Rechnung im Casino – Mythos und Realität
Klarna ist in Deutschland quasi-synonym mit Rechnungskauf. Wer „auf Rechnung" zahlen will, denkt an Klarna. Dass viele Nutzer nach „Online Casino Klarna Rechnung" suchen, ist deshalb logisch. Die Enttäuschung ist vorprogrammiert: Klarna bietet drei Produkte an, aber nur eines davon funktioniert bei Casinos – und das ist nicht die Rechnung.
| Produkt | Zahlungsablauf | Casino-Verfügbarkeit | Warum verfügbar/nicht verfügbar |
|---|---|---|---|
| Pay Now / Sofort | Sofortüberweisung, Geld wird sofort vom Girokonto abgebucht | Verfügbar bei einigen Offshore-Casinos | Casinos brauchen Sofortbestätigung – das liefert Pay Now |
| Pay Later / Rechnung | Rechnung mit 14–30 Tagen Zahlungsziel, Zahlung nach Erhalt der Leistung | Nicht verfügbar | Merchant-Policy schließt Glücksspiel aus; Ausfallrisiko zu hoch |
| Lastschrift | SEPA-Lastschrift mit 1–3 Tagen Verzögerung | Sehr selten (z.B. Casinacho) | Hohes Chargeback-Risiko; Spieler können Lastschrift zurückbuchen |
Die Verwirrung entsteht, weil Klarna im E-Commerce als „Rechnungs-Anbieter" wahrgenommen wird. Wer bei Zalando oder Otto auf Rechnung kauft, sieht Klarna. Wenn ein Casino „Klarna" als Zahlungsmethode angibt, denkt der Nutzer: „Aha, dann kann ich hier auf Rechnung spielen." Falsch. Das Casino meint Klarna Sofort – eine Sofortüberweisung, bei der das Geld binnen Sekunden abgebucht wird.
Klarna Sofort (Sofortüberweisung) – was Casinos wirklich anbieten
Klarna Sofort ist keine Rechnung, sondern eine Instant-Banking-Lösung. Der Ablauf: Der Spieler wählt an der Casino-Kasse „Klarna" aus, wird auf die Klarna-Oberfläche weitergeleitet, loggt sich dort in sein Online-Banking ein, autorisiert eine einmalige Überweisung, das Geld fließt sofort via SEPA Instant Payment zum Casino.
Der Spieler braucht kein Klarna-Konto. Er braucht nur ein Girokonto mit Online-Banking. Klarna tritt als Vermittler auf, greift aber nicht in den Zahlungsfluss ein – es ist eine direkte Überweisung vom Spieler-Girokonto zum Casino. Technisch entspricht das einer normalen SEPA-Überweisung, nur schneller.
Verfügbarkeit: Klarna Sofort ist bei einigen Offshore-Casinos (Curaçao-Lizenz) verfügbar, darunter Plattformen, die auf den deutschen Markt zielen, aber nicht GGL-lizenziert sind. Bei GGL-lizenzierten Anbietern ist Klarna Sofort Stand 2026 selten bis gar nicht anzutreffen – die meisten setzen auf klassische SEPA-Überweisung, E-Wallets oder Paysafecard.
Typische Limits: Mindesteinzahlung 10 Euro, Höchsteinzahlung je nach Casino zwischen 1.000 und 5.000 Euro. Die Einzahlung erscheint sofort auf dem Spielerkonto, Gebühren fallen für den Spieler in der Regel nicht an (manche Banken berechnen jedoch 0,50 bis 1,50 Euro für Sofort-Transaktionen).
Auszahlung: Nicht möglich. Klarna Sofort ist eine reine Einzahlungsmethode. Gewinne müssen über andere Wege abgewickelt werden: SEPA-Überweisung auf das Bankkonto, E-Wallet-Transfer, in Ausnahmefällen Kreditkarte.
Warum die Verwirrung? Weil das Wort „Klarna" im Kopf vieler Nutzer mit „Rechnung" verknüpft ist. Das Casino kommuniziert „Klarna" als Zahlungsmethode, der Nutzer erwartet Rechnungskauf, erhält aber eine Sofortüberweisung. Die Enttäuschung ist vorprogrammiert, die Schuld liegt bei unklarer Kommunikation – sowohl seitens der Casinos als auch seitens Klarna selbst, das die Produktnamen nicht konsequent genug trennt.
Klarna Rechnung (Pay Later) – warum sie fehlt
Klarna Rechnung ist das klassische „Kauf auf Rechnung"-Produkt: Ware wird bestellt, Klarna bezahlt den Händler sofort, der Kunde erhält eine Rechnung von Klarna mit 14 oder 30 Tagen Zahlungsziel, zahlt später per Überweisung. Bei Nichtzahlung übernimmt Klarna das Inkasso.
Dieses Produkt ist nicht für Casinos verfügbar. Klarnas Händlerrichtlinien schließen „gambling and gaming" explizit aus. Der Grund ist das oben beschriebene Ausfallrisiko: Klarna müsste das Risiko tragen, dass ein Spieler die Rechnung nicht bezahlt. Bei physischen Waren kann Klarna notfalls die Ware zurückfordern oder den Händler in Regress nehmen. Bei Spielguthaben ist beides unmöglich – das Geld ist verspielt, der Gewinn womöglich schon ausgezahlt.
Selbst wenn ein einzelnes Casino versuchen würde, Klarna zu überreden, wäre die Antwort ein Nein. Klarna prüft jedes Partnerunternehmen und stuft Branchen nach Risiko ein. Glücksspiel liegt in der höchsten Risikokategorie. Für ein einzelnes Casino wird keine Ausnahme gemacht.
Kann sich das ändern? Theoretisch ja, praktisch nein. Klarna könnte ein separates „Gaming Pay Later"-Produkt entwickeln, mit strengeren Bonitätsprüfungen, niedrigeren Limits, höheren Gebühren. Aber die wirtschaftliche Anreizstruktur fehlt: Der Aufwand wäre immens, die Marge gering, das Regulierungsrisiko (Stichwort Spielerschutz, Kreditvergabe an Spieler) erheblich. Stand 2026 gibt es keine Anzeichen, dass Klarna diesen Schritt plant.
Klarna Lastschrift – die seltene dritte Option
Klarna Lastschrift ist ein SEPA-Lastschriftmandat. Der Spieler autorisiert das Casino (bzw. Klarna als Zahlungsdienstleister), Geld von seinem Konto abzubuchen. Die Abbuchung erfolgt innerhalb von 1 bis 3 Werktagen – schneller als eine normale Überweisung, aber nicht sofort.
Verfügbarkeit: Extrem selten. Eine Recherche über die gängigen Casino-Übersichtsplattformen ergab Stand 2026 genau einen Anbieter, der Klarna Lastschrift akzeptiert: Casinacho, ein Offshore-Casino mit Curaçao-Lizenz. Bei GGL-lizenzierten Anbietern: keine Treffer.
Warum so selten? Weil Lastschrift ein hohes Chargeback-Risiko birgt. Der Spieler kann innerhalb von acht Wochen die Lastschrift bei seiner Bank zurückbuchen – ohne Begründung, ohne Rückfrage beim Casino. Das bedeutet: Spieler zahlt ein, spielt, verliert, bucht die Lastschrift zurück, Casino bleibt auf dem Schaden sitzen. Für Anbieter ist das ein untragbares Risiko. Deshalb meiden die meisten Casinos Lastschrift generell – egal ob von Klarna oder direkt.
Unterschied zu Sofort: Lastschrift ist zeitverzögert (1–3 Tage), Sofort ist instant (Sekunden). Lastschrift hat ein Rückbuchungsrecht, Sofort nicht. Lastschrift erfordert ein Mandat, Sofort ist eine Einzeltransaktion. Für den Spieler fühlt sich Lastschrift näher an „später zahlen" an – aber es ist kein Rechnungskauf, sondern ein automatischer Abbuchungsauftrag mit leichter Verzögerung.
Was ist der Unterschied zwischen Klarna Sofort und Klarna Rechnung?
Klarna Sofort ist eine Sofortüberweisung. Geld fließt sofort vom Girokonto des Spielers zum Casino. Keine Rechnung, kein Zahlungsziel, kein Aufschub. Es ist eine direkte Banküberweisung, nur schneller als SEPA Standard.
Klarna Rechnung ist echter Rechnungskauf. Klarna zahlt den Händler sofort, der Kunde erhält eine Rechnung mit 14 oder 30 Tagen Zahlungsziel, zahlt später. Nicht verfügbar für Casinos – weder bei GGL-lizenzierten Anbietern noch bei Offshore-Plattformen.
Wer in einem Casino „Klarna" sieht und hofft, auf Rechnung zu spielen, irrt. Was das Casino meint, ist Sofort. Was der Nutzer sich wünscht, ist Rechnung. Was er bekommt, ist eine Sofortüberweisung mit Klarna als Vermittler.
Empfohlene Online Casinos
- DrakarisLizenz: Tobique Gaming Commission, licence No. 0000002 · Bonus: 100% up to 1000 EUR + 100 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- JokerTippBonus: 100 % bis zu 5.000 € + 100 Freispiele · Auszahlungsgeschwindigkeit: 1-3 business days
- LuckygemBonus: €700 Bonus or 50 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- WinSharkBonus: 240% Bis zu €2500 + 300 Gratis Spins · Auszahlungsgeschwindigkeit: 1-3 business days
- SkyCrownBonus: Einzahlung 120% bis zu €500 + 125 Freispiele · Auszahlungsgeschwindigkeit: 1-3 business days
- CrownslotsLizenz: Tobique Gaming Commission, licence No. 0000064 · Bonus: Willkommenspaket 390% bis zu €3.700 + 175 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- RedRacerBonus: Welcome Casino Bonus 300% up to 10,000€ + 400 FS · Auszahlungsgeschwindigkeit: 1-3 business days
Echte Alternativen zu „auf Rechnung" – welche Zahlungsart passt zu Ihrem Bedarf?
Rechnungskauf gibt es nicht. Aber die Gründe, warum jemand auf Rechnung spielen will, sind real – und für diese Gründe gibt es Lösungen. Vier Zahlungsarten decken Teile des Bedarfs ab: E-Wallets für Zeitpuffer und Diskretion, Lastschrift für zeitverzögerte Abbuchung, Prepaid für Budgetkontrolle.
Die folgende Tabelle zeigt, welche Methode welchen Bedarf bedient:
| Zahlungsart | Abwicklung | GGL-Anbieter | Offshore | Welchen Bedarf sie erfüllt |
|---|---|---|---|---|
| Klarna Sofort | Sofortüberweisung, Geld sofort weg | Selten | Vereinzelt | Keinen – ist keine „später zahlen"-Option |
| Jeton (E-Wallet) | Wallet vorab aufladen, Casino-Einzahlung aus Wallet-Guthaben | Nein | Ja (100+ Anbieter) | Zeitpuffer (Wallet laden, wenn Geld da ist; später aus Wallet einzahlen), Diskretion (Casino sieht kein Bankkonto) |
| MiFinity (E-Wallet) | Wallet vorab aufladen, Casino-Einzahlung aus Wallet-Guthaben | Nein | Ja (200+ Anbieter) | Zeitpuffer, Diskretion, Mehrwährungs-Flexibilität |
| SEPA-Lastschrift | Automatische Abbuchung 1–3 Tage nach Autorisierung | Nein | Sehr selten | Zeitverzögert (näher an „später zahlen" als Sofort, aber kein Rechnungskauf) |
| Paysafecard (Prepaid) | Voucher kaufen (bar/online), PIN eingeben, sofort gutgeschrieben | Ja (viele) | Ja | Budgetkontrolle (nur ausgeben, was vorher gekauft wurde), Anonymität |
Keins davon ist Rechnungskauf. Aber jedes erfüllt einen Teil dessen, was Nutzer sich von Rechnungskauf erhoffen. Die Frage ist: Was wollen Sie eigentlich erreichen?
- Zeitpuffer zwischen Geldeingang und Casino-Einzahlung? → E-Wallet (Jeton, MiFinity). Wallet laden, wenn das Gehalt da ist, später aus dem Wallet-Guthaben einzahlen, wann immer Sie wollen.
- Diskretion – Casino-Name soll nicht auf dem Kontoauszug stehen? → E-Wallet. Auf dem Kontoauszug steht „Jeton" oder „MiFinity", nicht der Casino-Name.
- Verzögerte Abbuchung – Geld soll nicht sofort weg sein? → SEPA-Lastschrift (wenn verfügbar). 1–3 Tage Verzögerung, näheste Option an „später zahlen". Aber: fast nirgends verfügbar.
- Budgetkontrolle – Ausgaben-Limit vorher festlegen? → Paysafecard. Voucher für 50 Euro kaufen → maximal 50 Euro im Casino ausgeben. Keine Möglichkeit, spontan nachzuladen.
E-Wallets: Jeton – Puffer zwischen Bank und Casino
Jeton ist ein E-Wallet, das speziell für den Gaming-Bereich entwickelt wurde. Die zypriotische Firma LA Orange CY Limited betreibt das Wallet seit 2014, hält eine Lizenz als Zahlungsinstitut unter EU-Richtlinien und hat keine Anti-Gambling-Restriktionen – im Gegensatz zu PayPal oder Skrill, die in einigen Märkten Glücksspiel-Transaktionen blockieren.
So funktioniert es: Sie erstellen ein Jeton-Konto, laden es per SEPA-Überweisung, Kreditkarte oder einem anderen Wallet auf, und zahlen dann aus dem Jeton-Guthaben ins Casino ein. Die Einzahlung ins Casino erfolgt sofort (0–5 Minuten). Auszahlungen vom Casino zurück ins Jeton-Wallet dauern 0–24 Stunden, deutlich schneller als SEPA-Rücküberweisung (1–3 Werktage).
Der Vorteil als Rechnungs-Ersatz: Sie können Ihr Jeton-Wallet dann aufladen, wenn Geld auf Ihrem Bankkonto ist – zum Beispiel nach Gehaltseingang Ende des Monats. Das Guthaben liegt dann im Wallet und wartet. Wenn Sie zwei Wochen später spielen wollen, zahlen Sie aus dem Wallet ein – nicht direkt von der Bank. Das ist kein Rechnungskauf (das Geld ist ja schon gezahlt, als Sie das Wallet geladen haben), aber es gibt Ihnen einen Zeitpuffer: Zahlung an Jeton und Zahlung ans Casino fallen zeitlich auseinander.
Diskretion: Auf Ihrem Bankkonto-Auszug steht als Empfänger „Jeton" oder „LA Orange", nicht der Name des Casinos. Wer diskret spielen will, spart sich unangenehme Fragen.
Limits: Unverifizierten Konten steht ein kumuliertes Limit von rund 1.000 Euro zur Verfügung. Nach Verifizierung (Ausweis, Adressnachweis) steigt das Limit auf 10.000 Euro pro Transaktion und höher.
Gebühren: Wallet-Aufladung per SEPA ist kostenlos. Casino-Einzahlung ebenfalls. Bei Auszahlungen aus dem Casino ins Wallet berechnen manche Casinos 1–2 Prozent, andere nicht – das ist Anbieter-abhängig. Jeton selbst erhebt keine Gebühr für eingehende Casino-Gewinne. Die Jeton-Prepaid-Mastercard kostet rund 10 Euro Jahresgebühr.
Verfügbarkeit: Jeton wird von über 100 Offshore-Casinos akzeptiert, hauptsächlich mit Curaçao-Lizenz. Bei GGL-lizenzierten Anbietern ist Jeton Stand 2026 nicht verfügbar – die deutschen Lizenznehmer setzen vorwiegend auf Paysafecard, Banküberweisung und vereinzelt andere E-Wallets. Das bedeutet: Wer Jeton nutzen will, muss auf Offshore-Anbieter ausweichen – mit allen Konsequenzen (kein OASIS-Schutz, kein 1.000-Euro-Limit, kein deutscher Rechtsschutz).
Wofür Jeton taugt: Als Ersatz für den Zeitpuffer, den Rechnungskauf bieten würde. Nicht als Ersatz für die nachgelagerte Zahlungspflicht – das Geld ist beim Wallet-Laden schon weg. Aber als Werkzeug, um Zahlungseingang (Gehalt) und Casino-Einzahlung zeitlich zu trennen, funktioniert es.
Registrierung und Verifizierung: Die Kontoeröffnung bei Jeton dauert wenige Minuten. E-Mail-Adresse, Passwort, Telefonnummer – fertig. Für die volle Nutzung (höhere Limits, Auszahlungen zurück aufs Bankkonto) ist eine Verifizierung erforderlich: Ausweis-Scan (Personalausweis oder Reisepass), Adressnachweis (Stromrechnung, Kontoauszug), manchmal ein Selfie mit Ausweis. Die Prüfung dauert 24 bis 48 Stunden. Das ist Standard-KYC (Know Your Customer) – jedes seriöse E-Wallet verlangt es.
Währungen: Jeton unterstützt über 15 Währungen, darunter EUR, USD, GBP, CAD, AUD, TRY. Wer international spielt, kann mehrere Wallet-Guthaben parallel führen und spart sich ungünstige Wechselkurse bei jeder Transaktion. Die Umrechnung zwischen Währungen innerhalb des Jeton-Systems ist günstiger als über Banken oder Kreditkarten.
Jeton Card: Zusätzlich zum reinen Wallet bietet Jeton eine Prepaid-Mastercard an. Das Guthaben vom Wallet kann auf die Karte geladen und dann überall eingesetzt werden, wo Mastercard akzeptiert wird – also auch offline, im Supermarkt, an der Tankstelle. Die Karte kostet rund 10 Euro im Jahr, ist aber optional. Wer nur für Casinos ein E-Wallet braucht, kann darauf verzichten.
Sicherheit: Jeton nutzt 3D-Secure-Authentifizierung, SSL-Verschlüsselung, und Zwei-Faktor-Authentifizierung (2FA) für Logins und Transaktionen. Die Gelder sind als E-Money segregiert – also getrennt vom operativen Geschäft der Firma gehalten, sodass sie im Insolvenzfall geschützt sind. Das ist EU-Richtlinien-Standard für Zahlungsinstitute.
E-Wallets: MiFinity – diskret und flexibel
MiFinity ist ein britisches E-Wallet, reguliert von der Financial Conduct Authority (FCA), mit Sitz in London. Es bietet bis zu neun separate Unter-Wallets in verschiedenen Währungen (EUR, USD, GBP, CAD und andere) – praktisch für Spieler, die in mehreren Märkten aktiv sind.
So funktioniert es: Konto erstellen, Wallet per SEPA-Überweisung oder Kreditkarte aufladen, aus dem Wallet ins Casino einzahlen. Einzahlungen sind sofort, Auszahlungen vom Casino zurück ins Wallet dauern 0–24 Stunden. Von MiFinity zurück aufs Bankkonto dauert es 1–3 Werktage.
Der Vorteil als Rechnungs-Ersatz: Wie bei Jeton – Zeitpuffer zwischen Gehalt und Casino-Einzahlung, Diskretion (auf dem Bankauszug steht „MiFinity", nicht der Casino-Name), flexible Verwaltung des Budgets über die Unter-Wallets.
Besonderheit: Die neun Unter-Wallets erlauben es, Geld in verschiedenen Währungen vorzuhalten. Wer zum Beispiel hauptsächlich in Euro spielt, gelegentlich aber ein USD-Casino nutzt, kann ein EUR-Wallet und ein USD-Wallet parallel führen und spart sich ungünstige Wechselkurse bei jeder Transaktion. Die Umrechnung zwischen den Wallets kostet 2–3 Prozent Gebühr – günstiger als mehrfache Kreditkarten-Währungsumrechnungen.
Limits: Verifizierte Konten haben Limits von bis zu 10.000 Euro pro Transaktion.
Gebühren: Wallet-Aufladung per SEPA kostenlos. Casino-Einzahlung kostenlos. Casino-Auszahlung ins Wallet je nach Anbieter kostenlos oder 1–2 Prozent Gebühr. Währungsumrechnung zwischen Unter-Wallets rund 2–3 Prozent.
Verfügbarkeit: Über 200 Online-Casinos akzeptieren MiFinity, vorwiegend Offshore (Curaçao, Malta). Bei GGL-lizenzierten Anbietern: Stand 2026 keine Verfügbarkeit.
Warum MiFinity statt Jeton? Wenn Sie Wert auf eine strengere Regulierung legen (UK FCA gilt als strenger als zypriotische Aufsicht) oder Multi-Währungs-Flexibilität brauchen. Ansonsten sind beide E-Wallets funktional ähnlich.
Registrierung und Sicherheit: MiFinity verlangt vollständige KYC-Verifizierung für alle Nutzer – keine unverifizierten Test-Konten. Das bedeutet: Ausweis, Adressnachweis, Selfie, manchmal auch Einkommensnachweis bei höheren Limits. Die Prüfung dauert 1–3 Werktage. Im Gegenzug bietet MiFinity eine der strengsten Sicherheitsarchitekturen unter den E-Wallets: 2FA mit Authenticator-App (nicht nur SMS), biometrischer Login (Fingerabdruck, Face-ID), und transaktionsbezogene Push-Benachrichtigungen.
MiFinity eVoucher: Neben dem Standard-Wallet bietet MiFinity auch Prepaid-Vouchers an – ähnlich wie Paysafecard. Sie kaufen einen MiFinity-Voucher online (per SEPA oder Kreditkarte), erhalten einen Code, lösen den Code im Casino ein. Der Vorteil: Sie müssen kein MiFinity-Konto eröffnen. Der Nachteil: Voucher sind teurer (höhere Gebühren) und weniger flexibel als das Wallet. Für Einmalnutzer eine Option, für regelmäßige Spieler nicht.
Warum MiFinity bei GGL-Anbietern fehlt: Die deutschen Lizenznehmer haben extrem restriktive PSP-Anforderungen (Payment Service Provider). Die GGL verlangt, dass alle Transaktionen über LUGAS laufen, und dass Zahlungsdienstleister bestimmte Compliance-Standards erfüllen. Viele internationale E-Wallets – darunter MiFinity – haben sich entschieden, den deutschen GGL-Markt nicht zu bedienen, weil der Compliance-Aufwand den Umsatz nicht rechtfertigt. Offshore-Casinos ohne LUGAS-Anbindung können MiFinity problemlos integrieren – daher die Diskrepanz.
Für wen MiFinity geeignet ist: Spieler, die auf mehreren internationalen Plattformen aktiv sind, verschiedene Währungen nutzen, und Wert auf eine UK-regulierte Lösung legen. Wer ausschließlich bei GGL-lizenzierten Anbietern spielen will, kann MiFinity nicht nutzen.
SEPA-Lastschrift – zeitverzögerte Abbuchung (wenn verfügbar)
SEPA-Lastschrift ist keine Marke, sondern ein EU-weiter Standard. Jedes europäische Bankkonto kann an einer SEPA-Lastschrift teilnehmen. Im Casino-Kontext funktioniert es so: Spieler erteilt dem Casino (bzw. dessen Zahlungsdienstleister) ein Lastschriftmandat – elektronisch oder in Papierform. Casino bucht den Betrag vom Konto des Spielers ab. Die Abbuchung erfolgt innerhalb von 1 bis 3 Werktagen.
Warum Lastschrift dem Rechnungskauf am nächsten kommt: Weil es eine zeitverzögerte Abbuchung ist. Sie zahlen heute ein, das Geld ist aber erst in 1–3 Tagen vom Konto weg. Wenn in der Zwischenzeit Ihr Gehalt eingeht, haben Sie faktisch „später gezahlt". Es ist kein Rechnungskauf – Sie entscheiden nicht selbst, wann Sie zahlen, die Abbuchung erfolgt automatisch. Aber der Zeitpuffer von 1–3 Tagen ist der engste Annäherungswert an nachgelagerte Zahlung, den es im Casino-Kontext gibt.
Chargeback-Recht: Ein entscheidender Unterschied zu allen anderen Methoden: SEPA-Lastschrift kann innerhalb von acht Wochen ohne Angabe von Gründen zurückgebucht werden. Sie rufen bei Ihrer Bank an, sagen „die Lastschrift von Casino XY möchte ich zurückbuchen", fertig. Das Geld kommt zurück, das Casino bleibt auf dem Schaden sitzen.
Warum das problematisch ist: Weil es Spielern einen Anreiz gibt, nach einem Verlust die Lastschrift zurückzubuchen – faktisch ein kostenloses Spiel auf Risiko des Casinos. Deshalb meiden fast alle Casinos Lastschrift. Die wenigen Anbieter, die es dennoch akzeptieren, limitieren die Beträge streng, fordern aufwendige Verifizierung oder behalten sich vor, Spieler nach Chargeback zu sperren.
Verfügbarkeit Stand 2026: Extrem selten. Klarna Lastschrift wird laut Casino-Vergleichsplattformen von genau einem Offshore-Anbieter akzeptiert: Casinacho (Curaçao-Lizenz). Bei GGL-lizenzierten Anbietern: keine Treffer. Klassische SEPA-Lastschrift (ohne Klarna) wird von keinem recherchierten Anbieter angeboten.
Warum GGL-Anbieter Lastschrift nicht anbieten: Weil das Chargeback-Risiko mit dem deutschen Regulierungsrahmen kollidiert. GGL-lizenzierte Anbieter müssen jede Transaktion über LUGAS melden. Wird eine Lastschrift zurückgebucht, entsteht eine Diskrepanz: LUGAS sagt „Spieler hat X Euro eingezahlt", aber faktisch ist das Geld zurück beim Spieler. Das Limit von 1.000 Euro pro Monat wäre damit umgehbar. Also verbieten die meisten Anbieter Lastschrift präventiv.
Für wen Lastschrift taugt: Für niemanden, der Wert auf legale, regulierte Angebote legt. Für Spieler, die bereit sind, auf Offshore-Plattformen ohne deutschen Regulierungsschutz auszuweichen und die einen 1–3-Tage-Zeitpuffer als ausreichend erachten.
Paysafecard – Prepaid für Budget-Kontrolle
Paysafecard ist das Gegenteil von Rechnungskauf: Zahlung im Voraus, keine Verschuldung, keine Rechnung. Trotzdem gehört es in diese Liste – weil viele Nutzer, die nach „auf Rechnung" suchen, eigentlich Budgetkontrolle meinen: Ich will nicht mehr ausgeben, als ich mir leisten kann.
Paysafecard ist ein Prepaid-Voucher-System. Sie kaufen einen Voucher an einer Tankstelle, einem Kiosk, online oder per App, erhalten einen 16-stelligen PIN-Code, geben diesen Code an der Casino-Kasse ein, und das Guthaben wird sofort gutgeschrieben. Der Voucher hat einen festen Wert – 10, 25, 50 oder 100 Euro (je nach Land).
Der Vorteil: Absolute Budgetkontrolle. Wer einen 50-Euro-Voucher kauft, kann maximal 50 Euro im Casino ausgeben. Es gibt keine Möglichkeit, spontan nachzuladen – außer einen zweiten Voucher zu kaufen, was bewussten Aufwand erfordert. Für Spieler, die sich selbst disziplinieren wollen, ist Paysafecard das beste Werkzeug.
Anonymität: Paysafecard erfordert kein Bankkonto, keine Kreditkarte, keine Registrierung (bis 1.000 Euro kumuliert pro Monat). Sie kaufen den Voucher bar, geben den PIN ein, fertig. Kein Name, keine Adresse, kein Kontoauszug. Wer maximal diskret spielen will, kommt an Paysafecard kaum vorbei.
Limits: Ohne Paysafecard-Konto (also rein über Voucher-PINs) sind kumuliert 1.000 Euro pro Monat möglich. Mit registriertem Konto steigt das Limit.
Gebühren: Kauf des Vouchers kostenfrei. Casino-Einzahlung ebenfalls. Nach 12 Monaten Inaktivität wird eine monatliche Verwaltungsgebühr von rund 3 Euro vom Voucher-Guthaben abgezogen – also Voucher zeitnah einlösen.
Auszahlung: Nicht möglich über Paysafecard-PIN. Gewinne müssen per SEPA-Überweisung oder E-Wallet ausgezahlt werden. Mit dem Paysafecard-Konto (Mastercard-Variante) sind Auszahlungen technisch möglich, aber nicht bei allen Casinos unterstützt.
Verfügbarkeit: Paysafecard wird von Dutzenden GGL-lizenzierten Anbietern akzeptiert – unter anderem Löwen Play, Jokerstar, und andere virtuelle Automatenspiel-Anbieter. Auch bei Offshore-Casinos weit verbreitet. Paysafecard ist neben SEPA-Überweisung die mit Abstand am häufigsten akzeptierte Zahlungsart bei deutschen Lizenznehmern.
Wofür Paysafecard taugt: Für Budgetkontrolle (das Gegenteil von Rechnungskauf, aber für denselben Zweck – nicht über die eigenen Verhältnisse spielen). Für Anonymität. Für Spieler, die kein E-Wallet-Konto eröffnen wollen oder kein Bankkonto haben.
Wo Paysafecard kaufen: In Deutschland an über 50.000 Verkaufsstellen – Tankstellen (Aral, Shell, Esso), Supermärkte (Rewe, Edeka, Kaufland), Kioske, Tabakläden, Drogeriemärkte (dm, Rossmann). Auch online über die Paysafecard-Website oder die App (per SEPA, Kreditkarte, Sofortüberweisung). Der Online-Kauf ist bequemer, der Bar-Kauf anonymer.
My Paysafecard – das Konto: Wer regelmäßig Paysafecard nutzt, kann ein „My Paysafecard"-Konto eröffnen. Das ist ein Online-Konto, auf das mehrere Voucher-PINs aufgeladen werden können. Vorteil: Sie müssen nicht bei jeder Casino-Einzahlung einen neuen 16-stelligen Code eintippen – das Guthaben liegt im My-Paysafecard-Konto, Sie loggen sich ein, fertig. Nachteil: Das Konto erfordert Registrierung und Verifizierung (Name, Adresse, Geburtsdatum) – Anonymität geht verloren. Für Viel-Nutzer trotzdem sinnvoll, weil es höhere Limits und einfachere Handhabung bietet.
Paysafecard Mastercard: Eine physische Prepaid-Kreditkarte, die an das My-Paysafecard-Konto gekoppelt ist. Sie laden Guthaben auf die Karte, nutzen sie wie eine normale Mastercard – auch außerhalb von Casinos, im Supermarkt, online. Die Karte kostet einmalig rund 10 Euro, danach keine laufenden Gebühren (außer bei Inaktivität). Für Casino-Einzahlungen ist die Karte optional – die meisten Spieler nutzen nur die Voucher-PINs oder das Online-Konto.
Jugendschutz und Verifizierung: Paysafecard wird in Deutschland ab 18 Jahren verkauft. Verkaufsstellen sind angewiesen, das Alter zu prüfen. Bei Online-Kauf ist eine Altersverifikation Teil des Prozesses. Wer ein My-Paysafecard-Konto eröffnet, muss Ausweis und Adressnachweis hochladen – Standard-KYC. Anonyme Nutzung (nur mit Voucher-PINs, ohne Konto) ist bis 1.000 Euro pro Jahr möglich, darüber hinaus wird ein Konto mit Verifizierung verlangt.
Welche Zahlungsart ist die beste Alternative zu „auf Rechnung"?
Das hängt davon ab, was Sie mit „auf Rechnung" erreichen wollen.
- Sie wollen Flexibilität zwischen Gehaltseingang und Casino-Einzahlung? → E-Wallet (Jeton oder MiFinity). Wallet laden, wenn Geld da ist, später aus dem Wallet einzahlen.
- Sie wollen Diskretion – der Casino-Name soll nicht auf dem Kontoauszug stehen? → E-Wallet. Auf dem Auszug steht nur „Jeton" oder „MiFinity".
- Sie wollen eine zeitverzögerte Abbuchung – Geld soll nicht sofort weg sein? → SEPA-Lastschrift (wenn Sie einen der extrem seltenen Anbieter finden, die es akzeptieren). 1–3 Tage Verzögerung, näheste Annäherung an „später zahlen".
- Sie wollen Budgetkontrolle – nicht mehr ausgeben, als Sie sich leisten können? → Paysafecard. Voucher für X Euro kaufen, maximal X Euro ausgeben, keine Möglichkeit zum spontanen Nachladen.
Keins davon ist echter Rechnungskauf. Aber jedes erfüllt einen Teilbedarf. Die Frage ist, welchen Bedarf Sie priorisieren.
Lastschrift-Casinos in Deutschland – Verfügbarkeit 2026
SEPA-Lastschrift ist theoretisch die nächste Alternative zu Rechnungskauf: zeitverzögerte Abbuchung (1–3 Tage), kein Vorab-Aufwand wie bei E-Wallets, kein Voucher-Kauf wie bei Paysafecard. Praktisch ist Lastschrift im deutschen Casino-Markt so gut wie ausgestorben.
Warum Lastschrift selten ist: Das Chargeback-Recht. Spieler können innerhalb von acht Wochen jede Lastschrift ohne Begründung zurückbuchen. Das Geld fließt zurück aufs Spieler-Konto, das Casino bleibt auf dem Schaden sitzen. Für Casinos ist das ein untragbares Risiko – insbesondere bei Spielern, die verlieren und dann die Lastschrift zurückbuchen, um den Verlust rückgängig zu machen. Juristische Durchsetzung ist aufwendig und bei grenzüberschreitenden Transaktionen kaum erfolgreich.
Stand 2026 bei GGL-lizenzierten Anbietern: Keine Verfügbarkeit. Eine Recherche über die GGL-Whitelist und die Zahlungsseiten der größten Lizenznehmer (Löwen Play, Jokerstar, Merkur, Tipico, Bet365, Bwin) ergab keinen einzigen Anbieter, der SEPA-Lastschrift als Einzahlungsmethode anbietet. Die GGL-lizenzierten Anbieter setzen auf Paysafecard, SEPA-Überweisung (nicht Lastschrift – Überweisung ist vom Spieler initiiert, Lastschrift vom Casino) und vereinzelt auf E-Wallets.
Stand 2026 bei Offshore-Anbietern: Sehr selten. Laut Casino-Vergleichsplattformen akzeptiert Casinacho (Curaçao-Lizenz) Klarna Lastschrift. Andere Offshore-Plattformen mit Lastschrift: keine recherchierten Treffer. Die wenigen Anbieter, die Lastschrift historisch angeboten haben, haben es in den letzten Jahren eingestellt – das Chargeback-Risiko ist schlicht zu hoch.
Gibt es Lastschrift-Casinos in Deutschland?
Nein. Stand 2026 gibt es keinen GGL-lizenzierten Anbieter, der SEPA-Lastschrift als Einzahlungsmethode akzeptiert. Offshore-Anbieter, die auf den deutschen Markt zielen, bieten Lastschrift ebenfalls fast nie an – Casinacho mit Klarna Lastschrift ist die bestätigte Ausnahme.
Wer Lastschrift als Zahlungsart wünscht, findet in der Praxis keine Option. Die Alternative mit ähnlicher Abwicklung ist SEPA-Überweisung (vom Spieler initiiert, 1–3 Werktage, kein Chargeback-Risiko für das Casino) – aber das ist keine zeitverzögerte Abbuchung, sondern eine normale Überweisung.
Der Traum von „Einzahlung heute, Abbuchung in 2 Tagen" ist im deutschen Casino-Markt 2026 nicht realisierbar.
GGL-Lizenz und Zahlungsarten – was ist bei legalen Anbietern erlaubt?
Die Gemeinsame Glücksspielbehörde der Länder (GGL) ist seit 1. Januar 2023 die zentrale Aufsichtsbehörde für Online-Glücksspiel in Deutschland. Sie vergibt Lizenzen für Sportwetten, virtuelle Automatenspiele, Online-Poker und (in Ausnahmefällen) Online-Casino-Spiele, kontrolliert die Einhaltung des Glücksspielstaatsvertrags 2021 und betreibt die zentralen Schutzsysteme OASIS (Selbstsperre) und LUGAS (Transaktionsregister).
Für Zahlungsarten gibt der GlüStV 2021 einen klaren Rahmen vor: Alles, was Kreditvergabe oder Verschuldung ermöglicht, ist verboten. Konkret bedeutet das:
- Kreditkarten: Verboten für Einzahlungen (§ 5 Abs. 6 GlüStV). Spieler sollen nicht mit geliehenem Geld spielen. Einige Offshore-Plattformen akzeptieren noch Kreditkarten, aber kein GGL-lizenzierter Anbieter darf das.
- Rechnung / BNPL: Nicht explizit im Gesetz genannt, aber funktional identisch mit Kreditvergabe – also verboten. Kein GGL-Anbieter bietet Rechnungskauf an.
- Lastschrift: Nicht verboten, aber faktisch gemieden – wegen des Chargeback-Risikos und der LUGAS-Kompatibilitätsprobleme. Stand 2026: kein GGL-Anbieter bietet Lastschrift an.
Was GGL-lizenzierte Anbieter akzeptieren:
- Paysafecard (Prepaid-Voucher) – am weitesten verbreitet.
- SEPA-Überweisung (vom Spieler initiiert, 1–3 Werktage) – Standard bei fast allen Anbietern.
- E-Wallets (selten) – vereinzelt, aber deutlich seltener als bei Offshore-Anbietern.
- Giropay / Paydirekt (selten) – bei wenigen Anbietern.
Was GGL-lizenzierte Anbieter nicht akzeptieren:
- Kreditkarten (gesetzlich verboten).
- Rechnung / Kauf auf Rechnung / Klarna Rechnung (funktional verboten durch §5 Abs. 6).
- Lastschrift (nicht verboten, aber nirgends angeboten).
- PayPal (PayPal selbst blockiert deutsche GGL-lizenzierte Casinos – PayPal arbeitet nur mit Offshore-Anbietern).
- Skrill, Neteller (sehr selten bei GGL-Anbietern – die Anbieter fokussieren auf Offshore-Markt).
Kann ich bei GGL-lizenzierten Anbietern auf Rechnung spielen?
Nein. Kein GGL-lizenzierter Anbieter bietet Rechnungskauf, Klarna Rechnung, oder eine vergleichbare nachgelagerte Zahlungsoption an. Der Glücksspielstaatsvertrag 2021 verbietet in § 5 Abs. 6 Kreditkarten-Einzahlungen explizit, um zu verhindern, dass Spieler mit geliehenem Geld spielen. Rechnungskauf wäre funktional dasselbe – Spielguthaben vor Zahlung – und ist damit vom Geist des Gesetzes ausgeschlossen.
Hinzu kommt das LUGAS-Transaktionsregister, das jede Ein- und Auszahlung erfasst und mit dem monatlichen Limit von 1.000 Euro abgleicht. Rechnungskauf würde dieses System unterlaufen: Ein Spieler könnte formal „einzahlen", ohne dass Geld fließt, das Limit so umgehen, und die Rechnung später nicht bezahlen. LUGAS ist auf Sofort- oder kurzfristige Zahlungen ausgelegt, nicht auf 14- bis 30-Tage-Zahlungsziele.
Die einzige „spätere Zahlung", die theoretisch mit LUGAS kompatibel wäre, ist SEPA-Lastschrift mit 1–3 Tagen Verzögerung. Aber selbst die wird von keinem GGL-Anbieter angeboten – wegen des Chargeback-Risikos.
Wer legal in Deutschland spielen will, muss auf Paysafecard, SEPA-Überweisung oder die seltenen E-Wallet-Optionen bei GGL-Anbietern setzen. Rechnungskauf gibt es nicht, wird es auch 2026 nicht geben, und wird es in absehbarer Zukunft nicht geben.
Was Sie wirklich mit „auf Rechnung" erreichen wollen – und wie
Die Suchanfrage „Online Casino auf Rechnung" verbirgt vier unterschiedliche Bedürfnisse. Keiner will wirklich einen Rechnungskauf-Prozess wie bei Zalando – was die Leute wollen, sind die Vorteile, die Rechnungskauf bietet. Und für jeden dieser Vorteile gibt es eine Lösung.
Bedürfnis 1: Zeitliche Flexibilität zwischen Geldeingang und Ausgabe. Gehalt kommt Ende des Monats, spielen will ich Mitte des Monats – aber ohne das Konto zu überziehen. Lösung: E-Wallet (Jeton, MiFinity). Wallet aufladen, wenn Gehalt da ist, Guthaben bleibt im Wallet liegen, später aus dem Wallet ins Casino einzahlen. Das Geld ist zwar schon vom Bankkonto weg (beim Wallet-Laden), aber der Zeitpunkt der Casino-Einzahlung ist entkoppelt. Psychologisch ähnlich wie Rechnungskauf, faktisch Prepaid mit Puffer.
Bedürfnis 2: Diskretion – der Casino-Name soll nicht auf dem Kontoauszug erscheinen. Partner, Familie oder Arbeitgeber sollen nicht sehen, dass Geld ins Casino geflossen ist. Lösung: E-Wallet. Auf dem Kontoauszug steht „Jeton" oder „MiFinity", nicht „Casino XY". Für Außenstehende sieht es nach einer neutralen Zahlung aus. Paysafecard (bar gekauft) ist noch diskreter – gar kein Kontoauszug.
Bedürfnis 3: Verzögerte Abbuchung – das Geld soll nicht sofort vom Konto verschwinden. Manche wollen den psychologischen Puffer, dass zwischen „Ich zahle ein" und „Das Geld ist weg" ein paar Tage liegen. Lösung: SEPA-Lastschrift mit 1–3 Tagen Verzögerung – wenn verfügbar. Stand 2026 ist Lastschrift praktisch nicht verfügbar (siehe Abschnitt oben). Alternative: E-Wallet mit dem Trick, das Wallet erst kurz vor dem Spielen aufzuladen – dann liegt zwischen „Ich will spielen" und „Geld ist vom Bankkonto weg" nur die Wallet-Ladezeit (1–24 Stunden), nicht null Sekunden wie bei Sofortüberweisung.
Bedürfnis 4: Budgetkontrolle – nicht mehr ausgeben, als man sich leisten kann. Rechnungskauf im E-Commerce zwingt zu bewusster Entscheidung: „Kann ich diese Rechnung nächsten Monat zahlen?" Manche Spieler hoffen, ein ähnliches Kontrollwerkzeug im Casino zu finden. Lösung: Paysafecard. Voucher für 50 Euro kaufen → maximal 50 Euro im Casino ausgeben. Keine Kreditkarte, kein Bankkonto-Zugriff, kein spontanes Nachladen. Harte Budgetgrenze. Das ist das Gegenteil von Rechnungskauf (Prepaid statt Postpaid), aber es erfüllt den Zweck: Kontrolle über die Ausgaben.
Rechnungskauf vereint alle vier Vorteile in einer Zahlungsart. Deshalb ist er attraktiv. Im Casino gibt es ihn nicht – aber jeder der vier Vorteile ist einzeln lösbar. Die Frage ist: Welcher Vorteil ist Ihnen am wichtigsten? Danach richtet sich die Wahl der Zahlungsart.
Slots und Spielautomaten auf Rechnung – geht das?
Nein. Die Zahlungsart hängt nicht vom Spieltyp ab, sondern vom Anbieter. Ob Sie Slots, Roulette, Blackjack oder Sportwetten spielen wollen – Rechnungskauf gibt es bei keinem davon.
Manche Nutzer suchen gezielt nach „Spielautomaten auf Rechnung" oder „Slots auf Rechnung bezahlen", vermutlich in der Hoffnung, dass einzelne Spielkategorien andere Zahlungsoptionen haben. Das ist nicht der Fall. Die Zahlungsarten, die ein Casino anbietet, gelten für alle Spieltypen gleichermaßen. Wenn ein Anbieter Klarna Sofort akzeptiert, gilt das für Slots genauso wie für Live-Dealer-Spiele. Wenn ein Anbieter Rechnungskauf nicht anbietet (was auf alle zutrifft), gilt das für alle Spiele.
Es gibt keine Slots-exklusiven Zahlungsmethoden und keine Roulette-exklusiven. Die Zahlungsschnittstellen sind plattformweit einheitlich. Wer auf Rechnung spielen will – egal ob Slots, Tischspiele oder Sportwetten – findet keine Option. Wer die oben beschriebenen Alternativen (E-Wallet, Lastschrift, Paysafecard) nutzt, kann damit alle Spieltypen bedienen.
Verantwortungsvolles Spielen ohne Kreditrisiko
Dass es keinen Rechnungskauf im Casino gibt, ist aus Spielerschutz-Perspektive kein Mangel, sondern ein Gewinn. Rechnungskauf bedeutet: mit Geld spielen, das man noch nicht bezahlt hat. Faktisch ist das ein kurzfristiger Kredit. Und Kredite am Spieltisch sind eine der größten Risikofaktoren für Spielsucht.
Der Glücksspielstaatsvertrag 2021 verbietet Kreditkarten-Einzahlungen explizit, um zu verhindern, dass Spieler sich verschulden. Die Logik dahinter: Wer nur mit dem Geld spielt, das er tatsächlich hat, kann nicht in eine Schuldenspirale geraten. Rechnungskauf würde dieses Prinzip aushebeln. Ein Spieler könnte einzahlen, verlieren, die Rechnung nicht bezahlen, Mahnungen ignorieren – und am Ende steht eine Verschuldung, die mit Glücksspiel begonnen hat.
Die Alternativen – E-Wallets, Paysafecard, SEPA-Überweisung – erzwingen, dass Geld vor dem Spiel vorhanden ist. Wer sein Wallet nicht laden kann, weil das Konto leer ist, kann nicht spielen. Wer keinen Paysafecard-Voucher kaufen kann, kann nicht spielen. Das ist eine harte, aber wirksame Budgetgrenze.
Für Spieler, die Schwierigkeiten haben, ihre Ausgaben zu kontrollieren, ist Paysafecard das sicherste Werkzeug: Voucher für X Euro kaufen, maximal X Euro ausgeben, kein Nachschlag möglich ohne bewusste Entscheidung, zur Tankstelle zu fahren und einen zweiten Voucher zu kaufen. Dieser Aufwand ist gewollt – er ist eine Hürde, die impulsives Weiterspielen bremst.
Rechnungskauf wäre das Gegenteil: null Hürde, maximale Flexibilität, Verschuldung erst Wochen später spürbar. Für manche Spieler wäre das bequem. Für viele wäre es gefährlich. Dass diese Zahlungsart nicht existiert, ist aus Spielerschutz-Perspektive richtig.
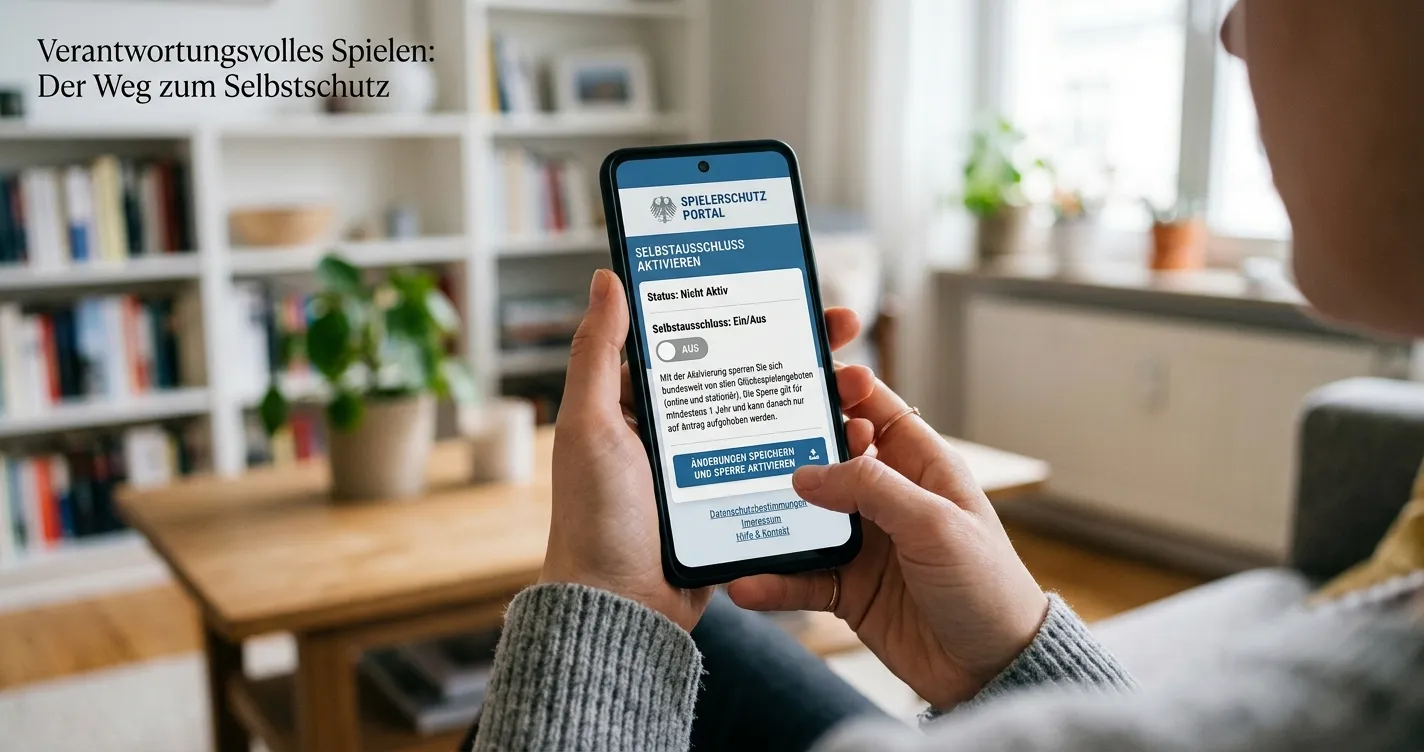
Wer verantwortungsvoll spielen will, setzt auf Prepaid (Paysafecard), feste Budgets (E-Wallet nur bis Betrag X laden), und nutzt die Schutzsysteme: OASIS-Selbstsperre bei Bedarf, Einzahlungslimits bei GGL-lizenzierten Anbietern (1.000 Euro pro Monat anbieterübergreifend), Pausen-Funktionen. Rechnungskauf gehört nicht dazu – und das ist gut so.
Dieses Material wurde erstellt von Casino Bonus ohne Einzahlung team.
Ähnliche Beiträge
Deutschland Online Casino Vergleich: Krypto-Angebote
Online-Casino ohne Einschränkungen: Regeln und Limits