Online Casino mit Handyrechnung bezahlen – Verfügbarkeit, Limits und mobile Alternativen 2026
 Verfügbar in DE
Inhaltsverzeichnis
Die Zahlung per Handyrechnung im Casino klingt verlockend: Handynummer eingeben, SMS bestätigen, fertig. Keine Bankdaten, keine Kreditkarte, der Betrag erscheint auf der monatlichen Mobilfunkrechnung. Technisch funktioniert das seit Jahren in Großbritannien und anderen Märkten. In Deutschland sieht die Sache anders aus.
Wer 2026 bei einem lizenzierten deutschen Online-Casino per Handyrechnung einzahlen will, läuft ins Leere. Keiner der Betreiber auf der GGL-Whitelist bietet diese Methode an. Das ist kein Zufall und keine Nachlässigkeit, sondern die Folge regulatorischer und technischer Hürden, die Carrier Billing und den deutschen Glücksspielstaatsvertrag unvereinbar machen. In Österreich gibt es die Methode vereinzelt, in der Schweiz bei lokalen Anbietern nicht. Trotzdem taucht "Casino mit Handyrechnung" in Suchergebnissen regelmäßig auf – meist als Umweg zu Offshore-Betreibern oder als veraltete Information aus Zeiten vor der GGL-Regulierung.
Dieser Artikel räumt auf. Sie erfahren, warum deutsche Casinos Handyrechnung nicht akzeptieren, welche technischen Anbieter im Hintergrund arbeiten, wo die Methode in Österreich und der Schweiz funktioniert, und welche mobilen Alternativen für deutsche Spieler tatsächlich verfügbar sind.
Online-Casino mit Handyrechnung bezahlen – Stand 2026
Die klare Antwort für Deutschland: Nein, lizenzierte deutsche Online-Casinos bieten 2026 keine Zahlung per Handyrechnung an. Wer die GGL-Whitelist durchsucht – ob Merkur Bets, bwin, Löwen Play, bet365 oder die knapp 60 anderen erlaubten Anbieter – findet Sofortüberweisung, Trustly, Paysafecard, Giropay, vereinzelt PayPal. Carrier Billing fehlt komplett.
In Österreich sieht es marginal besser aus. Branchenquellen nennen "fünf Anbieter" mit Handyrechnung, aber konkrete Namen sind schwer zu verifizieren. Die meisten österreichischen Spieler nutzen internationale Casinos mit Malta- oder Curacao-Lizenz, bei denen die Methode gelegentlich auftaucht. Eine Whitelist wie in Deutschland existiert nicht, der Markt bleibt fragmentiert.
Die Schweiz enttäuscht ebenfalls. Lokale Casinos mit ESBK-Konzession – mycasino.ch, 7melons.ch, jackpots.ch – setzen auf TWINT, Visa, Mastercard und Paysafecard. Handyrechnung findet sich dort nicht. Schweizer Spieler, die diese Zahlungsart nutzen wollen, weichen auf Offshore-Betreiber aus, wo TWINT und Kryptowährungen ohnehin dominieren.
Kann man 2026 im Online-Casino per Handyrechnung bezahlen?
In Deutschland: Nein, bei GGL-lizenzierten Anbietern nicht verfügbar. In Österreich: Eingeschränkt bei internationalen Betreibern, nicht bei lokalen Spielbanken. In der Schweiz: Nur bei Offshore-Casinos, nicht bei ESBK-konzessionierten Plattformen. In Großbritannien: Ja, weit verbreitet über Boku und Payforit – aber für deutsche Spieler ohne UK-Wohnsitz irrelevant.
Die Diskrepanz ist groß. Während britische Casinos Carrier Billing seit Jahren standardmäßig anbieten, bleibt die Methode im deutschsprachigen Raum Randerscheinung oder gar nicht verfügbar. Warum das so ist, ergibt sich aus der Kombination von Spielerschutz-Vorgaben, technischen Integrationshürden und dem Verhalten der Mobilfunkanbieter.
Empfohlene Online Casinos
- DrakarisLizenz: Tobique Gaming Commission, licence No. 0000002 · Bonus: 100% up to 1000 EUR + 100 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- JokerTippBonus: 100 % bis zu 5.000 € + 100 Freispiele · Auszahlungsgeschwindigkeit: 1-3 business days
- LuckygemBonus: €700 Bonus or 50 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- WinSharkBonus: 240% Bis zu €2500 + 300 Gratis Spins · Auszahlungsgeschwindigkeit: 1-3 business days
- SkyCrownBonus: Einzahlung 120% bis zu €500 + 125 Freispiele · Auszahlungsgeschwindigkeit: 1-3 business days
- CrownslotsLizenz: Tobique Gaming Commission, licence No. 0000064 · Bonus: Willkommenspaket 390% bis zu €3.700 + 175 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- RedRacerBonus: Welcome Casino Bonus 300% up to 10,000€ + 400 FS · Auszahlungsgeschwindigkeit: 1-3 business days
Wie funktioniert die Zahlung per Handyrechnung?
Carrier Billing läuft über die Mobilfunkrechnung oder das Prepaid-Guthaben des Nutzers. Der Zahlungsvorgang selbst ist simpel: Im Casino wird "Pay by Phone" ausgewählt, die Handynummer eingegeben, per SMS ein Bestätigungscode zugeschickt, bestätigt. Der Betrag erscheint anschließend auf der monatlichen Rechnung des Mobilfunkanbieters oder wird direkt vom Prepaid-Guthaben abgezogen.
Technisch vermitteln spezialisierte Zahlungsdienstleister – Boku, Payforit, früher auch Siru Mobile – zwischen Casino und Mobilfunkanbieter. Diese Dienstleister haben Verträge mit Carriern (Telekom, Vodafone, O2 in Deutschland; A1, Drei, Magenta in Österreich; EE, Three, Vodafone UK in Großbritannien) und wickeln die Transaktion ab. Das Casino erhält die Einzahlung binnen Sekunden, der Mobilfunkanbieter zieht den Betrag beim Kunden ein.
Der technische Ablauf im Detail: Das Casino integriert die API des Zahlungsdienstleisters – beispielsweise Boku – über eine einmalige technische Anbindung. Sobald ein Spieler "Pay by Phone" auswählt, öffnet sich ein Eingabefeld für die Handynummer. Diese Nummer wird an Boku übermittelt, Boku identifiziert den Mobilfunkanbieter anhand der Vorwahl, leitet die Anfrage an den Carrier weiter. Der Carrier sendet eine SMS mit Bestätigungscode oder – bei modernen Systemen wie Boku – eine Push-Benachrichtigung direkt auf das Smartphone. Der Spieler bestätigt, Boku meldet dem Casino die erfolgreiche Transaktion, das Casino schreibt den Betrag gut.
Die Abrechnung erfolgt zeitversetzt. Bei Postpaid-Verträgen erscheint die Casino-Einzahlung als separater Posten auf der nächsten Mobilfunkrechnung, typischerweise unter "Drittanbieter-Services" oder "Premium-Dienste". Der Mobilfunkanbieter zieht den Gesamtbetrag – inklusive Casino-Einzahlung – vom Bankkonto des Kunden ein. Bei Prepaid-Guthaben erfolgt die Abbuchung sofort: Der Betrag wird vom vorhandenen Guthaben abgezogen, der Spieler erhält eine Bestätigungs-SMS mit dem neuen Kontostand.
Der Reiz: Keine IBAN-Eingabe, keine Kreditkarte, keine E-Wallet-Registrierung. Besonders für kleinere Beträge – £10, £20, £30 – wirkt die Methode unkompliziert. Anonymität ist relativ: Der Mobilfunkanbieter kennt die Handynummer und den Zahlungsempfänger, aber das Casino selbst erhält zunächst keine Bankverbindung.
Auszahlungen sind technisch unmöglich. Carrier Billing ist ein Billing-Mechanismus, kein Finanzkonto. Mobilfunkanbieter können keine eingehenden Zahlungen empfangen und an Kunden weiterleiten. Gewinne müssen über Banküberweisung, E-Wallet oder Kreditkarte ausgezahlt werden. Diese Asymmetrie – einzahlen ja, auszahlen nein – ist einer der Gründe, warum deutsche Regulierungsbehörden die Methode kritisch sehen.
Postpaid vs. Prepaid: Was ist der Unterschied?
Carrier Billing funktioniert technisch auf zwei Wegen: Postpaid und Prepaid. Bei Postpaid-Verträgen (monatliche Rechnung) erscheint die Casino-Einzahlung auf der nächsten Mobilfunkrechnung als separater Posten. Der Betrag wird zusammen mit den regulären Gebühren abgebucht. Bei Prepaid-Guthaben wird der Betrag sofort vom aufgeladenen Guthaben abgezogen.
Der Unterschied liegt im Zeitpunkt der Belastung. Postpaid verschiebt die Zahlung bis zum Monatsende, Prepaid zieht sofort ab. Limits sind bei Prepaid oft niedriger, weil nur das vorhandene Guthaben genutzt werden kann. Bei Postpaid können höhere Beträge anfallen, solange das monatliche Carrier-Limit nicht überschritten wird.
Viele Nutzer verwechseln "Handyrechnung" und "Handy-Guthaben" – beide Begriffe tauchen in Suchanfragen synonym auf. Technisch sind sie nicht identisch. Prepaid-Guthaben funktioniert nur, wenn genug Guthaben vorhanden ist. Postpaid-Rechnung funktioniert auch ohne vorherige Aufladung, birgt aber das Risiko, dass der Betrag am Monatsende nicht gedeckt ist und der Mobilfunkanbieter die Zahlung zurückzieht oder Mahngebühren verlangt.
Ist die Zahlung per Handyrechnung sicher?
Grundsätzlich ja, aber mit Einschränkungen. Die Zahlung selbst ist durch Bestätigungscodes oder One-Tap-Mechanismen gegen unberechtigte Transaktionen geschützt. Boku beispielsweise ist ISO 27001:2022-zertifiziert und von der britischen Financial Conduct Authority (FCA) reguliert. Payforit unterliegt der Phone-paid Services Authority (PSA) in Großbritannien, die strikte Limits und Verbraucherschutz-Regeln durchsetzt.
Das Problem liegt woanders: Carrier Billing bietet keine Chargebacks. Wer per Kreditkarte oder PayPal einzahlt und anschließend feststellt, dass das Casino unseriös ist, kann die Zahlung zurückziehen. Bei Handyrechnung fehlt diese Option. Der Mobilfunkanbieter hat die Transaktion durchgeführt, das Geld ist weg. Rückerstattungen sind Kulanz, kein Rechtsanspruch.
Außerdem fehlt die Identitätsprüfung. Carrier Billing erfordert nur eine Handynummer und SMS-Bestätigung. Wer das Smartphone eines anderen nutzt, kann theoretisch einzahlen, ohne dass der eigentliche Vertragsinhaber sofort davon erfährt. Erst mit der Monatsrechnung fällt die Transaktion auf. In Deutschland, wo KYC-Anforderungen streng sind, ist das ein Dealbreaker.
Was ist der Unterschied zwischen Handyrechnung und Handy-Guthaben?
Handyrechnung bezieht sich auf Postpaid-Verträge – der Betrag erscheint auf der monatlichen Rechnung des Mobilfunkanbieters. Handy-Guthaben meint Prepaid-Guthaben, das vorab aufgeladen wird und bei jeder Zahlung sofort abgezogen wird. Technisch nutzen beide Methoden dieselbe Carrier-Billing-Infrastruktur, aber die Abrechnung unterscheidet sich im Zeitpunkt und in den Limits.
Prepaid-Nutzer können nur einzahlen, solange Guthaben vorhanden ist. Postpaid-Nutzer zahlen bis zum Carrier-Limit, unabhängig vom aktuellen Kontostand. In der Praxis suchen Nutzer oft nach beiden Begriffen, ohne den technischen Unterschied zu kennen. Casinos, die Carrier Billing anbieten, akzeptieren in der Regel beide Varianten über dieselbe Zahlungsschnittstelle.
Technische Anbieter – Boku, Payforit und Siru Mobile
Carrier Billing im Casino-Kontext läuft über spezialisierte Zahlungsdienstleister. Drei Namen dominieren den Markt: Boku als Marktführer, Payforit als UK-Framework, und Siru Mobile als ehemaliger Player, der 2026 aus dem Casino-Geschäft ausgeschieden ist. Wer verstehen will, warum Handyrechnung in Deutschland nicht funktioniert, muss diese Anbieter kennen – und ihre Verfügbarkeit nach Markt.
Boku – Marktführer für Carrier Billing
Boku Inc., mit Hauptsitz in San Francisco und Büro in London, ist der dominante Anbieter für Carrier Billing im iGaming-Sektor. Das Unternehmen vermittelt zwischen Händlern und Mobilfunkanbietern über eine zentrale API, die Zugang zu über 200 Zahlungsmethoden in 60 Ländern bietet. Für Casinos bedeutet das: Einmal Boku integrieren, Zugang zu Carrier Billing in dutzenden Märkten.
Boku arbeitet seit 2014 mit deutschen Mobilfunkanbietern zusammen – Deutsche Telekom, Vodafone, O2. Technisch wäre Carrier Billing in Deutschland also verfügbar. Trotzdem findet sich die Methode bei keinem GGL-lizenzierten Casino. Der Grund liegt nicht bei Boku, sondern bei den regulatorischen Anforderungen, die deutsche Casinos erfüllen müssen. Boku selbst ist FCA-reguliert und ISO 27001:2022-zertifiziert, erfüllt also hohe Sicherheitsstandards.
Die Zahlung über Boku funktioniert per One-Tap-Bestätigung – schneller als SMS-basierte Systeme wie Payforit. Der Nutzer wählt "Pay by Phone", gibt die Handynummer ein, erhält eine Push-Benachrichtigung auf dem Smartphone, bestätigt mit einem Fingertipp. Die Transaktion ist binnen Sekunden abgeschlossen. Im britischen Markt liegt die Conversion-Rate bei 98 Prozent, die Fraud-Rate bei 0,012 Prozent – beides Spitzenwerte im Payment-Sektor.
Limits im UK-Casino-Kontext: £10 bis £30 Mindesteinzahlung, £30 Maximum pro Transaktion, £90 Tageslimit, £240 bis £300 Monatslimit. Gebühren variieren je nach Casino zwischen 0 und 15 Prozent. Boku selbst erhebt Händlergebühren, die von Casinos entweder absorbiert oder an Spieler weitergegeben werden. In Deutschland wären ähnliche Limits denkbar, aber die Integration fehlt aus regulatorischen Gründen komplett.
Boku bedient weltweit über 650 Millionen Nutzerkonten und wickelt jährlich etwa 275 Millionen Transaktionen ab. Die Plattform ist nicht auf Casinos beschränkt – auch Gaming-Plattformen, Streaming-Dienste und digitale Inhalte-Anbieter nutzen Boku für lokale Zahlungsmethoden. Im iGaming-Sektor dominiert Boku 2026 den britischen Markt, ist aber in skandinavischen Ländern, Kanada und Teilen Asiens ebenfalls präsent. Die technische Infrastruktur ist ausgereift, die Sicherheitsstandards hoch. Was fehlt, ist die regulatorische Kompatibilität mit dem deutschen Glücksspielstaatsvertrag.
Payforit – UK-Framework mit SMS-Bestätigung
Payforit ist kein eigenständiges Unternehmen, sondern ein technisches Framework für SMS-basierte Zahlungen über die Mobilfunkrechnung, reguliert von der Phone-paid Services Authority (PSA) in Großbritannien. Verschiedene Anbieter – darunter auch Boku – nutzen Payforit als Backend für ihre Carrier-Billing-Services. Der Name taucht bei UK-Casinos regelmäßig auf, weil er als Gütesiegel für PSA-konforme Transaktionen dient.
Technisch funktioniert Payforit über SMS-Bestätigung: Der Nutzer gibt die Handynummer ein, erhält eine SMS mit einem Bestätigungscode, antwortet per SMS zur Autorisierung. Die Transaktion dauert etwas länger als Bokus One-Tap-Mechanismus, ist aber seit den 2000er Jahren etabliert und bei britischen Carriern durchgehend verfügbar. Unterstützte Mobilfunkanbieter: EE, O2, Vodafone UK, Three, Tesco Mobile, Virgin Mobile.
Die PSA setzt strikte Limits durch: £30 pro Transaktion, £240 bis £600 monatlich je nach Carrier. Diese Limits sind Verbraucherschutz-Vorgaben, die verhindern sollen, dass Nutzer unkontrolliert hohe Beträge über die Handyrechnung ausgeben. Gebühren liegen zwischen 0 und 15 Prozent, Refunds sind laut Carrier-Policy nicht vorgesehen – wer einzahlt, kann die Zahlung nicht zurückziehen.
Payforit ist UK-spezifisch. In Deutschland existiert kein vergleichbares Framework. Die deutsche Regulierung setzt auf LUGAS und OASIS, Systeme, die Carrier Billing nicht nativ unterstützen. Deshalb bleibt Payforit für deutsche Spieler irrelevant, selbst wenn sie von der Methode lesen.
Siru Mobile – ehemaliger Anbieter, 2026 nicht mehr aktiv
Siru Mobile Oy aus Finnland war bis vor kurzem ein etablierter Carrier-Billing-Anbieter für Casinos. Die Funktionsweise ähnelte Boku und Payforit: Einzahlung per Handyrechnung oder Prepaid-Guthaben, ähnliche Limits, ähnliche Gebühren. Siru war besonders in nordischen Märkten und bei kleineren europäischen Casinos verbreitet.
Im Mai 2026 änderte sich die Lage. Branchenquellen berichten, dass kein großer Casino-Betreiber mehr Siru-Deposits akzeptiert. Die genauen Gründe sind nicht öffentlich dokumentiert, aber die Methode ist faktisch tot. Wer 2026 auf Casino-Websites noch "Siru Mobile" als Zahlungsoption aufgelistet sieht, sollte skeptisch sein – entweder ist die Information veraltet, oder die Funktion wurde nicht entfernt, obwohl sie nicht mehr funktioniert.
Für diese Übersicht ist Siru Mobile historischer Kontext. Casinos, die früher Handyrechnung über Siru angeboten haben, sind auf Boku umgestiegen oder haben die Methode ganz gestrichen. In Deutschland spielt das keine Rolle, weil Siru hier nie bei lizenzierten Anbietern verfügbar war.
Was ist Boku und wie funktioniert es?
Boku ist eine Payment-Plattform, die Händler über eine API mit lokalen Zahlungsmethoden verbindet – darunter Carrier Billing, aber auch digitale Wallets, Bankzahlungen und andere regionale Methoden. Für ein Casino bedeutet die Integration: Eine technische Anbindung, Zugang zu 60 Ländern und 200 Zahlungswegen. Boku übernimmt die Vermittlung zum Mobilfunkanbieter, wickelt die Transaktion ab und leitet das Geld an das Casino weiter.
Der Ablauf für den Spieler: "Pay by Phone" im Casino auswählen, Handynummer eingeben, Push-Benachrichtigung auf dem Smartphone bestätigen, fertig. Der Betrag erscheint auf der Handyrechnung oder wird vom Prepaid-Guthaben abgezogen. Boku arbeitet in Deutschland seit 2014 mit Telekom, Vodafone und O2 zusammen, ist technisch also verfügbar. Trotzdem nutzt kein GGL-lizenziertes Casino die Methode – die Barriere liegt bei der Regulierung, nicht bei der Technik.
Warum gibt es in Deutschland keine Casinos mit Handyrechnung?
Die Antwort ist eine Kombination aus Spielerschutz-Vorgaben, technischen Integrationsanforderungen und strukturellen Hürden bei den Mobilfunkanbietern. Während Carrier Billing in Großbritannien seit Jahren Standard ist, blockiert die deutsche Regulierung die Methode faktisch. Vier Faktoren sind entscheidend: KYC-Anforderungen, LUGAS-Integration, Drittanbietersperre und Auszahlungs-Symmetrie.
GGL-Regulierung und Spielerschutz
Der Glücksspielstaatsvertrag 2021 und die GGL-Aufsicht setzen strikte Identitätsprüfung voraus. Jeder Spieler muss bei der Registrierung mit Ausweis, Adresse und Bankverbindung verifiziert werden. Ziel ist, Minderjährige, Selbstausgeschlossene und mehrfach registrierte Spieler zu identifizieren. Carrier Billing erfordert nur eine Handynummer und SMS-Bestätigung – keine Bankverbindung, keine Ausweiskopie, keine Adressprüfung.
Dieser Widerspruch lässt sich technisch nicht auflösen. Casinos könnten theoretisch KYC separat durchführen und Carrier Billing nur für verifizierte Konten freischalten. Aber dann bleibt das nächste Problem: Das 1.000-Euro-Einzahlungslimit. Dieses Limit gilt monatlich über alle GGL-lizenzierten Casinos hinweg und wird über das LUGAS-System (Länderübergreifendes Glücksspielaufsichtssystem) überwacht.
LUGAS erfasst jede Einzahlung in Echtzeit, vergleicht sie mit den Einzahlungen des Spielers bei anderen Betreibern und blockiert Transaktionen, die das Limit überschreiten. Dieses System basiert auf Bankverbindungen und Kartennummern. Carrier Billing läuft über Mobilfunkanbieter, nicht über Banken. Die Transaktionen erscheinen im LUGAS-System nicht oder erst verzögert, wenn die Handyrechnung bezahlt wird. Für die GGL ist das untragbar – das Limit ließe sich nicht durchsetzen.
KYC-Anforderungen und LUGAS-Integration
Know Your Customer (KYC) verlangt, dass Casinos ihre Spieler eindeutig identifizieren. Das GGL-System setzt auf Bankkonto-Verifizierung als zentralen Anker: Wer einzahlt, tut das von einem Konto, das auf den eigenen Namen läuft. Carrier Billing durchbricht das. Ein Mobilfunkvertrag kann auf eine andere Person laufen als das Casino-Konto. Ein Prepaid-Guthaben ist anonym aufladbar. Eine SMS-Bestätigung beweist nur, dass der Absender Zugriff auf das Smartphone hat – nicht, dass er der Vertragsinhaber ist.
Deutsche Casinos müssten Carrier Billing faktisch vom KYC-Prozess abkoppeln und parallel eine klassische Identitätsprüfung durchführen. Das erhöht den Aufwand erheblich und schafft Compliance-Risiken. Wenn ein Spieler über Handyrechnung einzahlt, aber die Identität nicht zweifelsfrei geklärt ist, haftet das Casino bei einem GGL-Audit.
LUGAS arbeitet mit Zahlungsmethoden-IDs – Bankkonten, Kreditkartennummern, E-Wallet-Accounts. Handynummern sind keine Finanzkonto-IDs. Ein Spieler könnte theoretisch über mehrere Handynummern einzahlen, das 1.000-Euro-Limit umgehen, und LUGAS würde es nicht erfassen. Selbst wenn Mobilfunkanbieter ihre Billing-Daten an LUGAS liefern würden – was sie nicht tun –, käme die Information verzögert. Postpaid-Rechnungen werden am Monatsende generiert, Prepaid-Guthaben ist nicht zentral erfasst. Für ein Echtzeit-Limit-System ist Carrier Billing ungeeignet.
Drittanbietersperre bei Mobilfunkanbietern
Deutsche Mobilfunkanbieter – Telekom, Vodafone, O2 – bieten ihren Kunden eine "Drittanbietersperre". Diese Sperre blockiert alle Zahlungen über die Handyrechnung, die nicht vom Mobilfunkanbieter selbst stammen. Ursprünglich eingeführt gegen Abo-Fallen und unerwünschte Premium-SMS, ist die Sperre mittlerweile Standard in vielen Verträgen oder von Nutzern aktiv eingerichtet.
Wer die Drittanbietersperre aktiviert hat, kann nicht per Handyrechnung im Casino einzahlen – selbst wenn das Casino Carrier Billing technisch anbieten würde. Laut Verbraucherschützern nutzen Millionen Deutsche diese Sperre, weil ungewollte Abbuchungen über die Handyrechnung in der Vergangenheit ein verbreitetes Problem waren. Casinos, die Carrier Billing integrieren, würden feststellen, dass ein erheblicher Teil der Nutzer die Methode gar nicht nutzen kann.
Mobilfunkanbieter haben wenig Anreiz, die Sperre für Casinos zu lockern. Glücksspiel ist rechtlich sensibel, und Carrier wollen nicht als Zahlungsabwickler für eine Branche auftreten, die strengen Auflagen unterliegt. Im Zweifelsfall blockieren sie lieber alle Drittanbieter-Zahlungen pauschal, als selektiv bestimmte Händler freizugeben.
Auszahlungs-Symmetrie-Problem
Die GGL-Regulierung bevorzugt, dass Auszahlungen auf dieselbe Zahlungsmethode erfolgen wie Einzahlungen – sofern technisch möglich. Dieses Prinzip soll Geldwäsche verhindern: Wer von Konto A einzahlt und auf Konto B auszahlt, könnte Gelder waschen. Carrier Billing ist eine Einbahnstraße. Einzahlungen funktionieren, Auszahlungen nicht. Mobilfunkanbieter sind keine Finanzdienstleister und können keine Zahlungen an Kunden weiterleiten.
Ein Casino, das Carrier Billing anbietet, müsste zwingend eine zweite Zahlungsmethode für Auszahlungen verlangen. Der Spieler zahlt per Handyrechnung ein, muss aber für die Auszahlung Bankdaten oder eine E-Wallet hinterlegen. Das widerspricht dem Symmetrie-Prinzip und schafft zusätzlichen KYC-Aufwand. In der Praxis bedeutet das: Doppelter Aufwand, doppeltes Compliance-Risiko, ohne dass die Methode für Casinos attraktiver wird.
Warum bieten deutsche Online-Casinos keine Zahlung per Handyrechnung an?
Die Kombination aus KYC-Konflikt, LUGAS-Inkompatibilität, Drittanbietersperre und Auszahlungs-Asymmetrie macht Carrier Billing für GGL-lizenzierte Casinos unattraktiv. Technisch wäre die Integration möglich – Boku arbeitet seit 2014 mit deutschen Carriern zusammen. Regulatorisch ist sie ein Minenfeld. Casinos, die Handyrechnung anbieten wollten, müssten parallel ein vollständiges zweites Zahlungssystem für Auszahlungen aufbauen, doppelte KYC-Prüfungen durchführen, und könnten trotzdem nicht garantieren, dass LUGAS die Einzahlungen korrekt erfasst. Der Aufwand steht in keinem Verhältnis zum Nutzen. Deshalb findet sich die Methode bei keinem einzigen GGL-lizenzierten Anbieter.
Mobile Zahlungsalternativen in Deutschland
Wer mobil im Casino einzahlen will, steht nicht im Regen. Carrier Billing fehlt, aber Google Pay, Apple Pay und mobile Bank-to-Bank-Transfers decken denselben Anwendungsfall ab: schnelle Einzahlung vom Smartphone, ohne Kartennummer abzutippen. Diese Methoden sind bei GGL-Casinos weit verbreitet, erfüllen KYC-Anforderungen, integrieren sich in LUGAS und erlauben Auszahlungen auf dasselbe Konto.
Google Pay – schnell und sicher bei GGL-Casinos
Google Pay ist ein Digital Wallet von Google LLC, das Kredit- und Debitkarten sowie Bankkonten in einem Google-Konto speichert und mobile Zahlungen per Smartphone ermöglicht. Für Casino-Einzahlungen bedeutet das: Einmal Karte im Google-Konto hinterlegen, bei jedem Casino-Besuch mit Fingerabdruck oder Face ID bestätigen, fertig. Keine Kartennummer-Eingabe, keine IBAN-Suche, Transaktion in Sekunden abgeschlossen.
Google Pay ist in Deutschland seit mehreren Jahren verfügbar und mit fast allen großen Banken kompatibel – Sparkasse, Volksbank, Commerzbank, Deutsche Bank, ING, Comdirect und dutzende weitere. Die Methode funktioniert auf Android-Smartphones und über den Chrome-Browser am Desktop. Im Casino-Kontext liegt der Vorteil in der Geschwindigkeit: Der Spieler öffnet die Casino-App oder Website, wählt "Google Pay", authentifiziert sich biometrisch, die Einzahlung ist bestätigt.
DrückGlück, ein GGL-lizenziertes Casino, akzeptiert Google Pay und bietet einen Willkommensbonus von 100 Prozent bis 100 Euro plus 50 Freispiele. Weitere lizenzierte Betreiber haben die Methode ebenfalls integriert. Branchenschätzungen gehen davon aus, dass etwa die Hälfte aller GGL-Casinos 2026 Google Pay anbieten. Die tatsächliche Verfügbarkeit variiert – manche Casinos listen die Methode nicht prominent, obwohl sie technisch verfügbar ist.
Die Integration funktioniert über Google Pay API. Casinos binden die Schnittstelle ein, Spieler wählen "Google Pay" als Zahlungsmethode, werden zur Google-Pay-Authentifizierung weitergeleitet, bestätigen die Zahlung per Fingerabdruck oder Gesichtserkennung. Die hinterlegte Zahlungsmethode – Kreditkarte, Debitkarte oder Bankkonto – wird belastet, das Geld erscheint sofort auf dem Casino-Konto. Der gesamte Vorgang dauert weniger als zehn Sekunden, deutlich schneller als manuelle Karteneingabe.
Für deutsche Spieler ist Google Pay eine der praktischsten mobilen Zahlungsmethoden 2026. Die Methode ist weit verbreitet, sicher, schnell und erfüllt alle GGL-Anforderungen. Wer ein Android-Smartphone nutzt und seine Karte im Google-Konto hinterlegt hat, braucht keine zusätzliche Registrierung. Die Einzahlung funktioniert so unkompliziert wie Carrier Billing in Großbritannien – nur mit dem Vorteil, dass auch Auszahlungen auf dieselbe Karte möglich sind und die Methode in das LUGAS-System integriert ist.
Limits hängen von der hinterlegten Zahlungsmethode ab. Wer eine Kreditkarte im Google-Konto hinterlegt hat, zahlt im Rahmen des Kreditkartenlimits ein. Wer ein Bankkonto verknüpft hat, zahlt im Rahmen des Girokonto-Verfügungsrahmens. Typische Casino-Limits liegen bei 10 Euro Mindesteinzahlung und 5.000 Euro Maximum pro Transaktion. Auszahlungen sind je nach Casino möglich – entweder auf die hinterlegte Karte oder auf das verknüpfte Bankkonto.
Sicherheit ist ein Verkaufsargument. Google Pay nutzt Tokenisierung – das Casino erhält keine echte Kartennummer, sondern einen einmaligen Token, der nur für diese Transaktion gültig ist. Selbst wenn ein Casino gehackt wird, bleiben die Kartendaten geschützt. PCI-DSS-Konformität ist gegeben, Google Pay unterliegt denselben Sicherheitsstandards wie Kreditkartenzahlungen. Für Nutzer, die Carrier Billing wegen der fehlenden Bankdaten-Übermittlung schätzen, ist Google Pay ein Kompromiss: Die Karte ist im Google-Konto gespeichert, aber das Casino selbst sieht nur den Token.
Apple Pay – biometrisch authentifiziert für iOS-Nutzer
Apple Pay funktioniert ähnlich wie Google Pay, ist aber auf das Apple-Ökosystem beschränkt. Nutzer speichern Kredit- und Debitkarten in der Apple Wallet, zahlen per Face ID, Touch ID oder Passcode. Die Methode ist seit Dezember 2018 in Deutschland verfügbar und mit fast allen deutschen Banken kompatibel. Im Casino-Kontext bietet Apple Pay dieselben Vorteile wie Google Pay: schnelle Einzahlung, biometrische Authentifizierung, keine manuelle Karteneingabe.
Etwa die Hälfte aller GGL-lizenzierten Casinos akzeptiert Apple Pay 2026. Die Verfügbarkeit ist vergleichbar mit Google Pay – manche Betreiber listen beide Methoden, manche nur eine, manche keine von beiden. Wer ein iPhone nutzt und per Handyrechnung einzahlen wollte, findet in Apple Pay die nächstbeste Alternative. Die Transaktion läuft über die hinterlegte Karte, aber der Zahlungsvorgang selbst fühlt sich so unkompliziert an wie Carrier Billing: Smartphone entsperren, Face ID bestätigen, fertig.
Limits entsprechen der hinterlegten Karte. Typisch sind 10 Euro Mindesteinzahlung und 5.000 Euro Maximum pro Transaktion, je nach Casino und Kartenherausgeber. Auszahlungen sind je nach Casino möglich – entweder auf die verknüpfte Karte oder alternativ per Banküberweisung. Apple Pay nutzt ebenfalls Tokenisierung, das Casino sieht keine echte Kartennummer. Die Methode ist PCI-DSS-konform und erfüllt alle GGL-KYC-Anforderungen, weil die hinterlegte Karte auf den Namen des Spielers läuft.
Der Unterschied zu Google Pay liegt im Ökosystem. Apple Pay funktioniert nur auf Apple-Geräten – iPhone, iPad, Apple Watch, Mac. Android-Nutzer haben keinen Zugriff. Dafür ist die Integration in iOS tiefer: Apple Pay erscheint systemweit in Safari und allen Apps, die die Payment-API nutzen. Für Casino-Nutzer bedeutet das: Wer im Apple-Ökosystem unterwegs ist, findet Apple Pay als Standard-Zahlungsmethode vor. Wer Android nutzt, greift zu Google Pay. Beide Methoden erfüllen denselben Zweck – schnelle mobile Einzahlung ohne manuelle Dateneingabe.
Apple hat in Deutschland eine starke Marktposition bei Premium-Smartphones, aber insgesamt weniger Marktanteil als Android. Das spiegelt sich in der Casino-Nutzung wider: Google Pay wird häufiger genutzt als Apple Pay, einfach weil mehr Spieler Android-Geräte besitzen. Technisch und funktional sind beide Methoden gleichwertig. Wer die Wahl hat, entscheidet nach Gerätetyp, nicht nach Zahlungsmethode.
Trustly und Klarna – mobile Bank-to-Bank-Transfers
Trustly und Klarna sind zwei weitere mobile Zahlungsmethoden, die bei GGL-Casinos weit verbreitet sind. Beide ermöglichen direkte Banküberweisungen ohne separate Registrierung. Der Nutzer wählt "Trustly" oder "Klarna" im Casino, wird zu seinem Online-Banking weitergeleitet, authentifiziert sich dort, bestätigt die Zahlung. Die Transaktion ist in Sekunden abgeschlossen, das Geld erscheint sofort auf dem Casino-Konto.
Trustly ist in Deutschland mit fast allen großen Banken kompatibel. Die Methode nutzt das Online-Banking als Schnittstelle – wer ein Girokonto mit Online-Banking hat, kann Trustly nutzen. Klarna hat im März 2025 die Sofortüberweisung in sein "Pay Now"-Produkt integriert, technisch funktioniert es identisch. Beide Anbieter erfordern keine Kontoeröffnung, keine App-Installation, keine Kartenregistrierung. Für Nutzer, die keine Digital Wallets nutzen wollen, sind Trustly und Klarna die mobile Alternative.
Der Ablauf ist benutzerfreundlich. Das Casino leitet zur Trustly- oder Klarna-Oberfläche weiter, der Spieler wählt seine Bank aus einer Liste aus, wird zum Online-Banking weitergeleitet, meldet sich mit den üblichen Zugangsdaten an, bestätigt die Zahlung per TAN oder Fingerabdruck (je nach Bank). Trustly und Klarna übermitteln dem Casino die Zahlungsbestätigung sofort, der Spielbetrag ist verfügbar. Die Methode ist schneller als klassische Banküberweisung, weil sie in Echtzeit abgewickelt wird.
Limits sind bankabhängig. Typisch sind 10 Euro Mindesteinzahlung und mehrere tausend Euro Maximum, je nach Verfügungsrahmen des Girokontos. Auszahlungen sind über denselben Weg möglich – das Casino zahlt per Trustly oder Klarna direkt auf das Bankkonto aus. Symmetrie ist gegeben, LUGAS erfasst die Transaktionen in Echtzeit, KYC ist über die Bankverbindung gewährleistet. In der Praxis sind Trustly und Klarna für mobile Einzahlungen sogar schneller als Carrier Billing, weil keine SMS-Bestätigung nötig ist – die Authentifizierung erfolgt direkt im Online-Banking.
Ein zusätzlicher Vorteil: Trustly und Klarna funktionieren nicht nur auf dem Smartphone, sondern auch am Desktop. Carrier Billing ist eine reine Mobile-Methode – ohne Smartphone keine Transaktion. Trustly und Klarna sind plattformunabhängig. Wer am Desktop spielt und schnell einzahlen will, nutzt dieselbe Methode wie am Smartphone. Für Casinos ist das attraktiv, weil eine Zahlungsmethode alle Gerätetypen abdeckt. Für Spieler bedeutet es Flexibilität: Dieselbe Methode funktioniert überall.
Nebeneinander betrachtet, unterscheiden sich die vier Methoden vor allem in Details, die im Alltag über die Wahl entscheiden – Plattformbindung, Limits und ob am Ende überhaupt eine Auszahlung darauf möglich ist:
| Methode | Plattform | Mindesteinzahlung | Maximum pro Transaktion | Auszahlung möglich? | KYC-Basis |
|---|---|---|---|---|---|
| Google Pay | Android, Chrome (Desktop) | 10 € | 5.000 € | Ja, auf hinterlegte Karte | Karte/Bankkonto im Google-Konto |
| Apple Pay | iOS, macOS, Safari | 10 € | 5.000 € | Ja, auf hinterlegte Karte | Karte in Apple Wallet |
| Trustly | Alle Geräte (Online-Banking) | 10 € | mehrere Tsd. € (Verfügungsrahmen) | Ja, auf Bankkonto | Direktes Online-Banking-Login |
| Klarna | Alle Geräte (Online-Banking) | 10 € | mehrere Tsd. € (Verfügungsrahmen) | Ja, auf Bankkonto | Direktes Online-Banking-Login |
Der Unterschied zu Carrier Billing fällt in der letzten Spalte auf: Alle vier Alternativen zahlen auch aus. Genau das konnte die Handyrechnung nie leisten.
Welche mobilen Alternativen gibt es zur Handyrechnung für deutsche Spieler?
Für deutsche Spieler, die mobil einzahlen wollen, sind Google Pay, Apple Pay, Trustly und Klarna die praktischen Alternativen. Alle vier Methoden erfüllen dieselbe Funktion wie Carrier Billing – schnelle Einzahlung vom Smartphone, ohne Kartennummer manuell einzugeben – und sind bei GGL-Casinos weit verbreitet. Google Pay und Apple Pay setzen voraus, dass eine Karte oder ein Bankkonto im Wallet hinterlegt ist. Trustly und Klarna nutzen direkt das Online-Banking. Wer keines von beidem nutzen will, bleibt bei klassischen Methoden wie Paysafecard oder Sofortüberweisung, die ebenfalls mobil funktionieren.
Österreich und Schweiz – wo Handyrechnung funktioniert
Außerhalb Deutschlands sieht die Lage marginal besser aus, aber kaum komfortabler. Österreich nennt "fünf Anbieter" mit Handyrechnung, ohne konkrete Namen zu verifizieren. Die Schweiz bietet die Methode bei lokalen Casinos nicht an. Wer in AT oder CH per Handyrechnung einzahlen will, landet bei internationalen Betreibern mit Malta-, Curacao- oder Gibraltar-Lizenzen – also Offshore-Casinos ohne lokale Regulierung.
Die rechtliche Lage in Österreich ist unübersichtlich. Es gibt keine zentrale Whitelist wie in Deutschland, keine einheitliche Bundesregulierung wie in der Schweiz. Glücksspiel ist Ländersache – jedes Bundesland vergibt eigene Konzessionen für lokale Spielbanken. Online-Glücksspiel wird größtenteils über win2day.at abgewickelt, das staatliche Monopol. Internationale Betreiber mit EU-Lizenzen – Malta, Curacao – operieren in einer rechtlichen Grauzone. Sie dürfen österreichische Spieler nicht aktiv bewerben, aber Spieler dürfen dort spielen, ohne strafrechtliche Konsequenzen zu fürchten.
In diesem Umfeld funktioniert Handyrechnung vereinzelt. Branchenquellen nennen "fünf Anbieter" für den österreichischen Markt, ohne die Namen öffentlich zu listen. Die Carrier A1, Drei und Magenta unterstützen Carrier Billing technisch, aber nicht alle Casinos haben alle drei Carrier konfiguriert. Wer bei einem internationalen Casino mit österreichischer Carrier-Unterstützung spielt, zahlt typischerweise 10 bis 30 Euro pro Transaktion ein, mit Tageslimits zwischen 90 und 150 Euro und monatlichen Limits zwischen 300 und 600 Euro. Diese Limits sind niedriger als in Großbritannien, weil österreichische Carrier konservativer agieren und keine zentralisierte Regulierungsbehörde wie die PSA existiert.
In der Schweiz ist die Lage klarer, aber nicht zugunsten von Carrier Billing. Die Eidgenössische Spielbankenkommission (ESBK) reguliert Online-Glücksspiel seit 2019 streng. Konzessionierte Betreiber – mycasino.ch, 7melons.ch, jackpots.ch, pasino.ch – dürfen nur Schweizer Spieler bedienen und müssen strikte Spielerschutz-Vorgaben einhalten. Diese Casinos bieten Handyrechnung nicht an. Die bevorzugten Zahlungsmethoden sind TWINT (ein schweizerisches Mobile-Payment-System ähnlich Google Pay), Visa, Mastercard, Paysafecard und Banküberweisung.
Schweizer Spieler, die unbedingt per Handyrechnung einzahlen wollen, weichen auf Offshore-Betreiber aus. Recherchen zeigen jedoch, dass selbst dort die Methode selten ist. Casinos wie Cazimbo oder Bitstarz, die in schweizerischen Foren genannt werden, setzen primär auf TWINT, Kryptowährungen und internationale E-Wallets – nicht auf Carrier Billing. Der Grund: Schweizer Carrier wie Swisscom, Sunrise und Salt unterstützen Carrier Billing für digitale Inhalte, aber Casino-Zahlungen sind nicht explizit konfiguriert. Die technische Verfügbarkeit ist da, die kommerzielle Integration fehlt.
Offshore-Casinos für AT/CH – Verfügbarkeit und Limits
Offshore-Casinos sind Betreiber, die keine deutsche GGL-Lizenz, keine österreichische Bundesländer-Konzession und keine Schweizer ESBK-Konzession besitzen. Stattdessen operieren sie mit Lizenzen der Malta Gaming Authority (MGA), Curacao eGaming oder der Gibraltar Gambling Commission. Rechtlich befinden sie sich in einer Grauzone: In Deutschland ist das Spielen bei Nicht-GGL-Casinos nicht explizit illegal für Spieler, aber die Betreiber dürfen keine deutschen Kunden aktiv bewerben. In Österreich und der Schweiz ist die Lage ähnlich unscharf.
Für Österreich nennen Branchenquellen "fünf Anbieter" mit Handyrechnung, ohne die Namen öffentlich zu listen. Carrier sind A1, Drei und Magenta – nicht alle Casinos haben alle drei Carrier konfiguriert. Limits liegen typisch zwischen 10 und 30 Euro pro Transaktion, Tageslimits bei 90 bis 150 Euro, monatliche Limits bei 300 bis 600 Euro. Diese Limits sind niedriger als bei britischen Casinos, weil österreichische Carrier konservativer agieren. Gebühren variieren je nach Casino, typisch sind 10 bis 15 Prozent.
In der Schweiz bieten lokale ESBK-Casinos wie mycasino.ch, 7melons.ch oder jackpots.ch keine Handyrechnung an. Die bevorzugten Methoden sind TWINT (ein schweizerisches Mobile-Payment-System), Visa, Mastercard und Paysafecard. Schweizer Spieler, die Handyrechnung nutzen wollen, weichen auf Offshore-Betreiber aus. Recherchen zeigen jedoch, dass selbst dort die Methode selten ist – Casinos wie Cazimbo oder Bitstarz, die in Schweizer Foren genannt werden, setzen primär auf TWINT und Kryptowährungen, nicht auf Carrier Billing.
Offshore-Casinos haben höhere Limits als GGL-Casinos. Es gibt kein 1-Euro-Einsatzlimit, kein 1.000-Euro-Einzahlungslimit, kein OASIS-System. Wer dort spielt, genießt mehr Freiheit, trägt aber auch mehr Risiko. Auszahlungen können verzögert sein, der Spielerschutz ist geringer, und bei Streitigkeiten fehlt die GGL-Aufsicht. Für österreichische und Schweizer Spieler, die Handyrechnung unbedingt nutzen wollen, sind Offshore-Casinos die einzige Option – mit allen Vor- und Nachteilen.
Limits, Gebühren und Einschränkungen
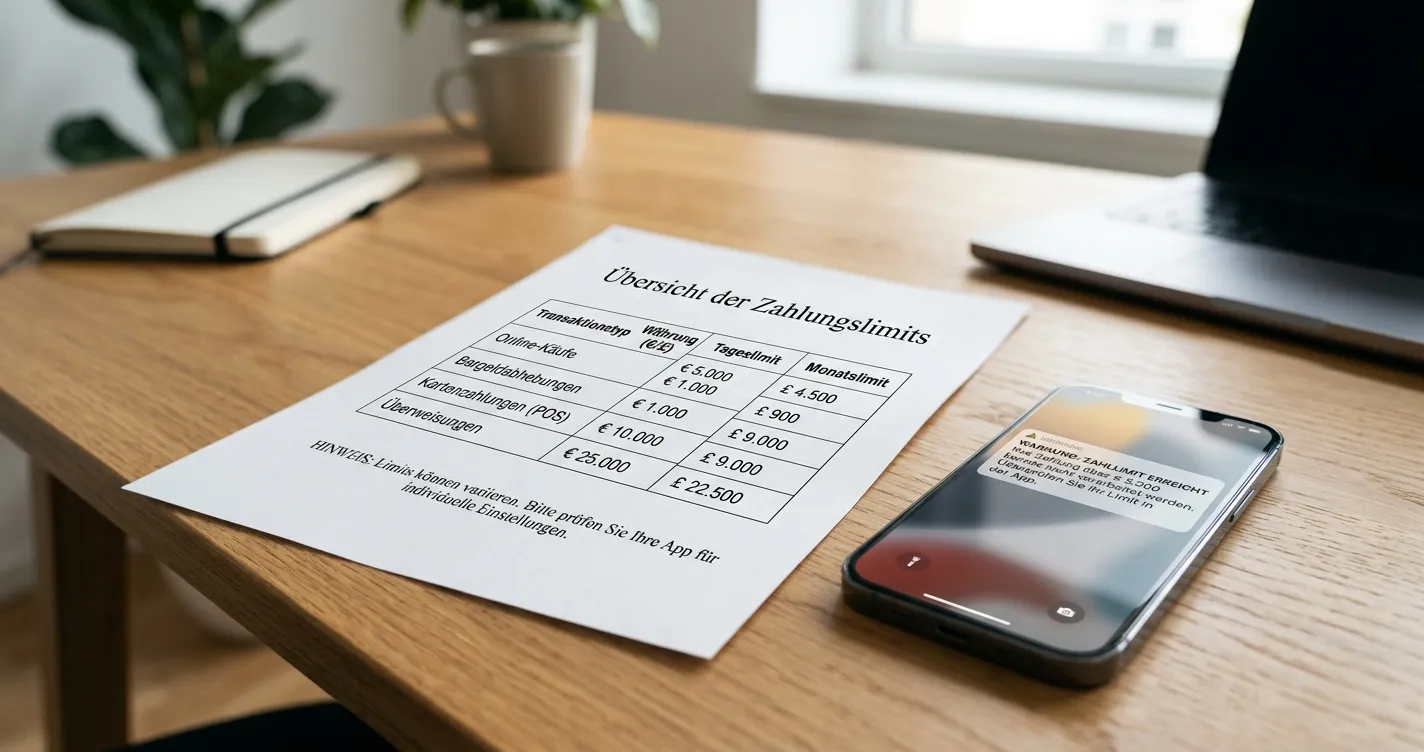
Carrier Billing kommt mit strikten Limits, die je nach Markt und Anbieter variieren. In Großbritannien, wo die Methode reguliert und weit verbreitet ist, setzen die Phone-paid Services Authority (PSA) und die Mobilfunkanbieter klare Obergrenzen. Andere Märkte orientieren sich daran oder setzen eigene, oft noch niedrigere Limits. Die Tabelle zeigt die Unterschiede:
| Markt | Anbieter | Max pro Transaktion | Tageslimit | Monatslimit | Gebühren | Auszahlung möglich? | |—|—|—|—|—|—| | UK | Boku / Payforit | £30 | £90 | £240–£300 | 0–15% | Nein | | AT | Carrier Billing (allgemein) | €10–€30 | €90–€150 | €300–€600 | 10–15% | Nein | | CH | Offshore (selten) | CHF 10–30 | CHF 90–150 | CHF 300–500 | 10–15% | Nein | | DE | Nicht verfügbar | — | — | — | — | — |
Die britischen Limits sind PSA-Vorgaben, bindend für alle Anbieter. £30 pro Transaktion ist hart gedeckelt – selbst wenn ein Spieler mehr einzahlen will, blockiert das System die Transaktion. Das Tageslimit von £90 und das Monatslimit von £240 bis £300 gelten carrier-übergreifend. Wer bei mehreren Casinos per Handyrechnung einzahlt, stößt schnell an die Grenze.
Die PSA hat diese Limits eingeführt, um exzessive Ausgaben zu verhindern. Premium-SMS und Carrier-Billing-Services waren in den 2000er Jahren ein Verbraucherschutz-Problem – Nutzer wurden mit versteckten Abbuchungen und Abo-Fallen konfrontiert. Die £30-Obergrenze ist das Ergebnis dieser Regulierungsgeschichte. Für Casinos bedeutet das: Wer größere Beträge einzahlen will, muss auf andere Zahlungsmethoden ausweichen. Carrier Billing bleibt eine Low-Stake-Methode.
In Österreich und der Schweiz sind die Limits ähnlich niedrig, aber weniger einheitlich. Carrier setzen eigene Obergrenzen, Casinos können diese weiter einschränken. Gebühren liegen typisch zwischen 10 und 15 Prozent – wer 20 Euro einzahlt, zahlt 22 bis 23 Euro auf der Handyrechnung. Manche Casinos absorbieren die Gebühr, andere geben sie an den Spieler weiter. Transparenz ist nicht Standard. In der Praxis erfährt der Spieler oft erst auf der Handyrechnung, wie hoch die Gebühr tatsächlich war.
Auszahlungen sind technisch unmöglich, unabhängig vom Markt. Carrier Billing ist eine Einbahnstraße. Wer Gewinne abheben will, muss eine alternative Zahlungsmethode hinterlegen – Banküberweisung, E-Wallet, Kreditkarte. Diese Asymmetrie macht die Methode für Casinos und Spieler unattraktiver als vollwertige Payment-Lösungen. Google Pay und Apple Pay erlauben Auszahlungen auf dieselbe Karte, Trustly und Klarna zahlen auf dasselbe Bankkonto aus. Carrier Billing kann das nicht leisten, was in regulierten Märkten ein K.O.-Kriterium ist.
Welche Limits gelten für die Zahlung per Handyrechnung im Casino?
In Großbritannien gelten £30 pro Transaktion, £90 Tageslimit und £240 bis £300 Monatslimit als PSA-Vorgaben. Diese Limits sind bindend für alle Carrier-Billing-Anbieter und gelten carrier-übergreifend. In Österreich liegen die Limits bei 10 bis 30 Euro pro Transaktion, 90 bis 150 Euro täglich und 300 bis 600 Euro monatlich, je nach Carrier und Casino. In der Schweiz sind die Limits ähnlich niedrig, aber weniger standardisiert. In Deutschland gibt es keine Limits, weil die Methode bei GGL-Casinos nicht verfügbar ist.
Kann man Casino-Gewinne auf die Handyrechnung auszahlen lassen?
Nein, Auszahlungen auf die Handyrechnung sind technisch unmöglich. Carrier Billing ist ein Billing-Mechanismus, kein Finanzkonto. Mobilfunkanbieter können keine eingehenden Zahlungen empfangen und an Kunden weiterleiten. Wer per Handyrechnung einzahlt, muss für Auszahlungen eine alternative Zahlungsmethode hinterlegen – typischerweise Banküberweisung, E-Wallet oder Kreditkarte. Diese Asymmetrie ist einer der Gründe, warum die Methode in regulierten Märkten wie Deutschland nicht akzeptiert wird.
Mobile Casino-Apps und Browser-Nutzung
Carrier Billing ist eine mobile Zahlungsmethode, aber sie erfordert keine spezielle Casino-App. Die meisten Casinos, die Handyrechnung anbieten, tun das sowohl in der App als auch im mobilen Browser. Der Zahlungsvorgang selbst läuft über SMS-Bestätigung oder One-Tap-Authentifizierung – unabhängig davon, ob der Spieler die Casino-App oder die mobile Website nutzt.
Für deutsche Spieler, die mobile Zahlungsmethoden nutzen wollen, sind Casino-Apps kein Muss. Google Pay, Apple Pay, Trustly und Klarna funktionieren im mobilen Browser genauso gut wie in Apps. Manche Casinos bieten keine App an, sondern nur eine responsive Website. Die Zahlungsmethoden sind davon unabhängig – wer ein Smartphone hat, kann mobil einzahlen, egal ob per App oder Browser.
GGL-lizenzierte Casinos dürfen Apps im Google Play Store und im Apple App Store anbieten, müssen aber dieselben Regulierungsvorgaben einhalten wie im Browser. Das bedeutet: 1-Euro-Einsatzlimit, 1.000-Euro-Einzahlungslimit, OASIS-Anbindung, KYC-Prüfung. Handyrechnung bleibt auch in Casino-Apps nicht verfügbar, weil die regulatorischen Hürden unverändert sind.
Die Diskussion um mobile Casino-Nutzung ist älter als die GGL-Regulierung. Vor 2021 waren Casino-Apps in Deutschland rechtlich umstritten. Viele Betreiber boten nur mobile Websites an, um nicht als App-Anbieter reguliert zu werden. Mit dem Glücksspielstaatsvertrag 2021 ist die Lage klarer: Apps sind erlaubt, solange sie dieselben Vorgaben einhalten wie Browser-Casinos. In der Praxis bieten viele GGL-Casinos 2026 keine dedizierten Apps an, weil die Entwicklungskosten hoch sind und responsive Websites dieselbe Funktionalität liefern.
Für Spieler macht das keinen Unterschied. Mobile Websites moderner Casinos sind so optimiert, dass sie sich wie Apps anfühlen. Push-Benachrichtigungen sind über Progressive Web Apps (PWA) möglich, Zahlungsmethoden funktionieren identisch, und die Ladezeiten sind vergleichbar. Wer per Handyrechnung einzahlen wollte, würde in einer App nicht mehr Erfolg haben als im Browser – die Methode fehlt in beiden Umgebungen.
Für wen lohnt sich die Zahlung per Handyrechnung?
Carrier Billing hat Vorteile für bestimmte Nutzergruppen, aber auch klare Nachteile, die in regulierten Märkten schwerer wiegen als die Vorteile. Die Methode eignet sich für Gelegenheitsspieler mit kleinen Budgets, die keine Bankdaten im Casino hinterlegen wollen und sich nicht um Auszahlungs-Symmetrie scheren. Wer einmal 20 Euro einzahlt, ein paar Runden spielt, und eventuelle Gewinne per Banküberweisung abholt, findet Carrier Billing unkompliziert.
Vorteile: Schnelle Einzahlung ohne Registrierung bei einem Zahlungsdienstleister. Keine Kartennummer-Eingabe, keine IBAN-Suche. Der Betrag erscheint auf der Handyrechnung, keine separate Abbuchung vom Bankkonto. Für Prepaid-Nutzer: Kontrolle über das Budget, weil nur das vorhandene Guthaben genutzt werden kann. Anonymität gegenüber dem Casino – zumindest oberflächlich, weil keine Bankverbindung übermittelt wird.
Die Geschwindigkeit ist ein echtes Argument. Carrier Billing ist schneller als Kreditkarten-Eingabe, schneller als Banküberweisung, schneller als die Registrierung bei einem E-Wallet. Wer spontan einzahlen will, ohne vorher Trustly oder PayPal einzurichten, findet in Carrier Billing die unkomplizierteste Option. Die Methode setzt voraus, dass ein Mobilfunkvertrag existiert – aber fast jeder Spieler hat ein Smartphone mit aktivem Vertrag oder Prepaid-Guthaben.
Für Spieler, die Wert auf Budgetkontrolle legen, bietet Prepaid-Guthaben einen Vorteil. Wer nur 20 Euro Guthaben auf der SIM-Karte hat, kann maximal 20 Euro im Casino ausgeben. Anders als bei Kreditkarten oder Dispokrediten gibt es kein Risiko, über das verfügbare Budget hinauszuschießen. Postpaid-Verträge bieten diese Kontrolle nicht – dort erscheint die Rechnung erst am Monatsende, und bis dahin kann sich einiges ansammeln.
Nachteile: Keine Auszahlungen möglich. Strikte Limits – £30 pro Transaktion in UK, ähnlich niedrig in AT/CH. Gebühren zwischen 10 und 15 Prozent, die entweder vom Casino absorbiert oder an den Spieler weitergegeben werden. Keine Chargebacks – wer bei einem unseriösen Casino einzahlt, bekommt sein Geld nicht zurück. In Deutschland komplett nicht verfügbar bei GGL-Casinos. Drittanbietersperre blockiert die Methode für Millionen Nutzer. KYC-Konflikt verhindert Integration in regulierte Märkte.
Das fehlende Chargeback-Recht ist kritisch. Kreditkarten und PayPal erlauben es, Zahlungen zurückzuziehen, wenn der Händler betrügerisch agiert oder die Leistung nicht erbringt. Bei Carrier Billing fehlt dieser Schutz. Der Mobilfunkanbieter hat die Transaktion durchgeführt, das Casino hat das Geld erhalten. Wenn das Casino anschließend die Auszahlung verweigert oder Bonusbedingungen willkürlich ändert, steht der Spieler ohne Handhabe da. In regulierten Märkten mit Verbraucherschutz ist das ein Dealbreaker.
Für High-Roller ist Carrier Billing ungeeignet. Wer hunderte oder tausende Euro einzahlen will, stößt sofort an die Limits. Für Spieler, die Wert auf Auszahlungs-Symmetrie legen, ist die Methode ebenfalls unattraktiv. Wer in Deutschland spielt, hat keine Wahl – Carrier Billing fehlt komplett. Wer in Österreich oder der Schweiz auf Offshore-Casinos ausweicht, akzeptiert rechtliche Grauzone und geringeren Spielerschutz.
In der Praxis sind Google Pay, Apple Pay, Trustly und Klarna die besseren Alternativen. Sie erfüllen dieselbe Funktion – schnelle mobile Einzahlung – ohne die strukturellen Nachteile von Carrier Billing. Auszahlungen funktionieren auf dasselbe Konto, KYC ist gewährleistet, LUGAS erfasst die Transaktionen, und die Methoden sind bei GGL-Casinos verfügbar. Carrier Billing bleibt Nische, nicht Standard.
Die Methode hat ihre Berechtigung in Märkten mit schwacher Bankeninfrastruktur oder hohen Kreditkartengebühren. In Großbritannien ist Carrier Billing verbreitet, weil viele Spieler keine Kreditkarte besitzen oder E-Wallets meiden. In afrikanischen und asiatischen Märkten ist Mobile Money – eine verwandte Technologie – die dominante Zahlungsmethode, weil Bankkonten selten sind. In Deutschland, Österreich und der Schweiz ist die Situation anders. Fast jeder Erwachsene hat ein Bankkonto, Online-Banking ist Standard, Kreditkarten und Debitkarten sind weit verbreitet. Die Infrastruktur für moderne Zahlungsmethoden existiert. Carrier Billing löst kein Problem, das nicht bereits gelöst ist.
Fazit: Die Zahlung per Handyrechnung im Casino funktioniert 2026 in Deutschland bei GGL-lizenzierten Anbietern nicht. Regulatorische Hürden – KYC-Konflikt, LUGAS-Inkompatibilität, Drittanbietersperre, Auszahlungs-Asymmetrie – machen die Methode für deutsche Casinos unattraktiv. In Österreich gibt es vereinzelt Offshore-Casinos mit Carrier Billing, in der Schweiz fehlt die Methode auch bei lokalen Betreibern. Wer mobil einzahlen will, findet in Google Pay, Apple Pay, Trustly und Klarna gleichwertige Alternativen, die bei GGL-Casinos verfügbar sind, höhere Limits bieten und Auszahlungen erlauben. Carrier Billing bleibt eine britische Spezialität, die im deutschsprachigen Raum keine Zukunft hat.
Dieses Material wurde erstellt von Casino Bonus ohne Einzahlung team.
Ähnliche Beiträge
Deutschland Online Casino Vergleich: Krypto-Angebote
Online-Casino ohne Einschränkungen: Regeln und Limits